1996выпуск C021-9
Построение фильтров диапазона по ширине рынка, RSI и стохастику
Архивный рабочий процесс строит фильтры диапазона так: назвать исходный ряд, зафиксировать окно lookback, отобразить этот ряд в окно и поместить показание на тот же график, что и цена. Та же последовательность применяется к композиту ширины рынка, к индексу относительной силы и к плотностям бинов функции распределения цены.
- Редакция TradersWeek: Назовите исходный ряд, зафиксируйте окно lookback, отобразите ряд в это окно, затем поместите готовое показание на тот же график, что и цена, прежде чем трактовать его как сигнал.
- Ширина рынка начинается с индекса, растущих бумаг, падающих бумаг, новых максимумов и новых минимумов, затем через центрированные перенормировки диапазона становится относительной силой advance-decline и силой новых максимумов и новых минимумов.
- Стохастический индекс относительной силы — это 14-периодный индекс относительной силы цены закрытия, перенормированный внутри максимума и минимума этого RSI за lookback.
- Функция распределения цены сообщает долю закрытий в каждом интервале диапазона high-low за lookback и может питать знаковый осциллятор мобильности.
Общий чек-лист перенормировки и сравнения
Редакция TradersWeek: Построение фильтров можно читать как один чек-лист, а не как три несвязанных исследования. Назовите исходный ряд, зафиксируйте окно lookback, отобразите ряд в это окно, затем поместите результат на тот же график, что и цена, чтобы показание можно было проверить до того, как трактовать его как сигнал.
Именованные ряды в этом рабочем процессе — композит ширины рынка, индекс относительной силы цены закрытия или плотности бинов функции распределения цены. Стохастический осциллятор — общая перенормировка диапазона: каждый ряд помещается внутрь своих недавних наибольших и наименьших значений перед сравнением.
Соберите рабочее пространство ширины рынка
Рабочее пространство ширины рынка начинается со сбора индекса, растущих бумаг, падающих бумаг, новых максимумов и новых минимумов, затем строится композит, который вычитает падения из ростов. Этот построенный композит растущих против падающих бумаг, новых максимумов и новых минимумов — исходный вход для фильтра с перенормировкой диапазона.
Постройте центрированные фильтры ширины рынка
Относительная сила advance-decline строится центрированием 5-баровой перенормировки highest-lowest кумулятивного композита ширины рынка и вычитанием той же 5-баровой перенормировки сопутствующей цены закрытия.
Сила новых максимумов и сила новых минимумов применяют ту же центрированную перенормировку диапазона к рядам новых максимумов и новых минимумов, используя lookback в 4 бара и 8 баров соответственно. Эти показания — сила новых максимумов и сила новых минимумов, каждое со своим окном lookback.
Поместите фильтры ширины рынка на один график
Готовые фильтры ширины рынка можно наложить на один график индекса и, если исходные бары дневные, совместно сжать до недельного интервала выборки.
Задокументированные горизонтальные ориентиры для этих построенных рядов: -30 по относительной силе advance-decline, 30 по силе новых минимумов и -40 вместе с 40 по силе новых максимумов.
Перенормируйте индекс относительной силы
Показание стохастического индекса относительной силы строится так: вычислить 14-периодный RSI цены закрытия, найти 14-периодные максимум и минимум этого RSI и разделить расстояние от минимума на этот диапазон RSI. Индекс относительной силы — ограниченное показание упорядоченных закрытий за заявленный lookback; он используется и как самостоятельное исследование, и как внутренний ряд этого стохастического преобразования.
Сообщите плотность ценовых бинов
Функция распределения цены сообщает долю закрытий, попадающих в один интервал диапазона high-low за lookback. Одна заявленная параметризация использует интервал 6, 50-баровый lookback и 10 интервалов.
Отчёт с 10 интервалами и 50 барами может вычислить долю каждого бина, пиковую долю, модальный интервал и цену, бин текущего закрытия и осциллятор мобильности по разрыву между плотностью текущего бина и пиковой плотностью.
Сформируйте осциллятор мобильности
Та же конструкция гистограммы и мобильности может быть запущена с 14-баровым lookback и 10 интервалами, затем при желании сглажена 7-баровым средним показания мобильности.
Осциллятор мобильности принимает на вход число интервалов и lookback, в одной реализации по умолчанию использует 10 интервалов и 14 баров, ставит знак показанию, когда закрытие ниже модальной цены, и может вызываться из набора правил для исторического тестирования.
S&P 500, июнь–ноябрь 1995
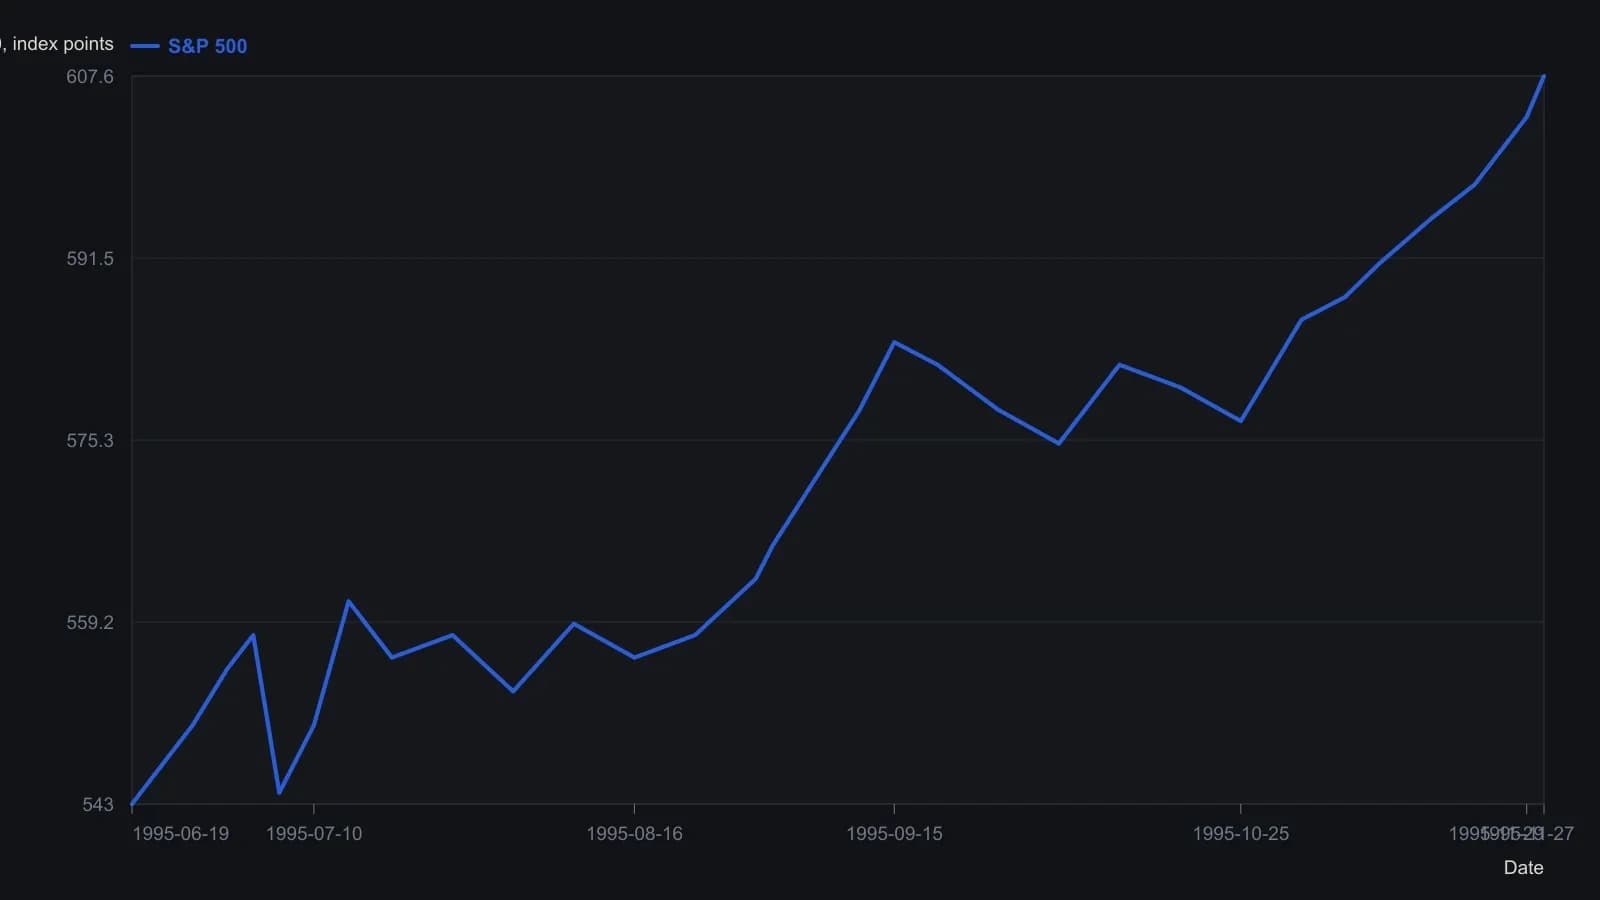
Подсказка SmartTrader строит stoch_RSI как (RSI−Lowest)/(Highest−Lowest) на 14-периодном RSI закрытия. Этот осциллятор находится в отдельной панели 0–100 и не смешан с данной шкалой индекса. Все точки, кроме подписанного закрытия 607.64, являются приблизительными отсчётами по дневным барам.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой