2005выпуск C121-2
Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
Trading-band может отметить цену как относительно высокую или низкую только после того, как вы выберете правило смещения. Fixed-percentage-offset сохраняет постоянный зазор от скользящей средней, тогда как standard-deviation-offset позволяет bollinger-band менять ширину вместе с волатильностью, не превращая внешние линии в правила входа или выхода.
- Trading-band — это двухлинейный конверт, размещённый на заранее заданном расстоянии от выбранной скользящей средней так, что линии отмечают верхнюю и нижнюю границы ценового движения.
- Обычные торговые полосы используют fixed-percentage-offset. Bollinger-band использует standard-deviation-offset, поэтому ширина конверта подстраивается под волатильность, а не остаётся на постоянном зазоре.
- Полосы — это относительное показание максимума и минимума, которое следует сочетать с другим аналитическим инструментом, а не самостоятельные сигналы покупки или продажи.
- Касание ценой внешней полосы само по себе не рассматривается как вход или выход. Конверт остаётся ориентиром максимума и минимума даже при изменении длины скользящей средней или числа отклонений.
Как строится конверт скользящей средней
Торговые полосы, иногда называемые конвертами, строятся путём размещения двух линий на заранее заданном расстоянии от выбранной скользящей средней так, чтобы они отмечали верхнюю и нижнюю границы ценового движения. Этот двухлинейный конверт и есть trading-band: линии служат визуальными границами максимума и минимума вокруг цены.
Эти полосы представлены как относительное показание того, высока цена или низка, а не как самостоятельные сигналы покупки или продажи, и предназначены для сочетания с другим аналитическим инструментом.
Редакция: конверт скользящей средней отвечает, относительно высока цена или низка, только после того, как вы выберете правило смещения, которое размещает внешние линии.
Фиксированный процент против смещений на стандартное отклонение
Обычные торговые полосы располагаются на заранее заданном фиксированном проценте выше и ниже скользящей средней. Этот постоянный зазор — fixed-percentage-offset, независимый от изменения волатильности.
Линии Боллинджера располагаются на расстояниях стандартного отклонения от скользящей средней. Такое размещение — standard-deviation-offset: каждая внешняя линия находится на заявленном кратном недавнего разброса цены выше или ниже средней линии.
Поскольку стандартное отклонение — это мера волатильности, конструкция Боллинджера подстраивает собственную ширину, а не остаётся на постоянном смещении. Трёхлинейный конверт — это bollinger-band, внешние линии которого расширяются и сужаются вместе с волатильностью.
Что описывают три линии
Распространённый параметр по умолчанию использует 20-периодную простую скользящую среднюю как среднюю линию, а внешние линии — два 20-периодных стандартных отклонения выше и ниже этой средней, обычно по дневным закрытиям. Эта центральная линия — middle-band, ориентир тренда, от которого измеряются внешние линии.
В этой трёхлинейной схеме внешние полосы описывают высокую и низкую волатильность, а средняя полоса описывает тренд.
Дневной S&P 500 с 20-периодными полосами Боллинджера
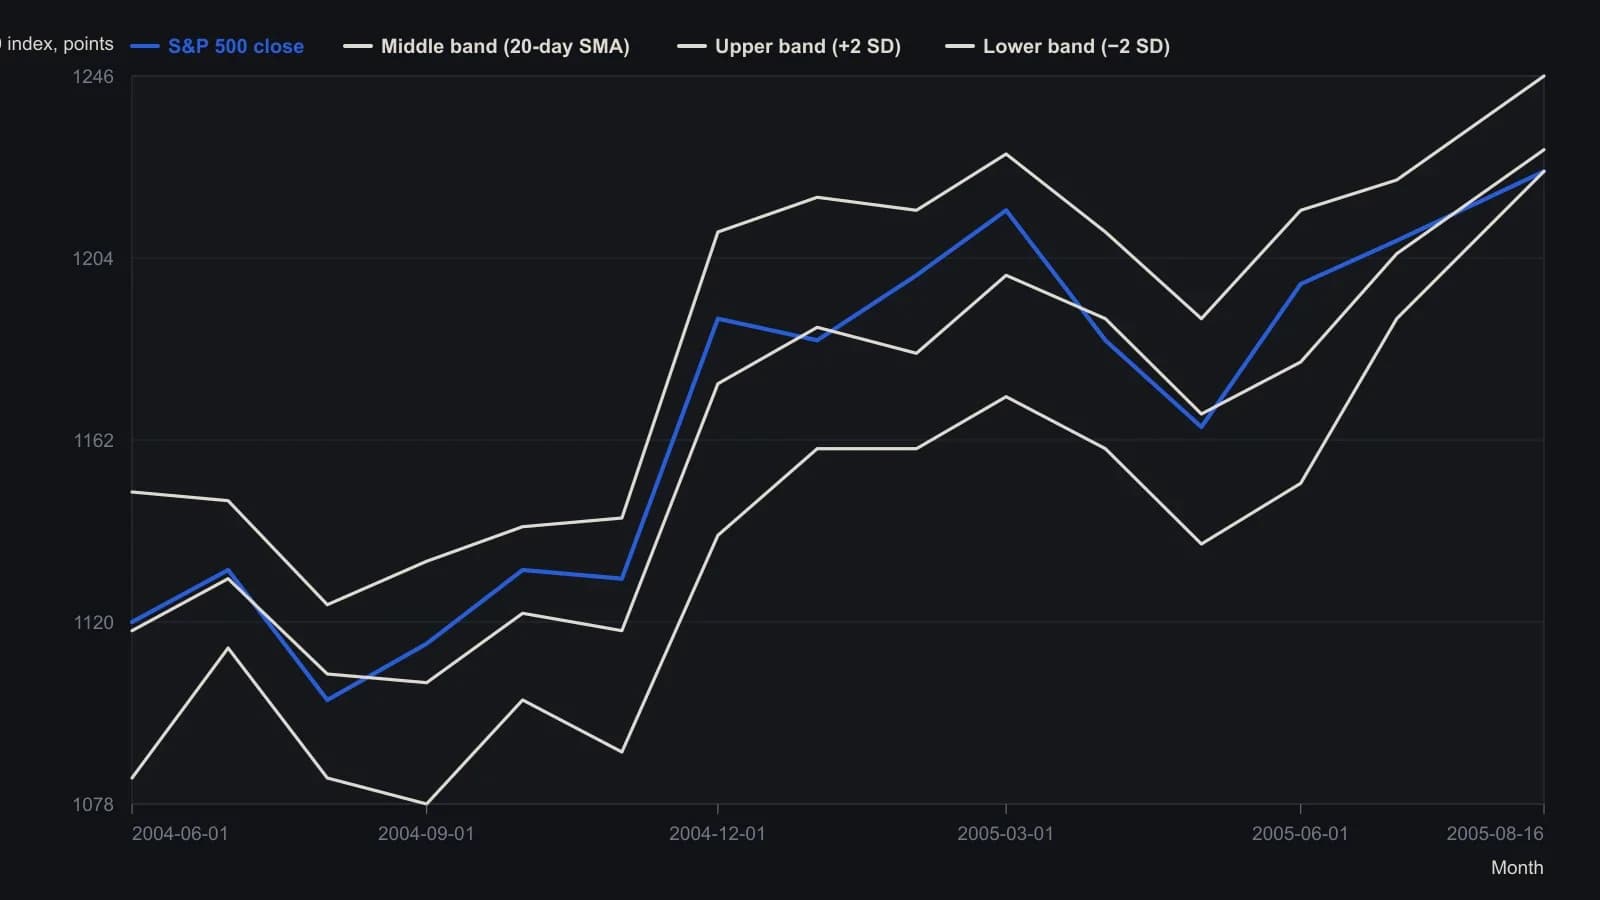
Исходный график — дневные OHLC с 20-периодной простой скользящей средней плюс-минус два 20-периодных стандартных отклонения, обычно по закрытиям. Оцифрован примерно по месячным отметкам, потому что растр не обеспечивает точность по каждому бару.
Касания — не правила входа или выхода
Касание ценой внешней полосы само по себе не рассматривается как вход или выход. Движение, которое начинается у одной полосы, часто продолжается к противоположной полосе, а закрытия за пределами конверта чаще читаются как продолжение, а не как разворот.
Длину скользящей средней и число отклонений можно изменить, но конверт остаётся ориентиром максимума и минимума и не предназначен как единственная причина для входа или выхода.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних