2005выпуск C021-12
Построение длинного входа, ограниченного волатильностью
Архивный процесс отсчитывает 7-барное окно перепроданности Relative Strength Index, после чего разрешает длинную позицию только по стоп-входу, выставленному на два average true range выше 20-барного минимума. Трейлинг-стоп, стоп по недавнему минимуму и цель со смещением ATR удерживают экспозицию внутри этих заранее рассчитанных дистанций, пока позиция открыта.
- 7-барный Relative Strength Index должен пересечь уровень 30 снизу вверх и оставаться действительным в течение 10-барного окна, прежде чем будет разрешён вход по волатильности, поэтому осциллятор служит временным фильтром, а не самостоятельным триггером.
- Длинный стоп-вход равен наименьшему минимуму за 20 баров плюс два раза 10-барный average true range, что ставит триггер на величину, кратную волатильности, выше нижней границы недавнего диапазона.
- Недельные последовательности повышающихся максимумов и повышающихся минимумов или растущая 34-недельная средняя цены закрытия отбирают пул, а дневной расчёт размера позиции по ATR и правила Relative Strength Index размещают и ведут длинную позицию.
- После открытия длинной позиции рабочий трейлинг-стоп равен скользящему максимуму 15-барного максимума минус два раза тот же 10-барный average true range, а позиция также может закрыться по стопу на 3-барном минимуме или на 13-барной экспоненциальной средней максимума плюс два ATR.
Недельный отбор, дневное размещение
Отбор кандидатов разделён по горизонту. Недельные последовательности повышающихся максимумов и повышающихся минимумов или растущая 34-недельная средняя цены закрытия определяют пул. Дневной расчёт размера позиции по ATR и правила Relative Strength Index размещают и ведут позицию.
Relative Strength Index как временной фильтр
7-барный Relative Strength Index должен пересечь порог 30 снизу вверх и затем оставаться действительным в течение ограниченного последующего окна, прежде чем будет разрешён вход по волатильности. Это окно составляет 10 баров во входных параметрах стратегии. Осциллятор служит временным фильтром перепроданности, а не самостоятельным триггером.
Стоп-вход выше нижней границы диапазона
Длинный вход строится как наименьший минимум за 20-барный lookback плюс два раза 10-барный average true range. Цена стоп-входа находится на величину, кратную волатильности, выше нижней границы недавнего диапазона.
Трейл, стоп по недавнему минимуму и смещение цели
Защитный трейлинг-уровень строится как наибольший максимум за 15-барный lookback минус два раза тот же 10-барный average true range. Рабочий стоп — это скользящий максимум этого ряда, пока длинная позиция открыта.
Начальный защитный стоп — это наименьший минимум короткого недавнего окна. Это окно составляет 3 бара во входных параметрах стратегии. Уровень фиксации прибыли — экспоненциальная средняя максимума за 13 баров плюс два раза 10-барный average true range.
Дневное закрытие Amgen против ATR-тейк-профита и трейлинг-стопа
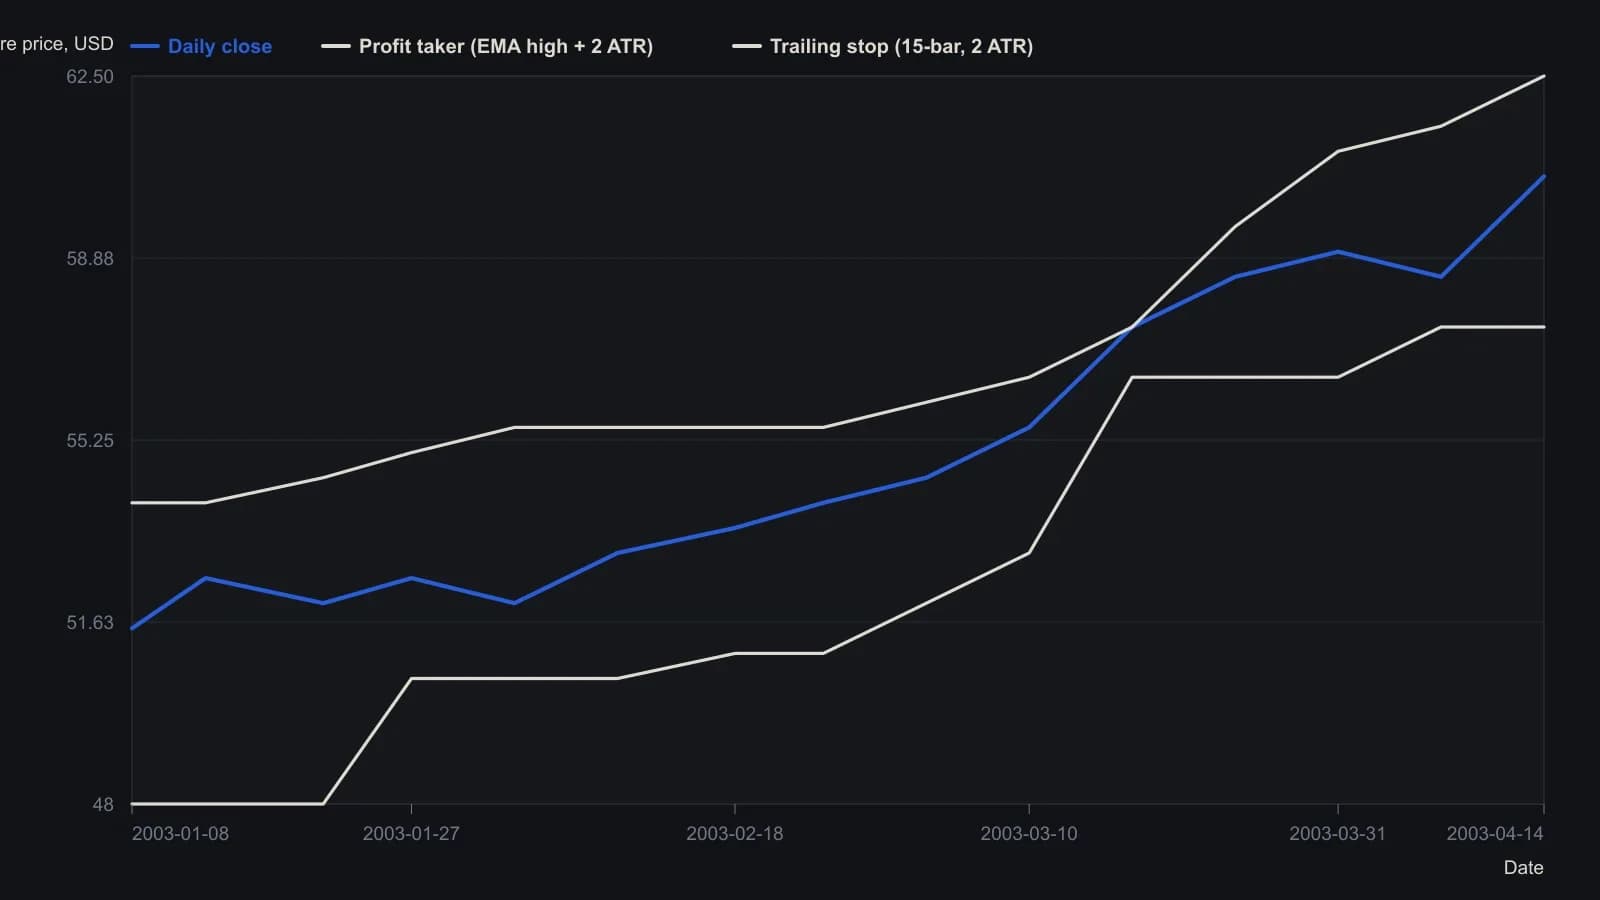
Оцифровано с экранного дневного окна Amgen (январь–апрель 2003), а не из числовой таблицы. Исходные формулы: тейк-профит = 13-барная экспоненциальная скользящая средняя максимума плюс два 10-барных ATR; трейлинг-стоп = максимум закрытия за 15 баров минус два ATR. Округление до полдоллара соответствует тому, что способен передать растр.
Тренд, осциллятор и волатильность вместе
Комбинированный фильтр длинной позиции требует закрытия выше 34-периодной средней, которая сама растёт, недавнего перепроданного значения Relative Strength Index и закрытия выше 20-барного минимума плюс два ATR. Условия тренда, осциллятора и волатильности должны выполняться одновременно до входа.
После открытия длинной позиции выход строится, когда закрытие пересекает храповой ATR-трейл сверху вниз, либо по стопу на недавнем минимуме, либо по цели со смещением ATR. Экспозиция остаётся ограниченной заранее рассчитанными дистанциями волатильности на всём протяжении сделки.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр