1993выпуск C071-8
События индекса относительной силы зависят от выбранной комбинации входных данных
Обычный индекс относительной силы сравнивает собственные восходящие и нисходящие закрытия рынка за заданный период расчёта и читается в диапазоне от 0 до 100. Редакционное прочтение: события 30 и 70 и расхождения цены с индикатором принадлежат конкретной смеси памяти периода расчёта, сглаживающей скользящей средней, входного ряда и интервала дискретизации, поэтому чтение графика неполно, пока этот набор не задан и более медленный таймфрейм не используется как вето.
- Обычный индекс относительной силы сравнивает средние восходящие закрытия со средними нисходящими закрытиями за заданный период расчёта, обычно 14 периодов, и остаётся ограниченным диапазоном от 0 до 100.
- Переносимые средние, пересчёт по последнему окну и выбор простой или экспоненциально сглаженной скользящей средней меняют то, как часто осциллятор пересекает 30 и 70.
- Объём, заменители средней цены и двухдневный ценовой диапазон меняют форму линии, а входы по средней цене всё равно могут печатать ложные бычьи дивергенции на снижении.
- Редакционное прочтение: рассматривайте пересечения 30 и 70 и расхождения цены с индикатором как свойства полного набора входов, затем используйте недельный фильтр направления, прежде чем принимать условие дневного графика.
Что сравнивает обычный индекс относительной силы
Обычный индекс относительной силы сравнивает собственные восходящие и нисходящие закрытия рынка за заданный период расчёта, чаще всего 14 периодов. Он читается как осциллятор импульса, ограниченный диапазоном от 0 до 100.
Как период расчёта запоминает цену
После первого окна периода расчёта исходный метод усреднения переносит вперёд предыдущую среднюю роста и среднюю снижения, поэтому оба ряда сохраняют числовое значение даже на сессии без восходящего закрытия или без нисходящего закрытия. Пересчёт осциллятора только по последним 14 сессиям, а не по этим переносимым средним, представлен как способ удерживать показание на текущих данных.
На историческом графике S&P 500 исходный 14-периодный осциллятор дал меньше пересечений 30 снизу вверх и меньше пересечений 70 сверху вниз, чем версия с простым средним по последнему окну того же периода расчёта. Замена этого простого среднего по последнему окну на экспоненциально сглаженную скользящую среднюю также увеличила число пересечений 70 и 30 относительно исходного осциллятора во время бокового диапазона на том же ряде.
14-дневный RSI на December 1992 S&P 500: среднее по последнему окну против Уайлдера
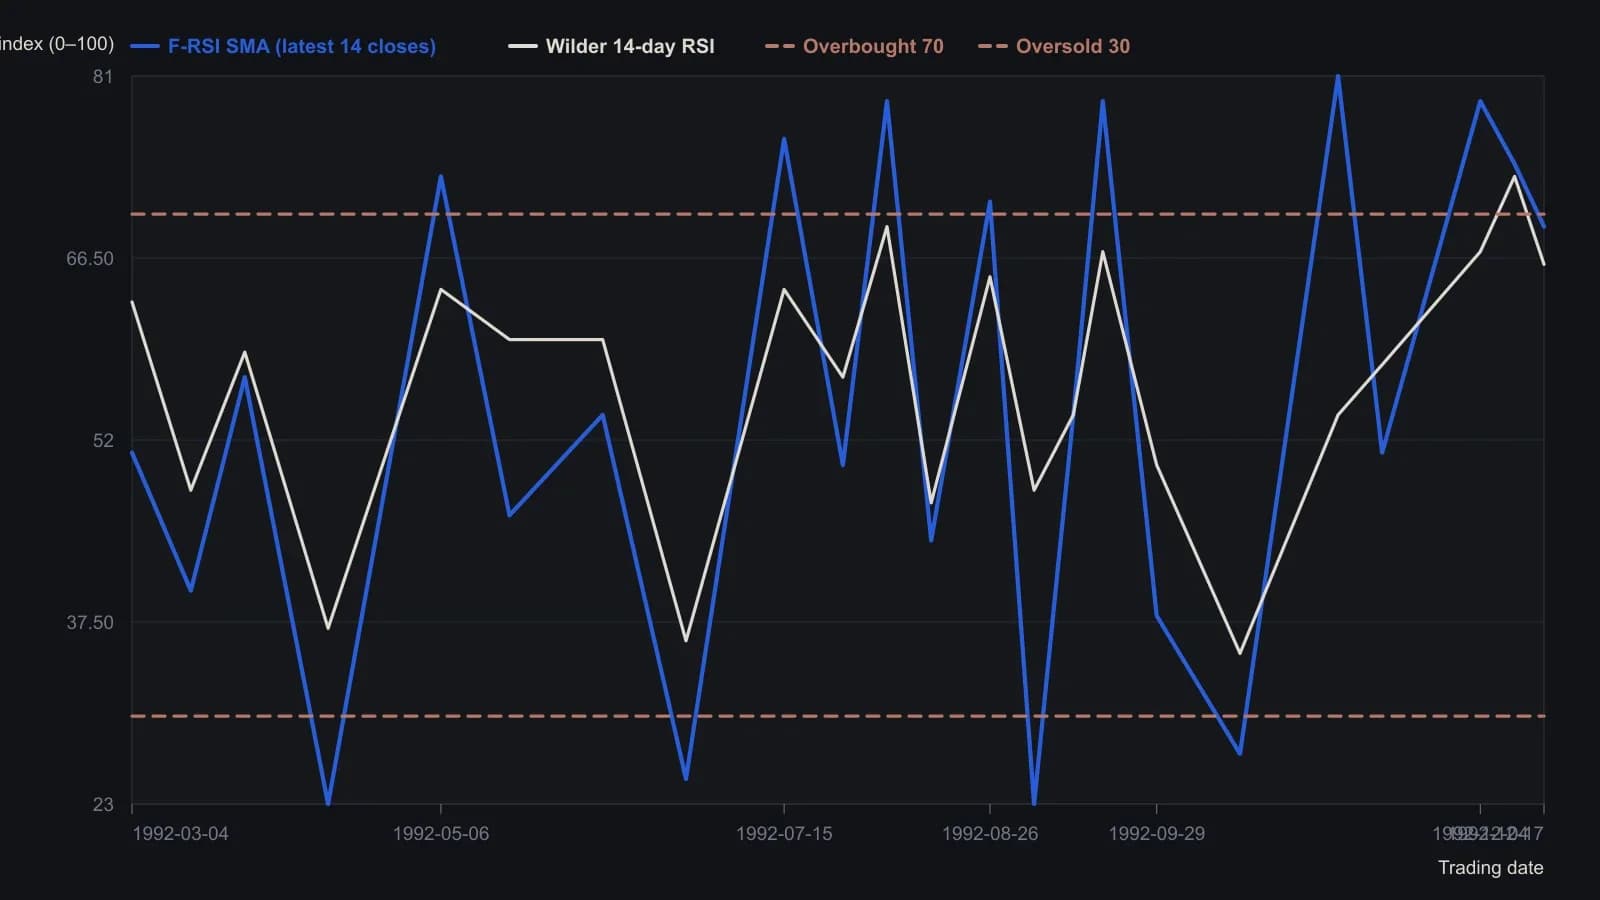
Уайлдер переносит вперёд предыдущее среднее роста/падения; F-RSI SMA заново считает простое среднее только по самым последним 14 дневным закрытиям. Горизонтальные линии — полосы 70/30, которыми пользуется статья. Растровое разрешение позволяет уверенно читать примерно несколько пунктов RSI, но не десятые.
Объём, средняя цена и двухдневный диапазон
Добавление объёма к модифицированному осциллятору описывается как способ отразить, входит активность на рынок или покидает его. На историческом ряде Treasury bond линия с учётом объёма отмечала днища заметнее, чем исходный осциллятор.
Подстановка средней цены вместо закрытия — будь то среднее максимума и минимума, среднее трёх цен или среднее четырёх цен — дала мало различий между этими средними. На General Motors среднее максимума и минимума всё равно давало ложные бычьи дивергенции во время снижения.
Сочетание текущего закрытия с открытием предыдущей сессии охватывает два дня ценового действия. На исторических Treasury bond этот двухдневный ценовой диапазон дал более гладкую линию осциллятора, чем исходный вариант только по закрытию.
Проверки наложением и недельный фильтр направления
Наложение двухдневной вариации на исходный осциллятор показало повторяющуюся конфигурацию, в которой положение двухдневной линии выше исходной линии совпадало с условиями вершины или нисходящего тренда. Последующее падение двухдневной линии через 30 совпало с окончанием коррекции на проиллюстрированном графике акций.
Поскольку и исходный осциллятор, и варианты масштабированы от 0 до 100, они могут печатать ложные дивергенции в трендах. Применение того же 14-периодного экспоненциально сглаженного варианта на недельных барах как фильтра направления уменьшило дневной whipsaw и ложные дивергенции на NYSE в исторической выборке, включая отрезок, когда дневные показания пересекали 70, а недельная линия оставалась направленной вверх.
Редакционное прочтение: дневное событие 30 или 70, или расхождение между ценовым экстремумом и экстремумом осциллятора, является свойством выбранной памяти периода расчёта, сглаживающей средней, входного ряда и интервала дискретизации. Задайте этот набор, прежде чем считать условие графика полным прочтением, и используйте недельную дискретизацию того же осциллятора, чтобы принять или отклонить дневной случай.
Все разборы дорожки · 32 разбора
- 1989Окна подтверждения объёма и построение экспоненциального среднего
- 1990Построение стохастических %K и %D по положению в диапазоне
- 1990Соберите недельный опережающий секторный композит из масштабированных транспортов и финансовых
- 1990Построение стохастических линий K и D и сигналов дивергенции
- 1993События индекса относительной силы зависят от выбранной комбинации входных данных
- 1995Построение двухгоризонтного индекса силы
- 1996Построение нормализованного по диапазону индекса дивергенции на основе RSI
- 1998Рассматривайте RSI как проверяемый фильтр, а не как триггер
- 1999Окна первичного цикла, затем стохастическое подтверждение
- 1999Правила стохастика против «купи и держи»
- 2001Построение фильтров подтверждения для экстремумов перекупленности и перепроданности RSI
- 2003Построение эквивалентных по дивергенции индекса относительной силы и стохастических осцилляторов
- 2003Реверс-инжиниринг RSI как проекция следующего закрытия
- 2003Оценка открытых и разрешённых дивергенций относительной силы
- 2003Bull-and-bear-balance по паттернам OHLC-баров
- 2003Построение бычьего и медвежьего баланса по session-path
- 2004Правило четырех месяцев: акции автопроизводителей как предупреждение о рыночном режиме
- 2004Построение полос, пересечений и дивергенции стохастического осциллятора
- 2004Объём как независимая проверка ценовых осцилляторов
- 2004Простое двойное подтверждение для краткосрочной системы на индексных фьючерсах
- 2005Подтвердите стохастическую дивергенцию отвоеванием бара первого свинга
- 2005Недельная дивергенция стохастика и длинная средняя у вошедших в 2005 году бумаг высокодоходного рейтинга
- 2005Прогнозные средние из корзин связанных рынков
- 2006Ранжируйте дивергенции цены и осциллятора, затем фильтруйте по тренду
- 2006Relative-spread-strength для подтверждения цикла
- 2007Растяжение недельного пробоя и дивергенция гистограммы
- 2011Акция люксового аукционного дома как межрыночное предупреждение о пузыре
- 2014Дивергенции закрытия по бегущему процентилю и тренд-фильтры
- 2015Пересборка индекса относительной силы из разрывов между закрытием и средней
- 2016Построение пар стохастиков higher-high и lower-low
- 2018Построение композитных стохастиков индекса относительной силы для подтверждения разворота
- 2019Построение сглаженного стохастического осциллятора индекса относительной силы для проверок дивергенции цена-индикатор