2017выпуск C048-11
Запишите дневное контртрендовое правило из дисконта закрытого фонда
Эта конструкция превращает вчерашний дисконт закрытого фонда в сегодняшнюю длинную или короткую позицию. Вход, выход и фейд затем тестируются как одна дневная процедура, а не как прогноз следующего значения.
- Индикаторы сентимента делятся на прямые и косвенные семейства, и эта конструкция использует ряд дисконта закрытого фонда как косвенный прокси.
- Дневной процент дисконта — это натуральный логарифм предыдущей mid-price, делённой на предыдущую стоимость чистых активов, где mid-price — среднее открытия и закрытия.
- Дневное правило занимает длинную позицию в валютном ETF евро, когда предыдущая mid-price ниже стоимости чистых активов, и короткую — когда выше.
- Дневные доходности используются, чтобы прогнозировать ряд дисконта, потому что свидетельства того, что сентимент прогнозирует цены, не установлены.
Рассматривайте дисконт как задачу конструкции
Индикаторы сентимента делятся на прямые и косвенные семейства. Эта конструкция использует ряд дисконта закрытого фонда как косвенный индикатор сентимента, а не опрос заявленных взглядов инвесторов.
Дисконт закрытого фонда трактуется как контртрендовый индикатор, в отличие от совпадающего индикатора в стиле options-sentiment. Рабочий процесс записывает одно дневное правило, которое превращает вчерашнюю премию или дисконт в сегодняшнюю позицию.
Сформируйте вчерашний разрыв
Дневной процент дисконта — это натуральный логарифм предыдущей mid-price, делённой на предыдущую стоимость чистых активов. Mid-price — среднее открытия и закрытия сессии, и и mid-price, и стоимость чистых активов берутся за предыдущий день, когда дисконт рассчитывается.
Сопоставьте разрыв с сегодняшней позицией
Дневное правило занимает длинную позицию в валютном ETF евро, когда предыдущая mid-price ниже стоимости чистых активов, и короткую — когда выше. В этой контртрендовой стратегии премия соответствует позиции на продажу, а дисконт — позиции на покупку, фейдя подразумеваемый сентимент этого разрыва.
В какую сторону смотрит описание
Диаграмма рассеяния дневных доходностей euro-ETF против лагового дисконта описывается как слегка отрицательно наклонённая. Однофакторная регрессия на 2518 наблюдениях сообщает отрицательный коэффициент при дневной доходности.
Дневные доходности используются, чтобы прогнозировать ряд дисконта, потому что в описании указано: свидетельства обратного направления — прогноза цен сентиментом — не установлены.
Читайте рост цен как crowding-in
Рост цен трактуется как эффект crowding-in, который позднее дисконтируется, а не как причина для более бычьего сентимента.
Редакционное прочтение
Редакция: объект, который нужно сохранить, — полная дневная процедура. Как только предыдущая премия или дисконт записаны как сегодняшняя длинная или короткая позиция, вход, выход и фейд можно тестировать вместе, а не как отдельные прогнозы следующего значения.
Дневной бэктест FXE с правилом CEFD против нефильтрованной траектории
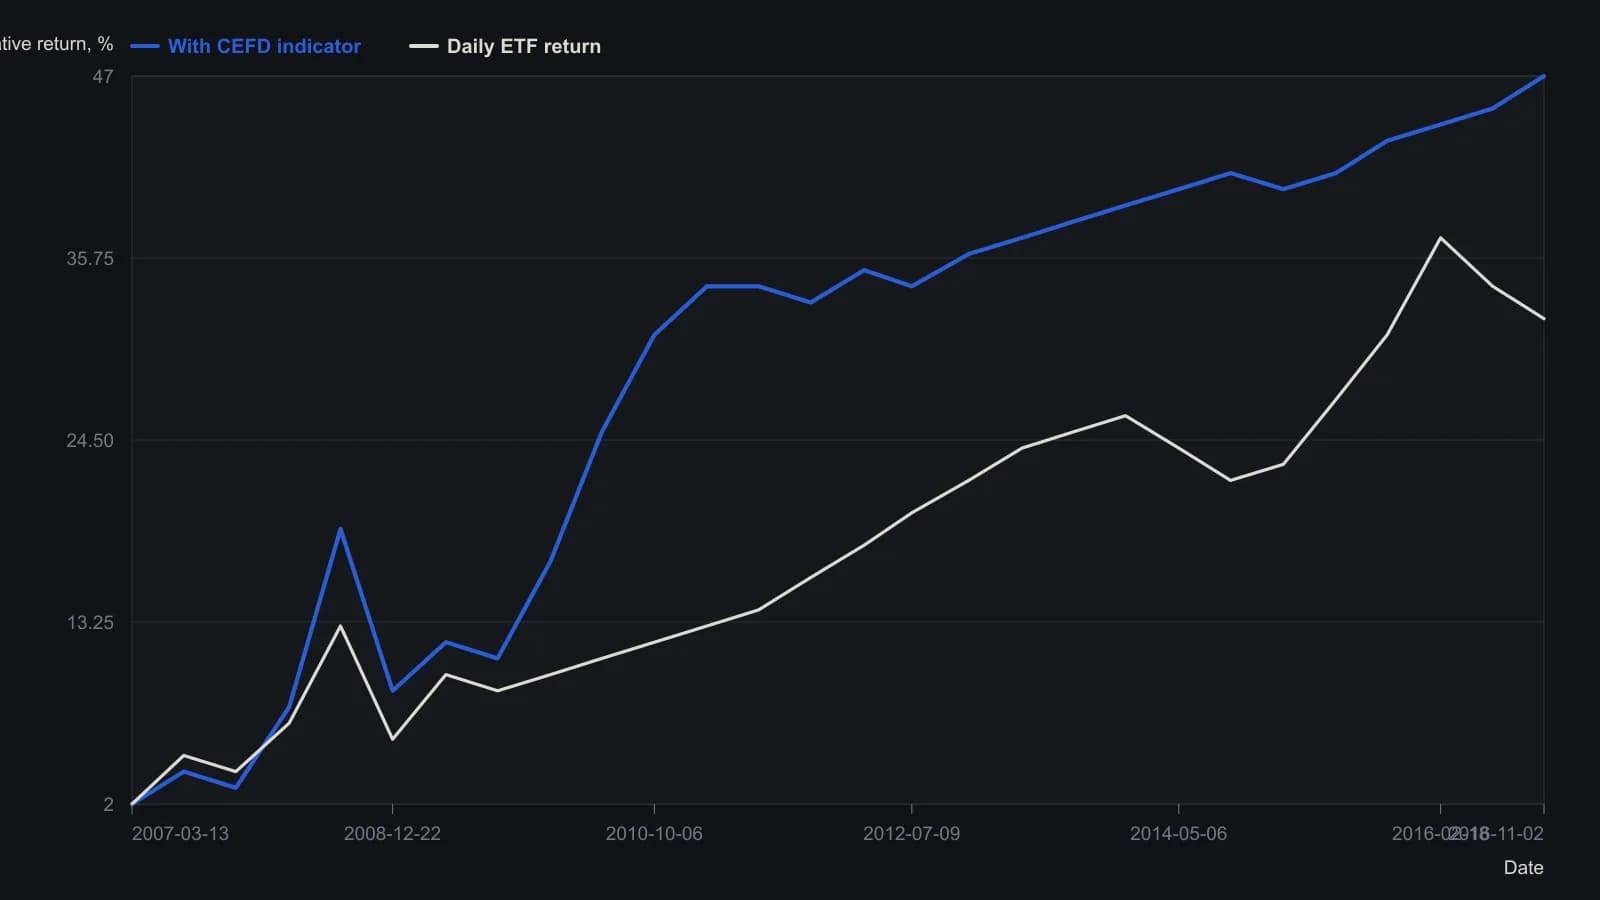
Оцифровано по нанесённым кривым относительно печатных отметок дат (13 Mar 2007–2 Nov 2016) и процентной сетки от −10 до 50. Вертикальные отсчёты следуют этой 10-пунктовой сетке и являются приблизительными. Сопутствующая регрессия использовала 2,518 дневных наблюдений.
Все разборы дорожки · 20 разборов
- 1986Предторговый чеклист для переполненных торговых методов
- 1988Контрарный процесс принятия решений против запаздывающего бычьего консенсуса
- 1988Построение контрарианских сигналов из опросного консенсуса
- 1989Построение диффузионного индекса широты рынка из десяти входов
- 1989Первое проникновение через четную цифру как задача построения
- 1991Совместные правила силы и настроений для входов и выходов
- 1995Оценка контрарных порогов сентимента для фьючерсов на облигации
- 1998Недельный composite-score, который классифицирует despair, euphoria или ни то ни другое
- 1998Запаздывающие фазовые часы для рыночных циклов
- 2003Процессные правила, когда верный взгляд не срабатывает
- 2003Закрывающие стопы и фильтры кривой капитала как единый процесс принятия решений
- 2003Одна процедура для входа, выхода и воздержания
- 2004Кросс-индексные индикаторы волатильности как карта режима премий
- 2005Когда трендовым правилам нужен фильтр убыточности
- 2006Оценка секторной широты как контртрендового фильтра режима
- 2011Терпение в стороне против шума толпы
- 2012Сборка осциллятора Sentiment Zone как одного контрарного фильтра
- 2012Контекст валютного режима для фейда ралли
- 2014Когда позднее подтверждение тренда — сигнал оставаться в стороне
- 2017Запишите дневное контртрендовое правило из дисконта закрытого фонда