1985выпуск C051-9
Построение рекурсивного сглаживателя цены с двумя коэффициентами
Рекурсивное обновление с двумя коэффициентами на равномерно дискретизированных ценах можно читать как оценщик Калмана, альфа-бета фильтр или сглаживатель нижних частот. Редакторское прочтение: меняйте только закон коэффициентов и интервал дискретизации.
- Требуется равномерная дискретизация. Непрерывная ценовая траектория рассматривается как дискретные отсчёты, взятые с фиксированным интервалом, чтобы применялась математика фильтра.
- Одна рекурсия второго порядка корректирует член изменения коэффициентом K1 и сглаженный уровень коэффициентом K2, затем прогнозирует следующий отсчёт как этот уровень плюс член изменения.
- То же обновление является фильтром нижних частот с бесконечной импульсной характеристикой. Снижение коэффициента фильтра убирает больше высокочастотной составляющей и сдвигает частоту среза.
- Форма первого порядка удерживала бы уровень постоянным. Форма второго порядка обновляет уровень и ускорение, а большая невязка может поднять K1, чтобы фильтр быстрее снова захватил ряд.
Сглаживание цены как одна конструкция
Конструкция рассматривает непрерывную ценовую траекторию как дискретные отсчёты и требует, чтобы эти отсчёты брались через равные интервалы, чтобы применялась математика фильтра. Равномерная дискретизация означает сбор наблюдений с фиксированным интервалом, чтобы оставались корректными конструкции фильтра дискретного времени.
Сглаживание определяется как ослабление высокочастотных составляющих, чтобы сохранялись более медленные циклы. Центрированное скользящее среднее по 5 наблюдениям — обычная базовая линия во временной области и может неравномерно реагировать на близкие длины циклов.
Одно рекурсивное обновление с двумя коэффициентами
Конструкция Калмана второго порядка — это рекурсивное альфа-бета обновление. Невязка прогноза равна измеренному значению минус спрогнозированное значение. Член изменения корректируется коэффициентом K1, сглаженный уровень корректируется коэффициентом K2, а следующий прогноз — это сглаженный уровень плюс член изменения.
Фильтр Калмана в этой конструкции — рекурсивный оценщик, который корректирует спрогнозированный уровень по равномерно расположенным наблюдениям, включая последнюю невязку и в сглаженное значение, и в член изменения. Альфа-бета фильтр — это форма этой рекурсии с двумя коэффициентами: один вес обновляет член изменения, другой обновляет уровень, причём второй коэффициент часто связан с первым правилом квадратного корня.
Начальные значения и парный коэффициент
Инициализация задаёт первое наблюдение как прогноз, член изменения равным нулю, K1 в диапазоне от 0 до 0.5, а K2 — квадратный корень из удвоенного K1. Коэффициент фильтра — это свободный коэффициент, выбираемый между 0 и 0.5. Он задаёт, насколько сильно невязки корректируют член изменения и, через парный коэффициент, сглаженный уровень.
Те же уравнения как фильтр нижних частот
Та же рекурсия является фильтром нижних частот с бесконечной импульсной характеристикой и прогнозным членом. Каждое наблюдение влияет на все последующие выходы, и это влияние затухает, стремясь к нулю, но никогда его не достигает.
Фильтр нижних частот пропускает более медленные циклические составляющие и ослабляет более быстрые. Сдвиг рекурсивных коэффициентов перемещает частоту среза вдоль оси частот.
Что меняется, когда меняется только закон коэффициентов
Снижение K1 с 0.25 до 0.10 убирает больше высокочастотной составляющей. K1 вблизи 0.5 почти следует за исходным рядом и запаздывает на один интервал дискретизации.
Изменение коэффициента фильтра сдвигает частоту среза фильтра нижних частот вдоль оси частот. Линейные траектории отслеживаются, и следующий отсчёт прогнозируется без ошибки невязки, тогда как нелинейное движение даёт запаздывание.
Уровень, ускорение и скачок K1
Форма Калмана первого порядка трактовала бы уровень как постоянный. Форма второго порядка обновляет и уровень, и ускорение, а невязка может поднять K1 после больших скачков, чтобы фильтр быстрее снова захватил ряд. В проработанном примере K1 равен 0.25, когда невязка превышает 30 пунктов, иначе 0.12.
Частотная характеристика двухкоэффициентного сглаживателя при трёх значениях K1
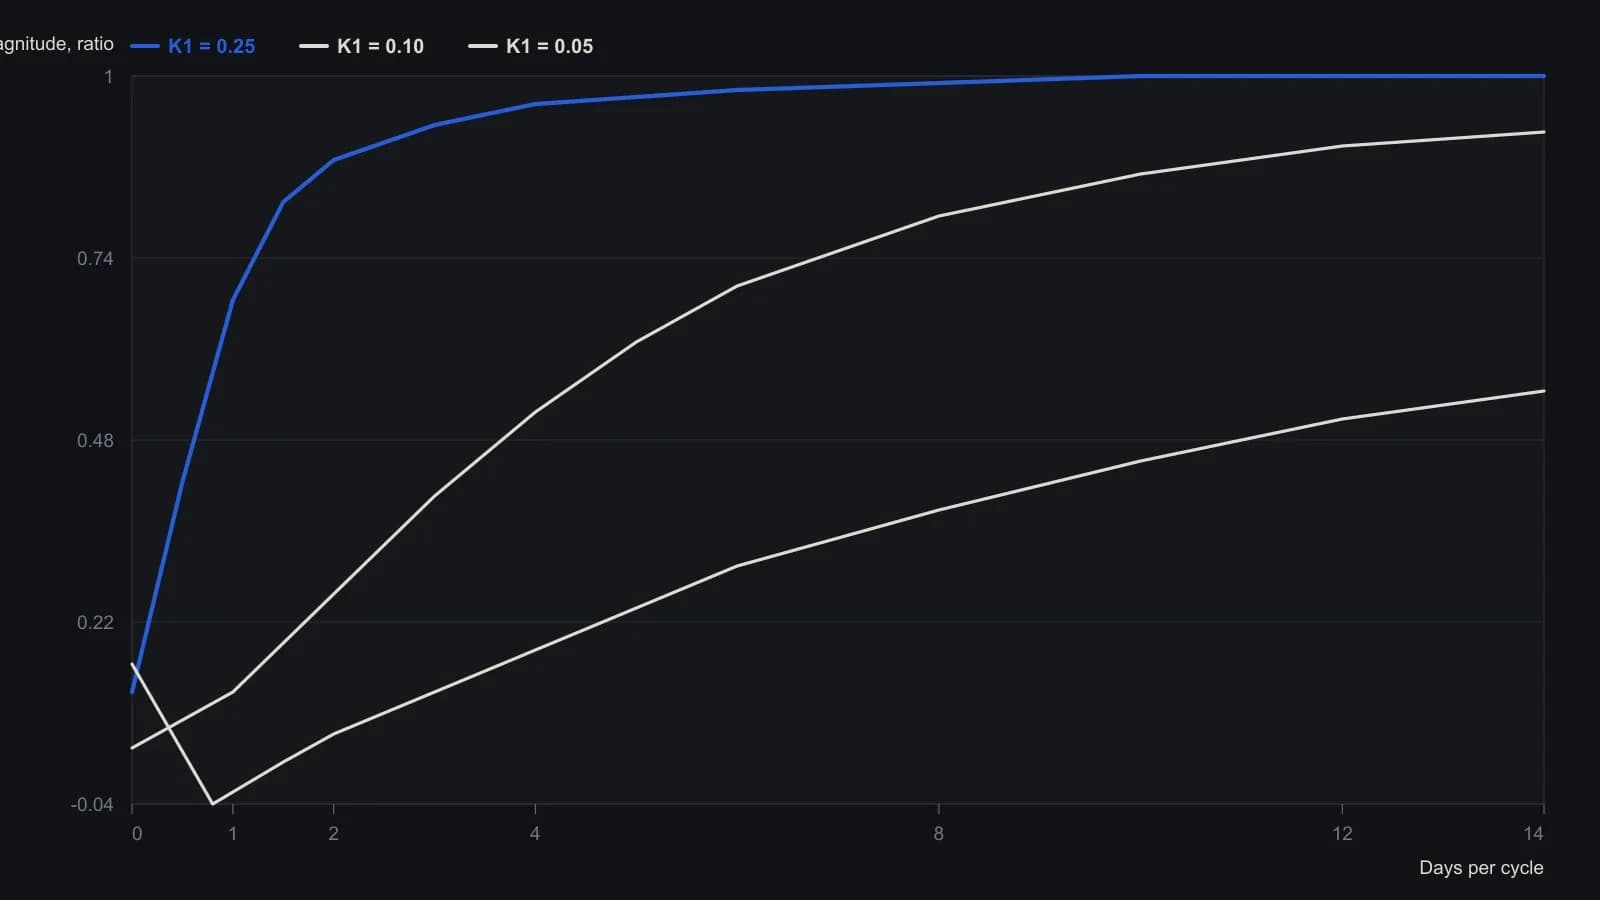
Один отсчёт в день, как в статье. Скан журнала зеркально отражён; названия рядов следуют заявленному закону усиления (больший K1 сохраняет большую амплитуду коротких циклов). Вертикальная шкала — линейная амплитуда, не логарифмическая. Точки — приблизительные снятия с растра, а не точный результат преобразования Фурье.
Все разборы дорожки · 7 разборов
- 1985Построение рекурсивного сглаживателя цены с двумя коэффициентами
- 1989Построение ценовых каналов alpha-beta и трендовых фильтров
- 1989Параметры лага alpha-beta в сравнении с окнами скользящих средних
- 1995Построение воспроизводимого ценового канала alpha-beta
- 2006Общая конструкция коэффициентов для рекурсивных ценовых фильтров
- 2010Как оценивать прогноз фильтра Калмана как трендовый фильтр
- 2019Построение календарно обусловленного трендового фильтра