1990выпуск C121-7
Построение полиномиальных сглаживателей методом наименьших квадратов
Полиномиальный сглаживатель методом наименьших квадратов — это локальная подгонка линейной регрессии. Поставьте его рядом с базовой скользящей средней и базовым экспоненциальным сглаживанием, затем подберите длину окна, считывая оставшуюся структуру остаточного ряда.
- Сглаживатель методом наименьших квадратов — это подгонка линейной регрессии, которая минимизирует квадраты вертикальных отклонений между наблюдаемыми ценами и подогнанной кривой, относя всю ошибку к оси цены и ничего — к оси времени.
- Длинная скользящая средняя снижает экстремальные пики и впадины, тогда как экспоненциальное сглаживание и другие схемы асимметричных весов вносят некоторое искажение формы относительно симметричной подгонки методом наименьших квадратов.
- Подогнанную среднюю точку можно получить из окна с целочисленными весами; табличные наборы покрывают полиномы второго–пятого порядка и окна от 5 до 25 наблюдений.
- Длина окна — это конструкционный выбор, который должен следовать за проверкой оставшейся структуры остаточного ряда, потому что более длинное окно может добавить фазовую задержку и изменить, какая вариация остаётся.
Конструкция линейной регрессии
Сглаживатель методом наименьших квадратов строится как подгонка линейной регрессии. Подгонка выбирает коэффициенты так, чтобы квадраты вертикальных отклонений между наблюдаемыми ценами и подогнанными значениями были минимизированы. Вся ошибка относится к оси цены и ничего — к оси времени.
Порядок полинома — это степень этой локальной подогнанной кривой. Конструкция требует равномерной дискретизации и ряда, достаточно непрерывного, чтобы его можно было рассматривать как гладкую кривую.
Базовые линии скользящей средней и экспоненциального сглаживания
Поставьте эту конструкцию рядом с двумя базовыми линиями, которые используют те же упорядоченные наблюдения. Скользящая средняя усредняет блок этих наблюдений. Когда этот блок длинный, он обычно сглаживает острые пики и впадины, и относительно конструкции методом наименьших квадратов длинная скользящая средняя снижает экстремальные пики и впадины.
Экспоненциальное сглаживание применяет убывающие асимметричные веса. Относительно симметричной подгонки методом наименьших квадратов экспоненциальное сглаживание и другие схемы асимметричных весов вносят некоторое искажение формы и смещают форму точек разворота.
Окно с целочисленными весами
Подогнанную среднюю точку можно получить, умножив окно наблюдений на фиксированный набор целочисленных весов и разделив на опубликованный нормирующий коэффициент. Это окно с целочисленными весами — компактная реализация полиномиальной подгонки.
Табличные наборы покрывают полиномы второго–пятого порядка и окна от 5 до 25 наблюдений. Наборы второго и третьего порядка образуют одно табличное семейство, а наборы четвёртого и пятого порядка — другое.
Пятиточечный набор весов второго и третьего порядка симметричен относительно своей средней точки и разворачивается из свёрнутой таблицы как -3, 12, 17, 12 и -3.
Выборочный ряд и пятиточечная центрированная аппроксимация методом наименьших квадратов
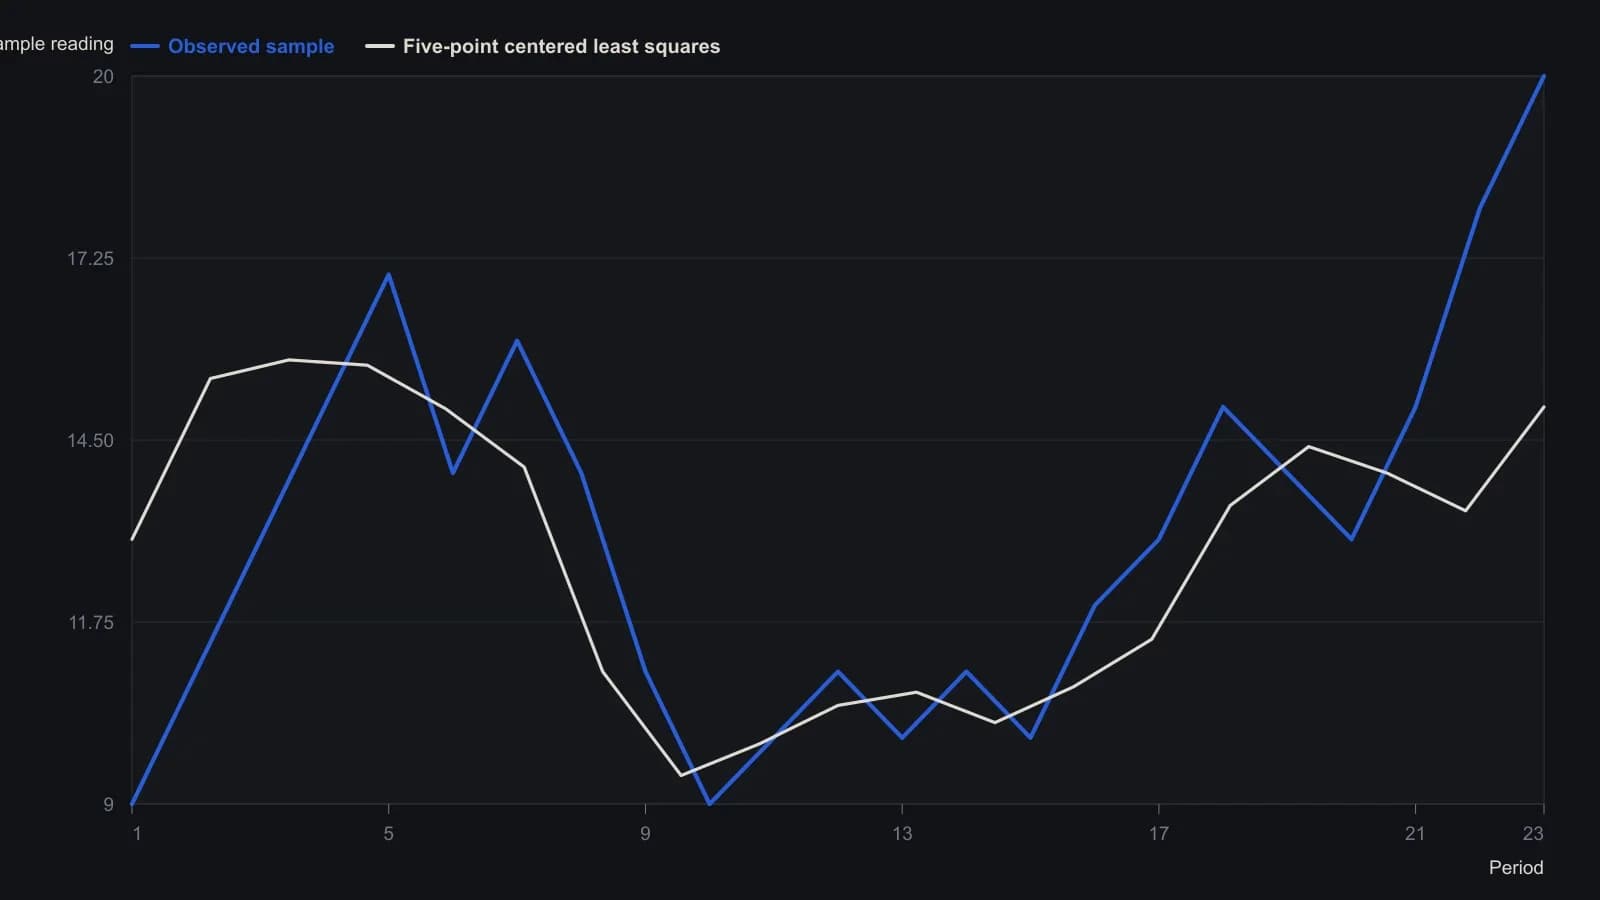
Центрированные значения считаются по пятиточечным квадратичным/кубическим целым −3, 12, 17, 12, −3, делённым на 35. Для периодов 1–2 и 22–23 центрированной аппроксимации нет: окну нужны два наблюдения с каждой стороны.
Пятиточечные и 25-точечные окна на недельных доходностях
На недельных доходностях среднесрочных облигаций с 6 March 1987 по 12 January 1990 пятиточечный сглаживатель второго и третьего порядка удерживал основные максимумы и минимумы почти в фазе с исходным рядом, включая пик на неделе 34, связанный с рыночной реакцией 19 October 1987.
Соответствующий 25-точечный сглаживатель второго и третьего порядка задерживал высокие острые пики и впадины примерно на две-три недели. Это более позднее появление тех же разворотов и есть фазовая задержка. Более длинное окно также растянуло пик недели 34 в сторону более поздних наблюдений и оставило неглубокие развороты около недель 66 и 110 без этой задержки.
Что убрал остаточный ряд
Остаточный ряд — это поточечная разность между исходными наблюдениями и сглаженным рядом. Он показывает, сколько вариации было убрано и осталась ли оставшаяся структура.
Пятиточечный остаток убрал около плюс-минус 0.1 процента доходности на всплеске недели 34, ограничил этот выброс примерно четырьмя неделями и в остальном оставил фоновые колебания около плюс-минус 0.03 процента доходности плюс примерно регулярный скачок плюс-минус 0.05 процента каждые 17 to 25 недель.
25-точечный остаток убрал около плюс-минус 0.3 процента доходности на том же всплеске, поднял амплитуду фонового остатка примерно до плюс-минус 0.1 процента доходности, растянул этот пиковый остаток к неделе 50 и показал более крупное оставшееся колебание с шагом около 30 недель.
Подбор длины окна по оставшейся структуре
Длина окна — это конструкционный выбор, который должен следовать за проверкой оставшейся структуры остатка. После этой проверки сглаживатель может стоять перед последующим анализом как способ решить, сколько вариации и какого вида убирать.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии