2019выпуск C0748-56
Построение полос экспоненциального отклонения от срединной средней
Полосы экспоненциального отклонения центрируются на срединной средней цены закрытия и задают ширину по рекурсивно сглаженному абсолютному отклонению. После истечения lookback три ряда можно восстановить по этому lookback, множителю отклонения и выбору простой или экспоненциальной срединной линии.
- Конверт центрируется на срединной средней цены закрытия — простой или экспоненциальной — за выбранный lookback, а первая мера ширины — абсолютное расстояние от этой срединной линии до последней цены закрытия.
- Это абсолютное расстояние рекурсивно сглаживается множителем сглаживания, который равен 2, делённым на единицу плюс длина lookback, поэтому недавние отклонения получают больший вес, чем более старые.
- Верхний и нижний конверты прибавляют и вычитают сглаженное отклонение, масштабированное множителем отклонения, обычно равным 2, от той же срединной средней.
- По сравнению с конвертом стандартного отклонения типа Боллинджера конструкция описывается как сильнее взвешивающая недавние данные и дающая меньшее число пробоев.
Центрировать полосу на срединной средней
Конструкция центрирует полосу на срединной средней цены закрытия за выбранный lookback. Эта срединная средняя может быть простой скользящей средней или экспоненциальной скользящей средней.
Первая мера ширины — абсолютное расстояние от этой срединной средней до последней цены закрытия.
Применить множитель сглаживания
Это абсолютное расстояние рекурсивно сглаживается тем же множителем, что используется в экспоненциальном усреднении. Множитель сглаживания равен 2, делённым на единицу плюс длина lookback, поэтому недавние отклонения получают больший вес, чем более старые.
Сформировать внешние конверты
Верхний и нижний конверты формируются прибавлением и вычитанием сглаженного отклонения, масштабированного явным множителем отклонения, от той же срединной средней. Множитель отклонения обычно задают равным 2.
Полосы экспоненциального отклонения на дневном NYSE Composite
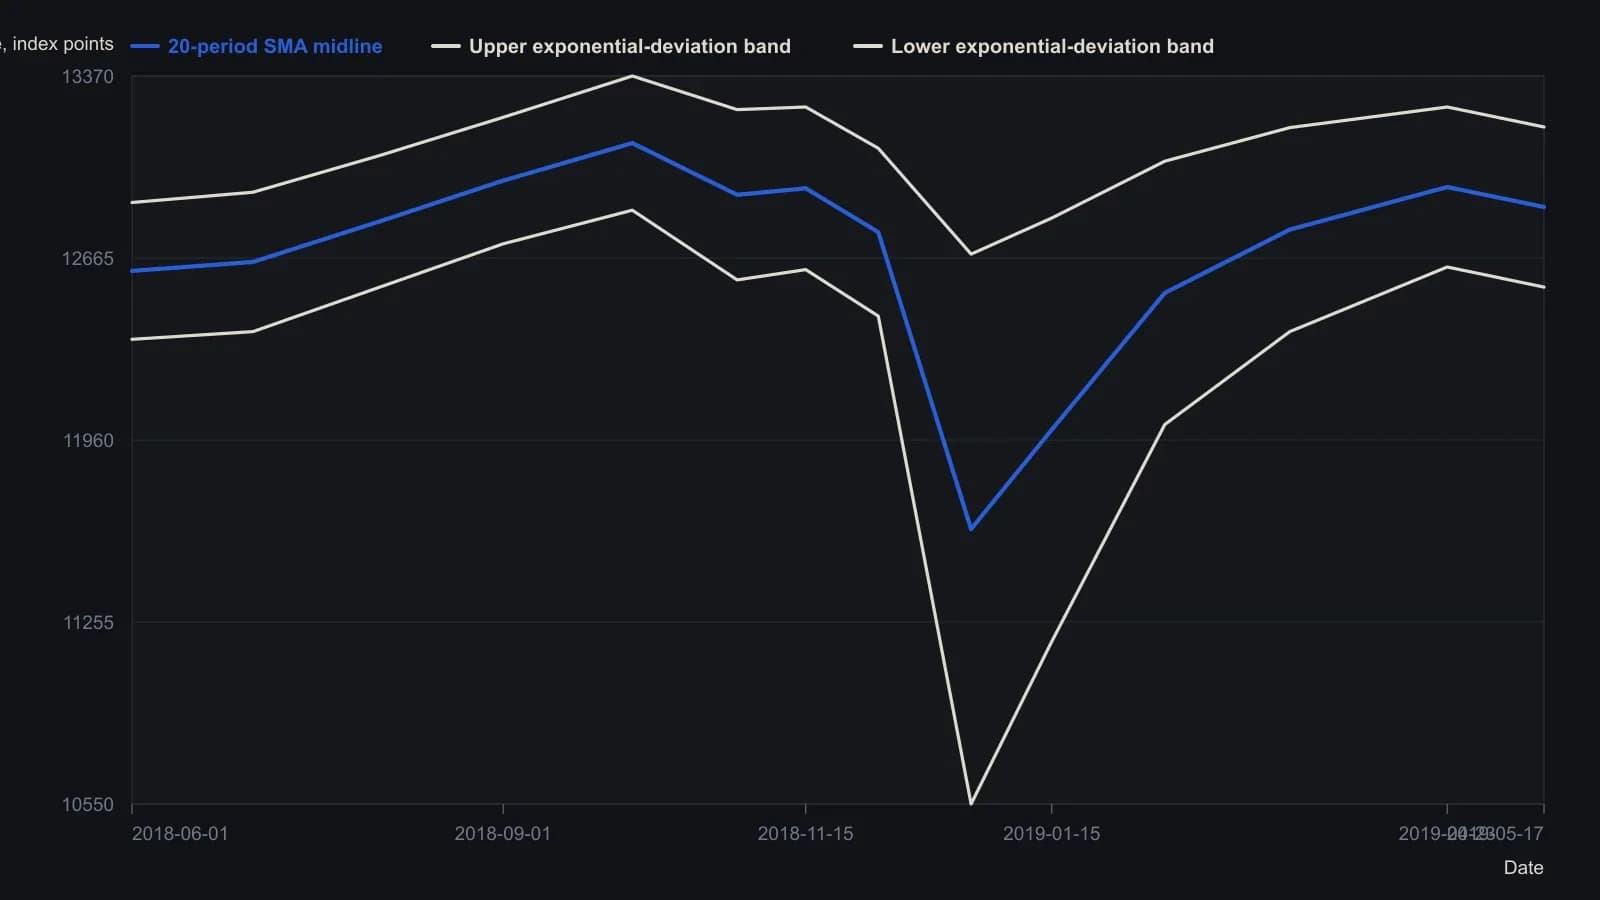
В шапке графика напечатаны входы TASC Jul 2019 Periods=20, DevMult=2, UseSMA=true; показания последнего бара: midline 12862.47, upper 13172.57, lower 12552.38, last 12738.36 на 17 May 2019. На исходном графике виден второй, более быстрый оверлей, он не оцифровывался. Точки средней линии, кроме последнего бара, — середина двух конвертов, что следует из тождества индикатора Upper/Lower = midline ± 2×ED. Точность растра — десятки пунктов индекса, а не сотые доли показаний.
Сопоставление с конвертом типа Боллинджера
По сравнению с конвертом стандартного отклонения типа Боллинджера эта конструкция экспоненциального отклонения описывается как сильнее взвешивающая недавние данные и дающая меньше пересечений внешней полосы. Это сопоставление по числу пробоев, а не утверждение о применении на рынке.
Входы, необходимые, чтобы построить три ряда
Эталонные реализации выставляют lookback, множитель отклонения и переключатель между простой и экспоненциальной срединными линиями как единственные входы конструкции, необходимые, чтобы построить три ряда после истечения lookback.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних