1987выпуск C051-6
Построение Williams %R, подтверждённого объёмом
Williams %R только по цене остаётся базовым диапазонным осциллятором. Пересборка добавляет ценовую составляющую короткого горизонта, ценовую составляющую более длинного горизонта, шлюз согласия по объёму и зависящий от длины амплитудный фактор, так что подтверждение, экстремумы и дивергенция становятся явными конструкционными решениями.
- Williams %R только по цене находит разрыв от lookback-максимума до текущего закрытия внутри lookback-диапазона цены, масштабирует это отношение на 100 и строится в инверсии: 0 сверху, 100 снизу.
- Пересобранный индекс собирается из ценовой составляющей короткого горизонта, ценовой составляющей более длинного горизонта и объёмной составляющей, и сигнал не может появиться, пока объёмная составляющая не поддерживает ценовое движение.
- Совпадающие знаки на модифицированных рядах Williams %R закрытия и объёма подтверждают, что тренд может продолжиться; противоположные знаки трактуются как возможная близкая точка разворота.
- Зависящий от длины амплитудный фактор и перевзвешивание по изменению закрытия не дают композиту сжиматься к средней полосе, так что значения выше 70, ниже 30 и дивергенции относительно цены остаются проверяемыми.
Базовый вариант только по цене
Williams %R — диапазонный осциллятор, который помещает текущее закрытие внутрь lookback-окна максимум–минимум. Форма только по цене находит разрыв от lookback-максимума до текущего закрытия внутри lookback-диапазона цены, масштабирует это отношение на 100 и строится в инверсии: 0 сверху, 100 снизу.
В этой конструкции осциллятор переформулирован как три модифицированных ряда, которые питают композитный индекс. Показание только по цене остаётся базой, относительно которой задаётся пересборка со шлюзом по объёму.
Двухгоризонтные составляющие и шлюз объёма
Пересобранный индекс собирается из ценовой составляющей короткого горизонта, ценовой составляющей более длинного горизонта и объёмной составляющей. Задано, что сигнал не может появиться, пока объёмная составляющая не поддерживает ценовое движение.
Каждый модифицированный percent R — это знаковое, дважды масштабированное сравнение ряда либо со средним половины окна, либо с однобарным изменением, нормализованное lookback-диапазоном этого ряда. Три модифицированных ряда каждый масштабируется на 2 и сравнивают объём со средним объёма половинной длины по диапазону объёма за период, закрытие со средним закрытия половинной длины по диапазону закрытия за период и однобарное изменение закрытия с диапазоном закрытия за период.
Тренд, подтверждение и перевзвешивание
Тренд предполагается, когда знак последнего изменения закрытия к закрытию совпадает со знаком предыдущего модифицированного Williams %R закрытия.
Анализ объёма и цены применяется как правило подтверждения: согласуется ли модифицированный ряд объёма по знаку с модифицированным рядом закрытия, прежде чем тренд считается усиленным. Совпадающие знаки на модифицированных рядах Williams %R закрытия и объёма трактуются как объёмно-ценовое подтверждение того, что тренд может продолжиться. Противоположные знаки трактуются как возможная близкая точка разворота.
Композит перевзвешивается простым Williams %R изменения закрытия в двух состояниях: закрытие и объём подтверждают тренд, пока закрытие растёт, или закрытие и объём не подтверждают, пока закрытие падает.
Амплитудный фактор и запасной композит
Амплитудный фактор — зависящий от длины скаляр, который не даёт композиту схлопываться к средней полосе по мере удлинения окна исследования. Он равен 0.25, когда длина исследования меньше 10. Когда длина больше 10, он равен длине, делённой на 32, минус 1/16. Это отображение описано как подгонка методом проб и ошибок, чтобы более длинные окна не сжимались к полосе 40-to-60.
Когда эти два состояния подтверждения и направления не выполнены, простой ряд изменения закрытия полагается равным амплитудному фактору, и композит упрощается до 25, умноженных на компоненту закрытия, умноженных на компоненту объёма плюс 1, плюс 2.
Три модифицированные компоненты описаны как колеблющиеся между 0.0 и 1.20, при этом значения 1 и выше трактуются как сигналы, а значения ниже 1 — как неопределённые, так что экстремумы появляются только когда объём и цена сильно коррелированы.
Вершины, основания и дивергенция
Значения выше 70 и ниже 30 трактуются как условия вершины или основания. Дивергенция — это условие на графике, при котором более поздний ценовой экстремум не подтверждается композитом; здесь она используется как более острая гипотеза точки разворота, чем осциллятор только по цене.
Дивергенции относительно цены описаны как более острые, чем у исходного Williams %R. На 14-периодном сравнении ряд только по цене оставался прижатым на протяжении late-November роста, тогда как 3-периодное среднее композита напечатало early-December дивергенцию.
3-дневная средняя улучшенного Williams %R по декабрьским казначейским облигациям
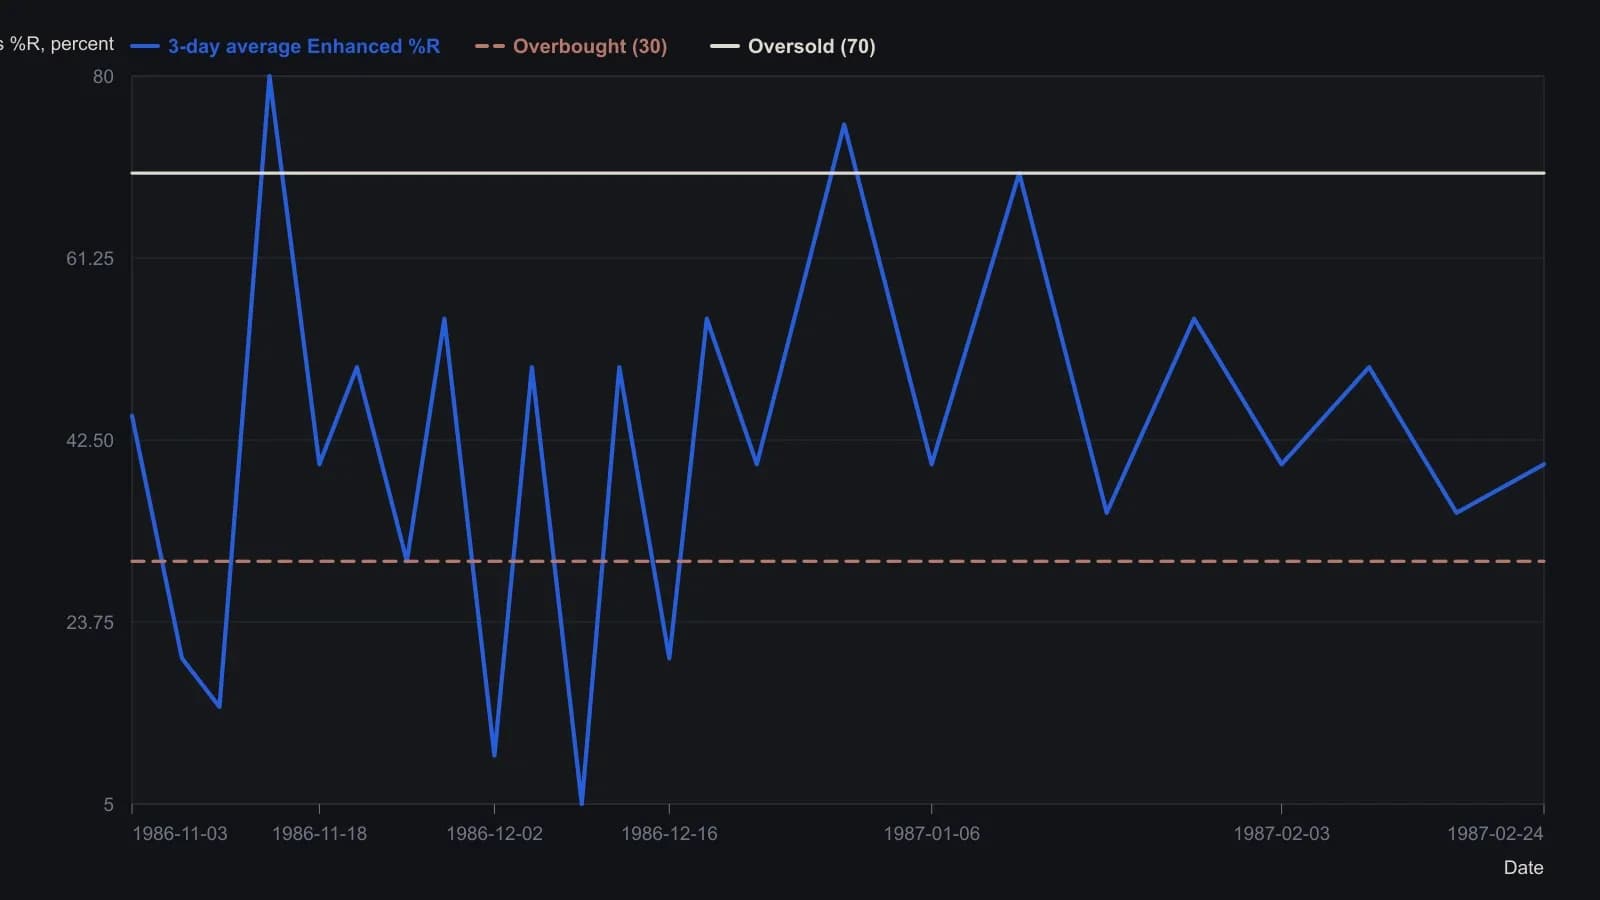
Исходный график строит Williams %R в инвертированном виде (0 сверху, 100 снизу). Сравнительные значения используют 14-дневный улучшенный индекс; эта панель — 3-дневная средняя этой серии. Оцифровано с журнального растра и округлено до 5 пунктов индекса.
Все разборы дорожки · 13 разборов
- 1987Построение Williams %R, подтверждённого объёмом
- 1991Проверьте осцилляторы с инверсией диапазона, прежде чем накладывать stochastic %K и Williams %R
- 1991Знаковый осциллятор середины диапазона на основе стохастика и Williams
- 1993Подтверждайте внутридневную свечу только после того, как более длинный цикл повторит её
- 1994Построение индекса среднего направленного движения, стохастической пары и Williams percent R по максимумам, минимумам и ценам закрытия
- 1994Разметьте ленту, прежде чем читать стохастик или Williams %R
- 1996Калибровка входов Williams %R в восходящих каналах
- 1997Динамические зоны для уровней покупки и продажи осциллятора
- 1998Каналы регрессии, заякоренные на окнах разворотов Williams %R
- 1999Построение изолированных синтетических волновых форм для наблюдения за установлением индикаторов
- 2000Выбор шкалы для осцилляторов скользящих средних
- 2004Разделение скорости входа и выхода по режиму
- 2008Посчитайте серию, затем подтвердите pivot у границы канала