2019выпуск C0218-23
Парабола объёма и волатильности и моментум знакового объёма
10-летнее окно SPY, заканчивающееся September 29, 2017, описывается как парабола 25-дневной средней доходности против 25-дневного среднего объёма с вершиной при объёме 148 миллионов. Архив трактует рыночный моментум как знаковое произведение объёма и изменения цены — это бриф построения, использованный здесь для on-balance volume и volume-price analysis.
- График 25-дневной средней доходности против 25-дневного среднего объёма для SPY на 10-летнем окне, заканчивающемся September 29, 2017, описывается как парабола, а не прямая линия, с вершиной при объёме 148 миллионов.
- Ниже этой вершины 25-дневная средняя доходность описывается как колеблющаяся около нуля в диапазоне от -0.5% до +0.5%, а медианный объём ряда около 142 миллионов лежит близко к вершине.
- В том же окне средний объём в дни роста примерно на 4% ниже среднего, а средний объём в дни снижения на 4% выше среднего, тогда как среднее изменение цены составляет +0.77% в дни роста против -0.87% в дни снижения.
- Источник трактует рыночный моментум как знаковое произведение объёма и изменения цены и утверждает, что неисполненная заявка не имеет моментума, потому что сделка не завершена.
Средняя доходность против среднего объёма
График 25-дневной средней доходности против 25-дневного среднего объёма для SPY на 10-летнем окне, заканчивающемся September 29, 2017, описывается как парабола, а не прямая линия, с вершиной при объёме 148 миллионов.
Ниже этой вершины 25-дневная средняя доходность описывается как колеблющаяся около нуля в диапазоне от -0.5% до +0.5%. Медианный объём ряда около 142 миллионов лежит близко к вершине.
25-дневный средний объём SPY против 25-дневной средней доходности
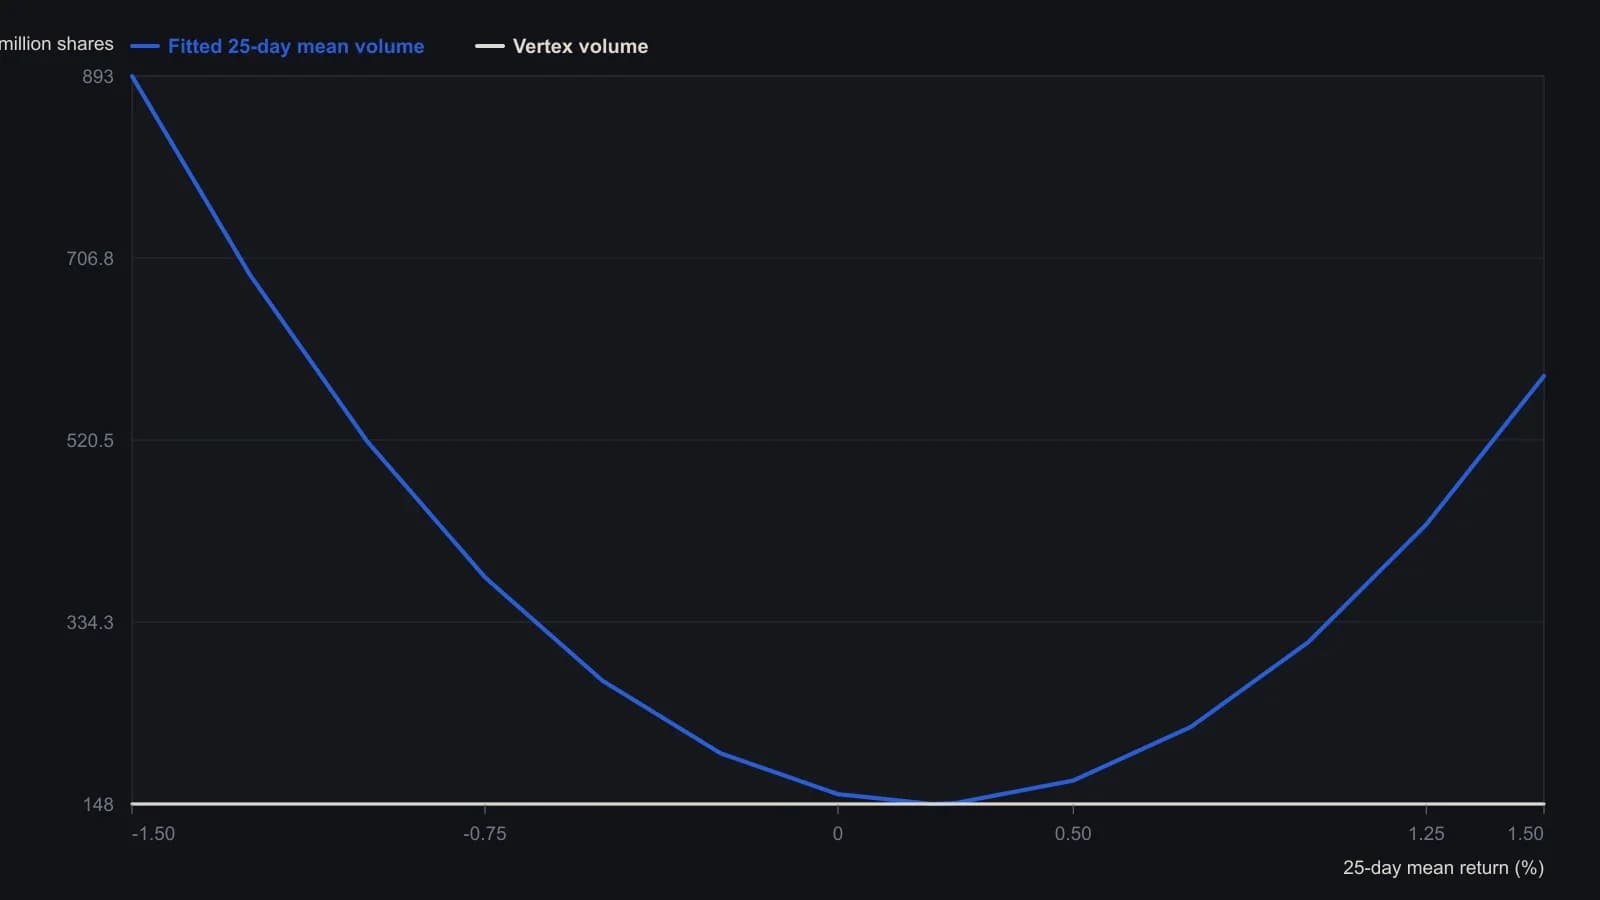
Оценка методом наименьших квадратов приведена как y = 258,415,324x² − 102,208,800x + 158,194,769 по 25-дневным средним для SPY по 29 September 2017 (R² = 0.3140). Объём показан в миллионах акций. Автор отмечает, что асимметрия может смениться знаком при другом окне или другом тикере; это напечатанная парабола, а не исходное облако точек.
Объём в дни роста и дни снижения
В том же окне SPY средний объём в дни роста примерно на 4% ниже среднего, а средний объём в дни снижения на 4% выше среднего. Среднее изменение цены составляет +0.77% в дни роста против -0.87% в дни снижения.
Когда объём разбит по дням роста и дням снижения и масштабирован как кратность медианного объёма, абсолютное изменение цены растёт вместе с объёмом с обеих сторон ниже примерно 3-кратной медианы. Дни снижения движутся сильнее, чем дни роста, выше этого порога.
10-летнее окно SPY, заканчивающееся September 29, 2017, связывает отрицательный объём со средним дневным снижением цены на 0.15%.
Конкурирующие объяснения объёма и волатильности
Источник формулирует четыре конкурирующих объяснения объёма и волатильности. Смесь распределений трактует информацию как почти одновременную, с малым лагом. Последовательное поступление информации предполагает, что информированные трейдеры действуют первыми. Дисперсия убеждений — третье объяснение. Шумная торговля может удерживать всплеск объёма сгруппированным в течение дней.
Моментум только после сделки
Источник трактует рыночный моментум как знаковое произведение объёма и изменения цены. Неисполненная заявка не имеет моментума, потому что сделка не завершена.
Редакционное прочтение для построения фильтра
TradersWeek читает параболу как основание не трактовать объём как штамп «да или нет» на цене. Вблизи вершины и вблизи соседней медианы около 142 миллионов 25-дневная средняя доходность лежит близко к нулю, поэтому показание объёма в этой области — слабый вход конструкции.
Знаковое произведение объёма и изменения цены — архивное определение моментума. Это определение может заменить лозунг, что объём опережает цену, когда on-balance volume или volume-price analysis перестраивается как фильтр.
Четыре объяснения остаются конкурирующими. Смесь распределений подразумевает малый лаг. Последовательное поступление информации предполагает, что информированные трейдеры действуют первыми. Дисперсия убеждений и шумная торговля, которая группирует всплеск объёма в течение дней, — альтернативные конструкции. Архив не выбирает между ними.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний