1989выпуск C081-4
Тестирование правил разворота RSI против продолжения тренда
Эта архивная статья фиксирует один прогноз RSI и сравнивает правило смены направления, правило обратного пересечения с трейлинг-стопом и правило непрерывного следования, чтобы выяснить, какую работу просят выполнить у показания.
- RSI — это ограниченный осциллятор 0-to-100, построенный по усреднённым положительным и отрицательным изменениям цены закрытия за заданный lookback, затем рекурсивно сглаживаемый на каждом новом баре.
- Дивергенционную постановку сложно закодировать как один однозначный исторический тест, тогда как пороги перекупленности-перепроданности легко кодируются как контртрендовые входы.
- Один и тот же прогноз сравнивали как правило смены направления, правило обратного пересечения с канальным трейлинг-стопом n-bar и моментум-стратегию с правилом непрерывного следования.
- Материал пришёл к выводу, что экстремальное показание чаще отмечало дальнейшее продолжение, чем близкий разворот.
Как строится прогноз
RSI формируется усреднением положительных чистых изменений цены закрытия и отрицательных чистых изменений цены закрытия за lookback, взятием их отношения и отображением этого отношения на шкалу от 0 до 100.
Первое 14-баровое показание делит среднее вверх и среднее вниз каждое на 14. Последующие бары обновляют каждое среднее, умножая предыдущее среднее на 13, прибавляя последнее закрытие вверх или вниз и деля на 14.
Наложение на график, а не процедура постоянного пребывания в рынке
Мера была представлена как наложение на график, которое должно отмечать недавние максимумы и минимумы вскоре после их формирования, а не как механическую процедуру, которая постоянно остаётся в рынке.
Что можно закодировать как однозначный тест
Дискреционная дивергенционная постановка ждёт, пока цена продлит предыдущий экстремум, а осциллятор не подтвердит его, и удерживает действие, пока осциллятор не пробьёт промежуточный свинг. Эту последовательность сложно закодировать как однозначный исторический тест.
Пороговое использование как показания перекупленности-перепроданности легко кодируется, и такое кодирование обычно ставит контртрендовую сделку. Повышенная зона трактуется как приближающаяся вершина, а пониженная — как приближающееся дно.
Три процедуры на одном и том же показании
Одна тестируемая короткая процедура использовала правило смены направления. Она требовала, чтобы осциллятор торговался выше повышенного параметра, проиллюстрированного на уровне 70, затем развернулся вниз на один бар, со входом на следующем открытии и канальным трейлинг-стопом high/low за n-bar.
Вторая тестируемая короткая процедура использовала правило обратного пересечения. Она требовала, чтобы осциллятор сначала превысил тот же повышенный параметр, а затем повторно пересек его сверху, прежде чем продавать на следующем открытии, снова с канальным трейлинг-стопом high/low за n-bar.
Третья моментум-стратегия использовала правило непрерывного следования. Она покупала, когда осциллятор достигал повышенного показания, и продавала, когда достигал пониженного, оставаясь всегда в рынке и не используя стоп.
Оценка сравнивала lookback в 9, 14 и 19 баров по трём процедурам.
К какому выводу пришёл материал
Материал пришёл к выводу, что экстремальное показание осциллятора чаще отмечало дальнейшее продолжение, чем близкий разворот, и что осциллятор поэтому выявлял тренды устойчивее, чем точки разворота перекупленности или перепроданности.
Прибыли RSI с лучшими параметрами на двенадцати фьючерсных рынках
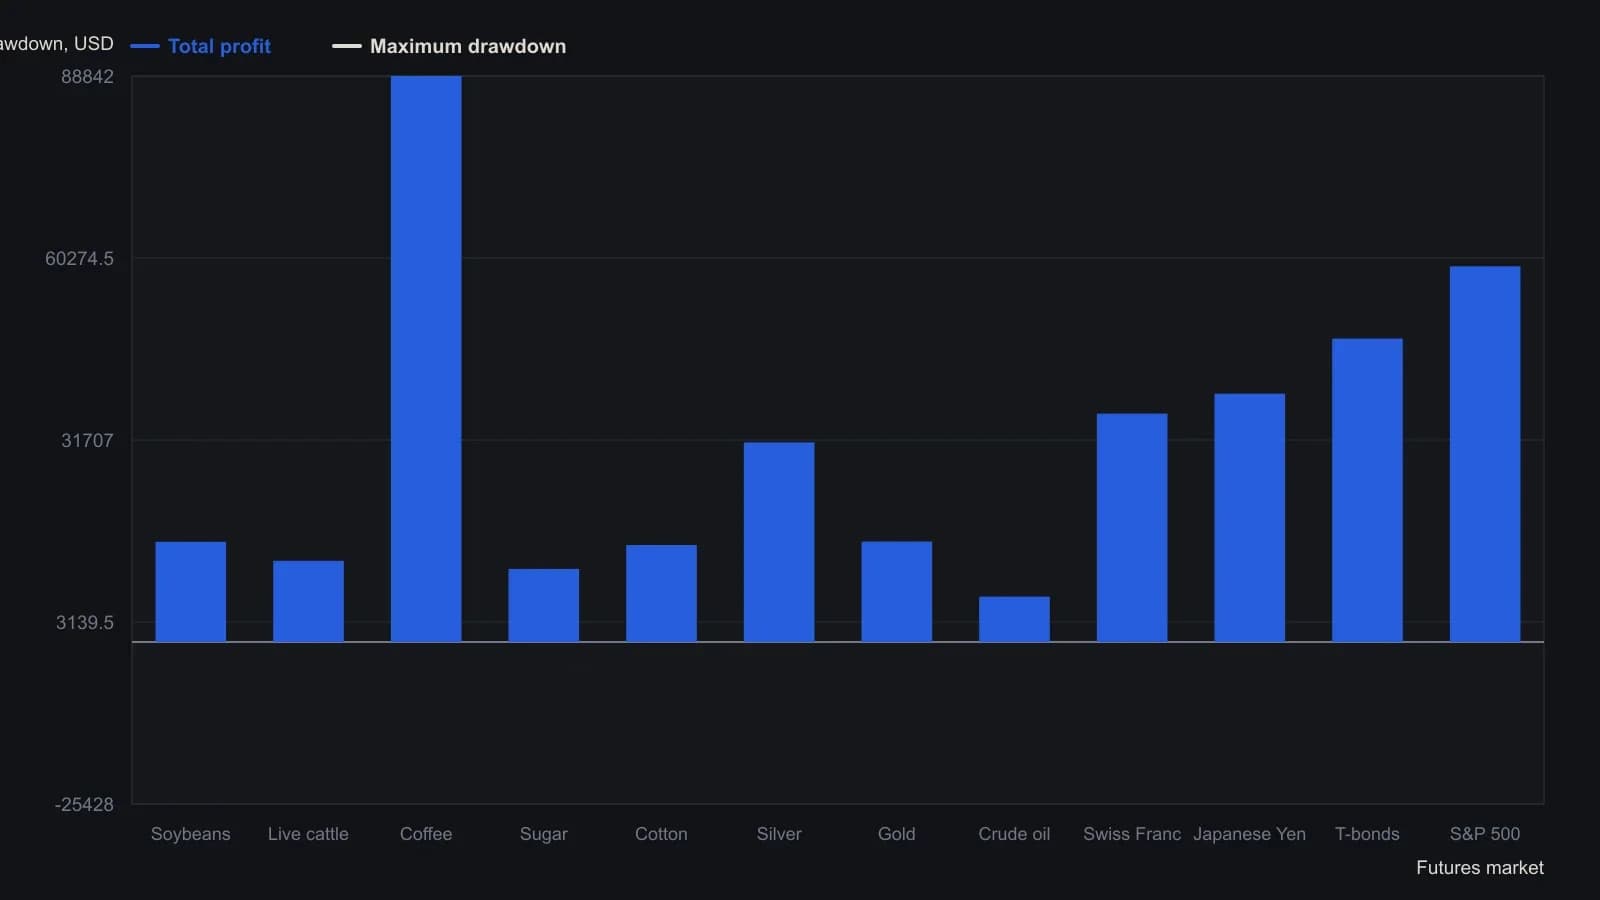
Период RSI и зоны перекупленности/перепроданности — выбранный автором оптимум для каждого рынка, а не один общий набор параметров. S&P 500 — единственная строка со сменой направления (скользящий стоп по 15-дневному максимуму/минимуму); все остальные строки — покупать силу / продавать слабость без стопа.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило