1996выпуск C041-8
Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
Механическая процедура читает индекс золотодобывающих компаний через процентный скачок с коротким лагом и многонедельное удержание выше или ниже экстремума внутри позиции, затем оценивает зафиксированные правила на второй выборке доходностей. Те же флаги инвертируются от доходности к облигации и становятся выходом в кэш, когда их накладывают на фонд, который нельзя шортить.
- Процедура рассматривает индекс золотодобывающих компаний как индикатор направления долгосрочных доходностей, потому что опубликованные данные по инфляции описывают прошлое, а золото используется как прокси средства сохранения стоимости для воспринимаемой будущей инфляции.
- GMIjmp% — это процентный скачок за одну-четыре недели, который отмечает внезапное изменение восприятия инфляции, а AbvBlw требует заданное число недель выше минимума в шорте или ниже максимума в лонге перед покупкой или продажей.
- Пять параметров выбираются совместно на parameter-search-segment по чистому результату, винрейту, просадке и устойчивости соседних значений, затем фиксируются до любого прогона на out-of-sample-segment.
- Покупка ряда 30-летней доходности Treasury определяется как продажа облигации, а оверлей на фонд государственных ценных бумаг может трактовать короткую сторону только как выход в кэш.
Индекс золотодобывающих компаний как индикатор направления
Процедура рассматривает индекс золотодобывающих компаний как индикатор направления долгосрочных доходностей, потому что опубликованные данные по инфляции описывают прошлое, а золото используется как прокси средства сохранения стоимости для воспринимаемой будущей инфляции.
Среди нескольких товарных и добывающих рядов, проверенных как предикторы направления долгосрочных ставок, индекс золотодобывающих компаний был выбран на эмпирических основаниях. Более короткий биржевой индекс золота и серебра описан как схожий, но слишком короткий, чтобы считать его валидным.
Скачок с коротким лагом и многонедельное удержание
Первый фильтр — GMIjmp%, процентное изменение индекса золотодобывающих компаний за короткий лаг от одной до четырёх недель. Он предназначен отмечать внезапное изменение восприятия инфляции. Здесь этот процентный скачок на коротком интервале трактуется как дискретная лаговая базовая линия rate-of-change, а не как сглаженное среднее цен.
Скользящая средняя в этой процедуре поэтому является преобразованием упорядоченных наблюдений с заданным lookback. Правило momentum-strategy трактует большое быстрое изменение прокси золотодобычи как сдвиг восприятия инфляции и потому как направленный ориентир для долгосрочных доходностей.
Второй фильтр — AbvBlw. Состояние становится положительным после того, как прокси остаётся выше самого низкого минимума, зафиксированного в шорте, заданное число недель, и становится отрицательным после того, как прокси остаётся ниже самого высокого максимума, зафиксированного в лонге, заданное число недель. mechanical-trading-system покупает после удержания выше минимума и продаёт после удержания ниже максимума.
Вместе пороги скачка и многонедельные тесты персистентности полностью задают вход, выход и воздержание. mechanical-trading-system применяется без дискреционного вмешательства.
Выбор пяти параметров только на одной выборке
Пять параметров выбираются совместно: порог скачка вверх, порог скачка вниз, лаг скачка, число недель выше минимума короткой стороны и число недель ниже максимума длинной стороны. Их оценивают вместе по чистому результату, винрейту, просадке и устойчивости соседних значений, предварительно сузив пространство поиска, а не перебирая все пять вслепую.
Разработка обязана использовать как минимум два отдельных сегмента данных. parameter-search-segment — это историческое окно, в котором выбирают проценты скачка, длину лага и недели персистентности. out-of-sample-segment — отдельное историческое окно, которое используют только после фиксации параметров, чтобы проверить, дают ли те же правила по-прежнему пригодный направленный результат. Это более позднее окно не используют для выбора правил.
Зафиксированные значения на двух недельных окнах доходностей
На недельных 30-летних доходностях с июня 1985 по декабрь 1995 зафиксированные значения скачка вверх 24 процента, скачка вниз минус 20 процентов, четырёхнедельного лага и 50-недельной персистентности с обеих сторон дали восемь сделок, из которых семь были прибыльными. Эти зафиксированные значения относятся к этому окну.
Те же зафиксированные параметры, применённые к недельным 30-летним доходностям с января 1975 по январь 1986, дали шесть сделок, из которых пять были прибыльными.
Недельные доходности 30-летних казначейских облигаций, mid-1990 through 1995
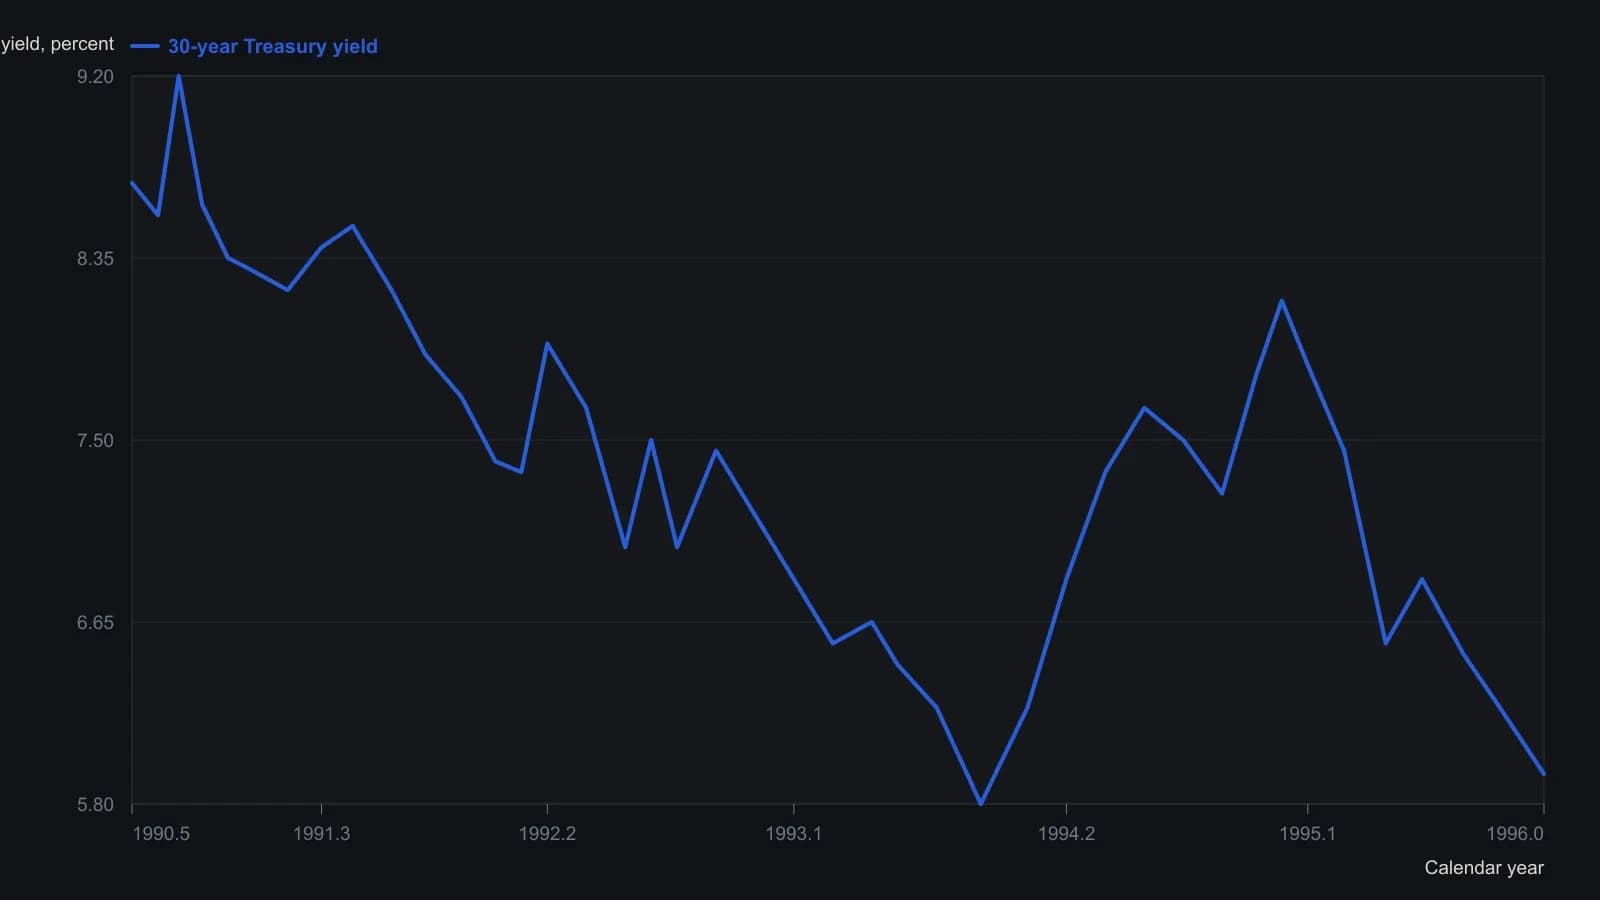
Недельные закрытия оцифрованы с опубликованного растра, поэтому точки разворота приблизительны с погрешностью около пяти базисных пунктов. Закрытие 29 December 1995 на 5.94 процента — это напечатанное значение заголовка, а не интерполяция по пикселям. Пронумерованные сигнальные стрелки на исходной панели опущены.
Те же сигналы на фонде, который нельзя шортить
Когда те же сигналы наложили на фонд государственных ценных бумаг с сентября 1982 по декабрь 1995, результаты короткой стороны трактовали как учебный случай выхода в кэш, потому что фонд нельзя шортить.
Автор отмечает, что окно фонда лишь на несколько лет длиннее теста по доходностям, поэтому оверлей может унаследовать подгонку под кривую от ряда доходностей.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило