2014выпуск C0163-64
Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
Стохастический осциллятор помещает последнее отфильтрованное наблюдение между экстремумами lookback на отфильтрованном ряде, затем двухлаговый сглаживатель в стиле спектра превращает этот диапазон в прогнозное значение. Когда конструкция использует закрытия баров, вход по правилу ждёт исполнения по open следующего бара, чтобы бар сигнала не считался сделкой.
- Стохастический диапазон берётся из наибольших и наименьших значений на отфильтрованном ряде за заданную длину lookback, а не из сырых неотфильтрованных максимумов и минимумов.
- Рекурсия в стиле maximum entropy spectrum смешивает среднее текущего и предыдущего стохастических значений с двумя предыдущими сглаженными выходами и формирует прогнозное значение.
- Вход по правилу на основе close логически не может исполниться на баре сигнала. Консервативное соглашение ждёт исполнения по open следующего бара.
- Пример графика может держать прогнозный сигнал отдельно от сделки с задержкой в один бар, чтобы конструкцию осциллятора не путали с исполнением.
Как lookback задаёт диапазон
Значение стохастического осциллятора можно построить, поместив последнее отфильтрованное наблюдение между наибольшим и наименьшим отфильтрованными наблюдениями, найденными за заданный lookback.
Эти экстремумы окна определяются сравнением каждого отфильтрованного наблюдения в lookback, а не использованием сырых неотфильтрованных максимумов и минимумов. Отфильтрованный ряд — это промежуточный упорядоченный ряд, который задаёт диапазон.
Длина lookback — это число отфильтрованных наблюдений, которые просматриваются, чтобы найти наибольшее и наименьшее значения, используемые при масштабировании. Результат — ограниченное перемасштабирование последнего отфильтрованного наблюдения внутри этого окна.
Как двухлаговый сглаживатель формирует значение
Осциллятор затем можно пропустить через рекурсию в стиле maximum entropy spectrum. Эта рекурсия применяет коэффициенты к среднему текущего и предыдущего стохастических значений и к двум предыдущим сглаженным выходам.
Шаг maximum entropy spectrum — это рекурсивный сглаживатель. Он смешивает недавние стохастические значения с двумя лаговыми выходами, чтобы получить прогнозное значение по упорядоченному ряду.
Редакционное примечание: держите этот сглаживатель отдельно от решения о lookback. Lookback задаёт только диапазон. Рекурсия только перестраивает уже масштабированный ряд.
Почему правило на основе close ждёт следующего open
Когда конструкция использует закрытия баров, вход по правилу логически не может исполниться на том же баре, который породил сигнал. Вход по правилу — это заранее запрограммированное условие покупки или продажи, которое заменяет дискреционное перечитывание того же бара и тестируется вместе со своим допущением об исполнении.
Консервативное соглашение симуляции — входить или выходить по open бара после появления сигнала. Такое исполнение по open следующего бара не даёт считать, что конструкция торгует бар, который её создал.
Пример графика может держать прогнозный сигнал и сделку с задержкой в один бар отдельно, чтобы конструкцию осциллятора не путали с исполнением.
Стохастик MESA Dollar General с сигнальными полосами 0.20 / 0.80
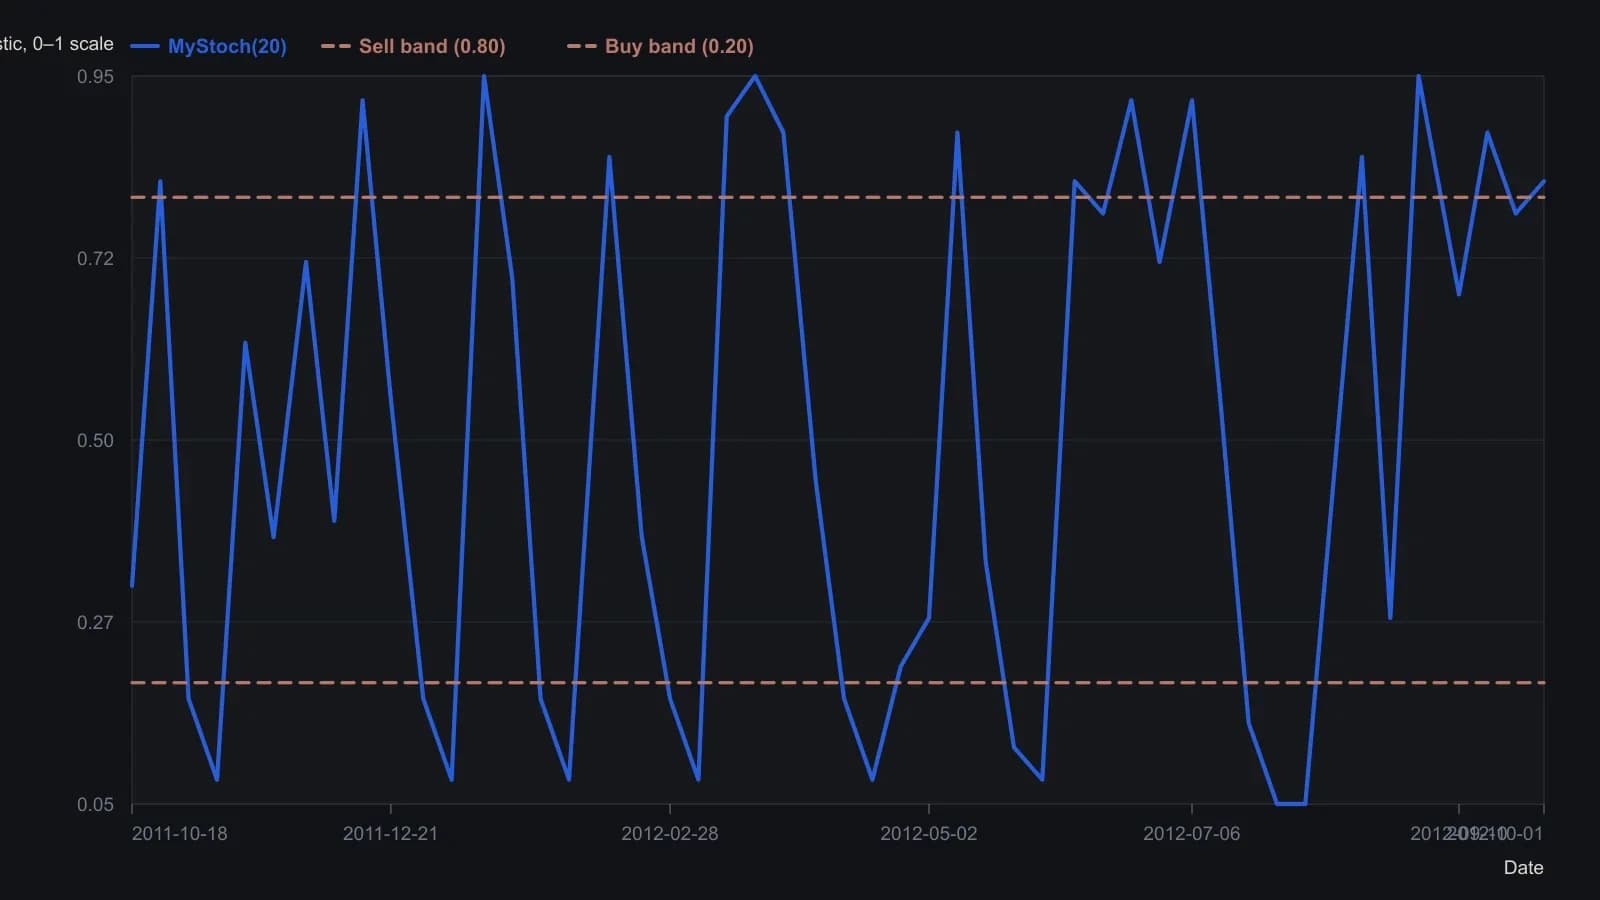
Выборка Excel использует SuperSmoothBars=10 и StochLen=20; сделки исполняются по открытию следующего бара, потому что осциллятор строится по закрытиям. Оцифровано с панели MyStoch на рисунке 13; значения по оси y приблизительны с точностью около 0.05.
Системы как заранее запрограммированные правила
Торговые системы описываются как заранее запрограммированные правила, которые выдают автоматические сигналы покупки и продажи вместо субъективной интерпретации. Они могут опираться на наборы индикаторов или на пользовательские правила.
Публичный каталог систем может описывать индикаторы, рынки, необходимые приложения и функции поддержки, не представляя подтверждённых историй результатов и редакционных рейтингов.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов