2006выпуск C051-4
Average true range в процентной шкале для сопоставимого диапазона
Average true range оценивает амплитуду на lookback, однако нешкалированный ряд остаётся в ценовых единицах и смешивает диапазон с ростом ценового уровня. Деление этой средней на текущую цену переводит тот же lookback в проценты, поэтому одна конструкция может отметить режим исторической волатильности, проверить, необычна ли тишина, и подать вход для решения об экспозиции.
- Average true range оценивает амплитуду движения цены на lookback, а не направленный перекос этого движения.
- Нешкалированный Average true range остаётся в ценовых единицах, поэтому более дорогой инструмент даёт большее показание, и два ряда нельзя сравнивать напрямую.
- Нормированный Average true range делит ту же среднюю на текущую цену — например, последнее закрытие или скользящую среднюю — и переводит диапазон в процент от этого делителя.
- Ряд в процентной шкале можно сопоставить с более ранними впадинами сжатия как с базой исторической волатильности и использовать для межрыночного ранга до выбора экспозиции.
Амплитуда на lookback
Average true range построен так, чтобы оценивать амплитуду движения цены на lookback, а не направленный перекос этого движения. True range бара — наибольшее из максимума бара минус минимум бара, максимума бара минус предыдущее закрытие и предыдущего закрытия минус минимум бара. Average true range — среднее этих значений true range на фиксированном lookback; четырнадцать — распространённое значение по умолчанию, и эта средняя по-прежнему выражена в ценовых единицах.
Перекос ценового уровня в нешкалированном показании
Нешкалированный Average true range остаётся в ценовых единицах, поэтому более дорогой инструмент ожидаемо даёт большее показание, чем более дешёвый, и два ряда нельзя сравнивать напрямую. Этот механический подъём — перекос ценового уровня: нешкалированная статистика диапазона растёт просто потому, что инструмент торгуется по более высокой цене.
Процент от текущей цены
Нормированный Average true range строится делением Average true range на текущую цену — например, последнее закрытие или скользящую среднюю, — что переводит диапазон в процент от этого делителя. Когда базовая цена мало меняется на короткой выборке, график в процентной шкале остаётся близким к нешкалированному. Два ряда расходятся, когда сам ценовой уровень сильно сдвинулся.
Долгое месячное сравнение
В месячном исследовании фондового индекса нешкалированный Average true range стоял почти в пять раз выше своего уровня двадцатью годами ранее, тогда как сам индекс был примерно в шесть раз выше, поэтому точечный ряд смешивал рост ценового уровня с волатильностью. В том же месячном исследовании крах конца 1980-х дал пик в процентной шкале около 13 процентов, и этот процентный ряд не брал повторно высоту краха до тех пор, пока годы спустя нешкалированный ряд уже это сделал.
Впадина сжатия как база
Поскольку гораздо более высокий уровень индекса делает возврат нешкалированного Average true range к минимумам середины 1990-х маловероятным, ряд в процентной шкале — та конструкция, которую всё ещё можно сопоставить с теми более ранними впадинами как с базой исторической волатильности. Исторически низкое показание диапазона в процентной шкале — это впадина сжатия, используемая как база для того, необычна ли текущая тишина.
Межрыночный ранг до экспозиции
Поставленный на два иеновых кросса с разными ценовыми уровнями, ряд в процентной шкале показал, что стерлинговая пара в последние месяцы была рынком с более широким диапазоном, давая вход волатильности в общих единицах до выбора экспозиции. Этот порядок — межрыночный ранг: кандидатные инструменты упорядочены по диапазону в процентной шкале, чтобы экспозицию можно было выбрать в общей единице волатильности.
S&P 500, месячный нормализованный ATR, 1983–2006
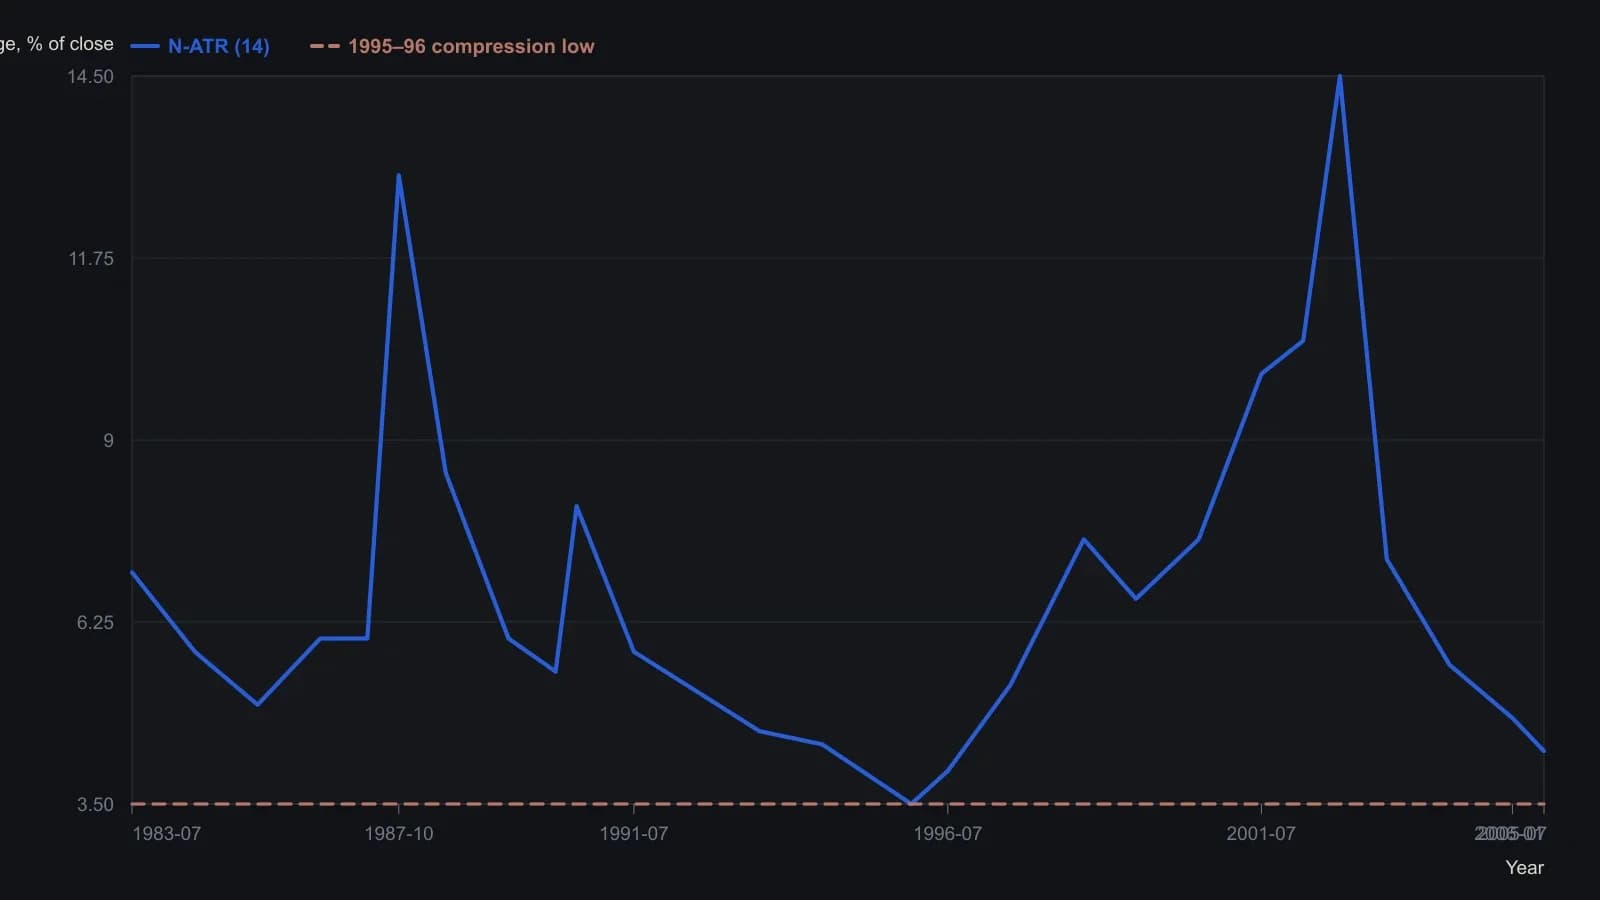
Построение в MetaStock: ATR(14), делённый на закрытие и умноженный на 100, по месячным барам непрерывного контракта S&P 500. Траектория оцифрована с Figure 3; пик 1987 около 13 процентов, последнее значение 4.34 процента и разрыв 0.80 процента до минимума середины 1990-х — уровни, которые указывает статья. Промежуточные точки приблизительны.
Когда шаг шкалирования важен
Шаг шкалирования описан как мало что добавляющий для деска короткого горизонта, который смотрит один инструмент. Это уместная конструкция, когда задача — более длинная история или межрыночное сравнение.
Все разборы дорожки · 6 разборов
- 1994Построение почасовых решёток индексных фьючерсов по живой волатильности
- 1995Отношение короткой исторической волатильности к длинной как режимный фильтр
- 2001Построение среднего с переменным интервалом из осциллятора разностей или прогноза волатильности
- 2006Average true range в процентной шкале для сопоставимого диапазона
- 2007Историческая компрессия и implied slope как карта режима фьючерсов
- 2013GARCH и ранг волатильности как классификаторы рыночного режима