2000выпуск C071-5
Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
Двухслойная конструкция начинается с вертикально-горизонтального фильтра, который классифицирует трендовые и консолидационные состояния. Только после того как этот режим установлен, трендовый фильтр допускает пересечение скользящих средних, чтобы определить входы и выходы.
- Вертикально-горизонтальный фильтр строится, чтобы классифицировать рынок как трендовый или консолидационный и затем применить другое семейство индикаторов. Он не является самостоятельным сигналом на покупку или продажу.
- Типичная конструкция использует окно в 28 периодов. Числитель — разница между максимальным и минимальным закрытием, знаменатель — сумма абсолютных однопериодных изменений закрытия.
- Когда фильтр растёт, пересечение скользящих средних можно подключить как трендовое наложение. Когда фильтр снижается, это наложение снимают в пользу инструмента фазы консолидации.
- Режимный ориентир может быть полосой около 0.3–0.38 или собственным максимумом диапазона консолидации фильтра. Ни один ориентир не переносится одинаково хорошо на разные инструменты.
Сначала постройте слой режима
Вертикально-горизонтальный фильтр строится, чтобы классифицировать рынок как трендовый или консолидационный и затем применить другое семейство индикаторов. Он не конструируется как самостоятельный сигнал на покупку или продажу.
Редакторская заметка: TradersWeek рассматривает эту классификацию как первый шаг построения в двухслойной системе. Затем трендовый фильтр решает, действуют ли вообще трендовые тактики.
Соберите lookback-отношение
Типичная конструкция использует окно в 28 периодов. Числитель — разница между максимальным и минимальным закрытием в этом окне. Знаменатель — сумма абсолютных однопериодных изменений закрытия.
Результат — lookback-отношение чистого хода закрытия от максимума к минимуму к этим однопериодным изменениям. Оно используется, чтобы судить, находится ли цена в трендовом или консолидационном режиме.
Читайте рост, падение и консолидацию без направления
Растущее значение трактуется как усиление трендовой активности. Падающее или относительно плоское значение трактуется как ослабление тренда или фаза консолидации.
Фильтр не кодирует направление. Он может расти и в росте, и в снижении, потому что измеряет величину вертикального хода закрытия, а не его знак.
Фильтр режима VHF по Dell, Dec 1998–Mar 1999
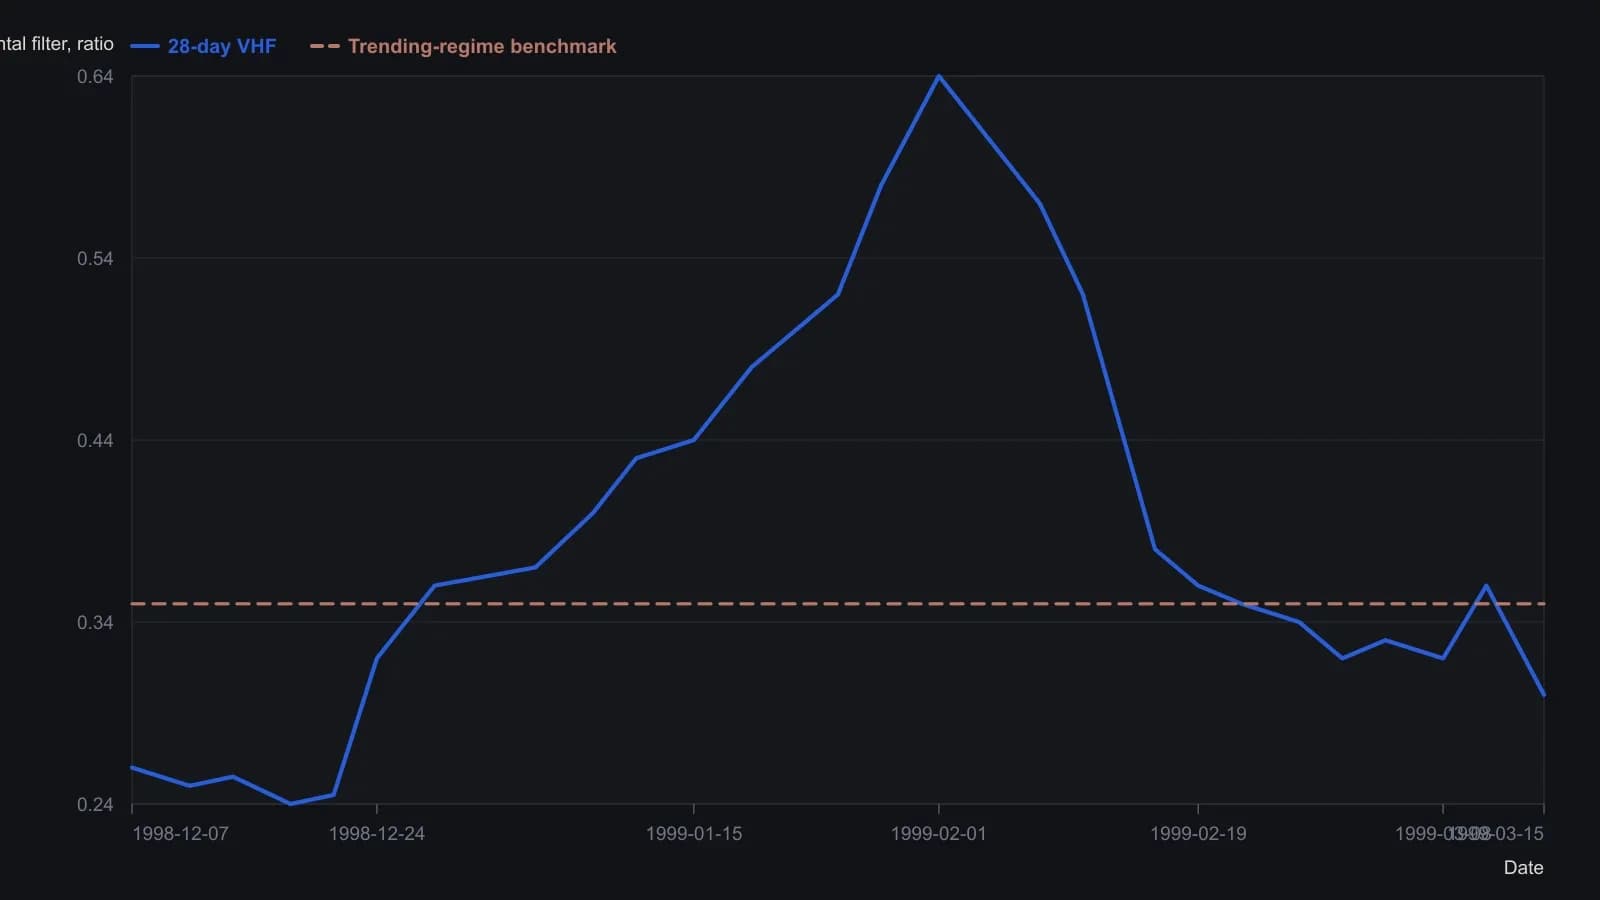
Оцифровано с панели VHF на Figure 3 (28-дневный VHF, как указано во врезке). Даты — подписи торговых дней на оси графика. Значения по оси Y приблизительны, с погрешностью около 0.02; последнее выведенное значение панели (last-print) 0.23966 — это отсчёт у правого края, и оно лежит чуть ниже видимой линии в середине марта. Порог 0.35 — середина интервала 0.30–0.38, на который ссылается статья, а не отсечка, подогнанная специально под Dell.
Задайте специфичный для инструмента режимный ориентир
Некоторые конструкции трактуют значения выше примерно 0.3–0.38 как трендовый режим, а значения ниже этой полосы — как консолидацию. Ни один ориентир не переносится одинаково хорошо на разные инструменты.
Альтернативная конструкция использует собственный максимум диапазона консолидации фильтра как порог пробоя. Рост выше этого локального максимума читается как переход из диапазона в тренд и как сигнал подключить трендовый метод.
Любой из вариантов — это режимный ориентир: уровень, специфичный для инструмента, или локальная полоса максимум–минимум на фильтре, которыми отмечают переход из консолидации в тренд или обратный переход.
Рассматривайте экстремумы как вторую подсказку трендового фильтра
Экстремально высокие значения можно читать как контртрендовую подсказку трендового фильтра: трендовая фаза может исчерпываться и переходить в консолидацию. Экстремально низкие значения можно читать как подсказку, что диапазон может вот-вот разрешиться.
Редакторское прочтение двухслойной последовательности
Редакторская интерпретация: TradersWeek читает архивный порядок работы как последовательность допуска. Сначала постройте вертикально-горизонтальный фильтр и решите, действует ли трендовый фильтр. Затем позвольте пересечению скользящих средних срабатывать только внутри трендового режима.
Трендовый фильтр — это режимное наложение, которое разрешает или удерживает трендовые тактики в зависимости от того, растёт измеренная сила тренда, падает или находится в локальном диапазоне. Пересечение скользящих средних — это сигнал ценовой структуры, предназначенный только после того, как трендовый режим уже идентифицирован. Фаза консолидации, в которой фильтр остаётся относительно плоским, требует инструментов диапазона, а не трендовых инструментов.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover