2018выпуск C0630-35
Построение адаптивного фильтра для разворотов цикла освоения
Сконструированный фильтр объединяет адаптивную скользящую среднюю, гистограмму освоения цены и состояние спроса и предложения в одном визуальном выводе. Редакторское прочтение: студенты могут использовать это единое показание, чтобы проверить, когда участие всё ещё растёт, даже если новые покупатели начинают убывать.
- Соберите адаптивную скользящую среднюю, гистограмму освоения рыночной цены и состояние спроса и предложения в один визуальный вывод, а не в три отдельных показания.
- Нанесите приход покупателей и продавцов на колоколообразную траекторию, чтобы новое участие можно было локализовать как растущее, насыщающееся или уже убывающее.
- Рассматривайте снижение числа новых участников освоения как опережающее изменение участия и как сетап возврата к среднему, а не как доказательство того, что совокупное участие или цена уже достигли пика.
- Завершайте состояние тренд-фильтра только когда дистанция фильтра, темп участия и переход контроля со стороны спроса на сторону предложения совпадают.
Один общий визуальный вывод
Сконструированный фильтр собран так, чтобы адаптивная скользящая средняя, гистограмма освоения цены и состояние спроса и предложения имели один визуальный вывод, а не три отдельных показания.
Адаптивная скользящая средняя — это отзывчивый сглаженный ценовой фильтр, который обновляется по текущим наблюдениям и служит базовой линией, от которой измеряются отклонения и возвраты.
Отображение прихода на траектории освоения
Конструкция освоения рыночной цены наносит приход покупателей и продавцов на колоколообразную траекторию, чтобы трейдер мог определить, где новое участие всё ещё растёт, насыщается или уже убывает. Освоение рыночной цены — рыночный аналог кривой принятия инноваций, в котором новые покупатели или продавцы прибывают, насыщаются, а затем редеют, тогда как совокупное участие всё ещё может расти.
Снижение числа новых участников освоения задано как опережающее изменение участия, а не как непосредственное доказательство того, что совокупное участие или цена уже достигли пика.
Гистограмма раннего предупреждения — это сконструированный ряд, который отображает приход и убывание участия как колоколообразную траекторию вокруг адаптивного фильтра, чтобы переход от спроса к предложению был виден до полного разворота цены.
Измерение отклонения от адаптивного фильтра
То же снижение рассматривается как сетап возврата к среднему: меньшее число участников, готовых покупать по преобладающей цене, согласуется с последующим возвратом к адаптивному фильтру в пределах заданного числа баров. Возврат к среднему — это тенденция цены возвращаться к адаптивному фильтру после умеренного или сильного отклонения; он рассматривается как проверяемый процесс точки разворота, а не как прогноз следующего принта.
Адаптивный фильтр — базовая линия для измерения того, насколько цена отклонилась и как она затем возвращается. Именно эти нерегулярные колебания, а не идеальная парабола, должна отображать гистограмма.
При умеренных и сильных отклонениях от адаптивного фильтра ожидается, что колоколообразная гистограмма станет различимой, даже когда живая траектория хаотична и не совпадает с идеализированной кривой.
Когда состояние тренд-фильтра завершено
Когда новый спрос убывает, а предложения продолжают поступать, конструкция отмечает лаг предложения над спросом, который может предшествовать нисходящему развороту. Противоположное убывание продавцов используется, чтобы отметить восходящее давление.
Состояние тренд-фильтра завершено только когда совпадают три сконструированных показания: сила отклонения и возврата от адаптивного фильтра, темп нового участия на траектории освоения и переход контроля со стороны спроса на сторону предложения по мере снижения этой траектории.
Тренд-фильтр — это визуальное состояние предложения против спроса, которое выдаёт или удерживает направленное прочтение, когда гистограмма освоения, дистанция фильтра и траектория участия совпадают.
Цена AAPL относительно трёхполосного фильтра Лагерра
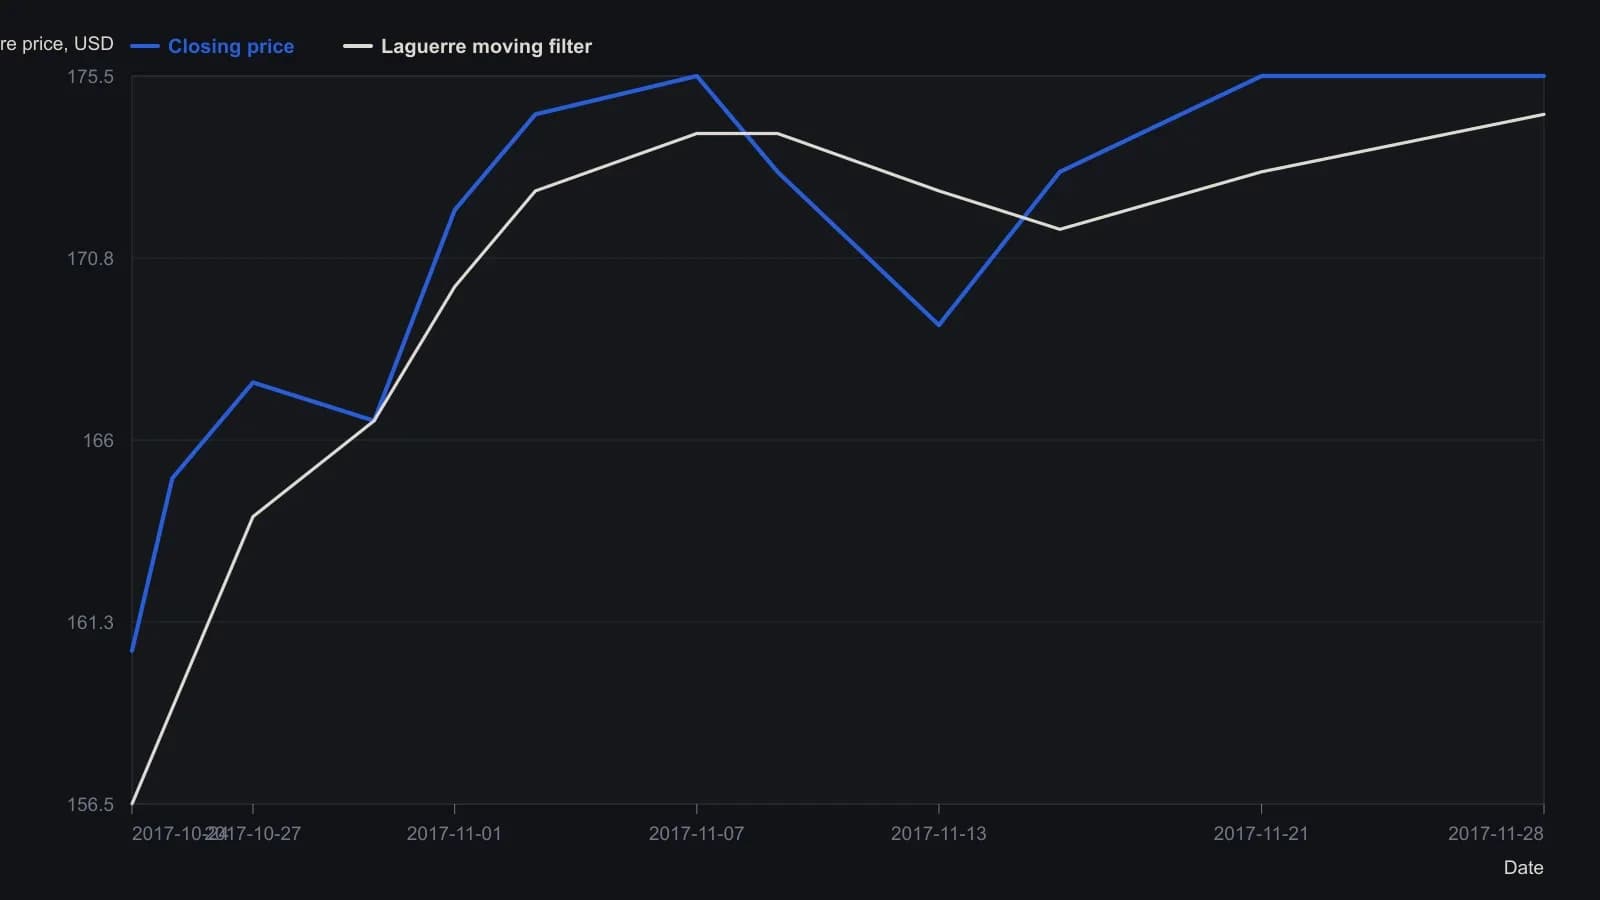
Гистограмма раннего предупреждения не оцифровывалась, потому что её вертикальная шкала перекрыта наложением и не размечена однозначно. Даты сессий соответствуют опубликованному окну, снятому по растру; это не извлечение тик за тиком.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда