2004выпуск C101-3
Построение Commodity Channel Index из типичной цены и среднего отклонения
Commodity Channel Index готов, когда зафиксированы типичная цена, её простое среднее, среднее отклонение и масштабирующая константа 0.015. Редакторское прочтение: те же канальные рельсы плюс-минус 100 затем можно подключить как таймер пробоя, разворотный крюк или фейд осциллятора.
- Соберите типичную цену, простое среднее, среднее отклонение и масштабирующую константу 0.015 до того, как будет привязано любое правило пересечения.
- Масштабирующая константа применяется так, чтобы примерно от 70 до 80 процентов значений оставались между канальными рельсами +100 и -100.
- Готовый ряд можно читать как последовательность пробоя, как разворотный крюк после того, как индекс уже покинул канал, или как измеритель дивергенции и осциллятор.
- После того как исходная настройка циклического тайминга отошла на второй план, ту же конструкцию стали использовать как измеритель тренда и моментума отклонения от скользящей средней.
Завершите шкалу до правила
Commodity Channel Index строится из типичной цены, равной сумме максимума, минимума и закрытия, делённой на три, затем из n-периодного простого среднего этих типичных цен. Среднее отклонение того же окна типичных цен — база масштабирования.
Редакторское прочтение: зафиксируйте это среднее типичных цен, шкалу среднего отклонения и отображение на канал до того, как будет привязано любое правило пересечения. Ряд должен существовать как масштабированное отклонение от своего среднего, прежде чем его можно трактовать как таймер, крюк или фейд.
Типичная цена, среднее отклонение и масштабирующая константа
Типичная цена — это среднее бара, составленное из максимума, минимума и закрытия. Затем lookback берёт простое среднее этих типичных цен.
Среднее отклонение — это средний абсолютный разрыв между каждой типичной ценой в lookback и их простым средним. Индекс равен текущей типичной цене минус это среднее, делённой на 0.015, умноженное на среднее отклонение.
Множитель 0.015 — это масштабирующая константа. Он применяется так, чтобы примерно от 70 до 80 процентов значений оставались между канальными рельсами +100 и -100.
Циклический lookback, когда ряд служит таймером
Когда ряд используется как циклический таймер, циклический lookback держат короче одной трети длины цикла.
Как подключают те же канальные рельсы
Одно задокументированное правило трактует пробой выше +100 как лонг-сигнал, а последующее пересечение вниз — как выход, с зеркальной последовательностью у -100 для шортов.
Более поздний вариант правила даёт лонг только после того, как индекс ушёл ниже -100 и затем развернулся вверх, и шорт после того, как он ушёл выше +100 и затем развернулся вниз. Редакторское примечание: эта более поздняя последовательность — разворотный крюк, возврат к каналу после того, как индекс его уже покинул.
Тот же ряд можно читать как детектор дивергенции, когда цена ставит новый экстремум, а индекс — нет, или как осциллятор перекупленности или перепроданности за пределами полосы плюс-минус 100.
Повторное использование после отхода циклического тайминга
После того как исходная настройка циклического тайминга отошла на второй план, ту же конструкцию стали использовать как измеритель тренда и моментума отклонения от скользящей средней, по аналогии с ценовым каналом. Редакторское прочтение: среднее типичных цен и шкала среднего отклонения остаются на месте, а роль, назначенная канальным рельсам, меняется.
20-периодный CCI на июльской нефти 2004 с уровнями ±100
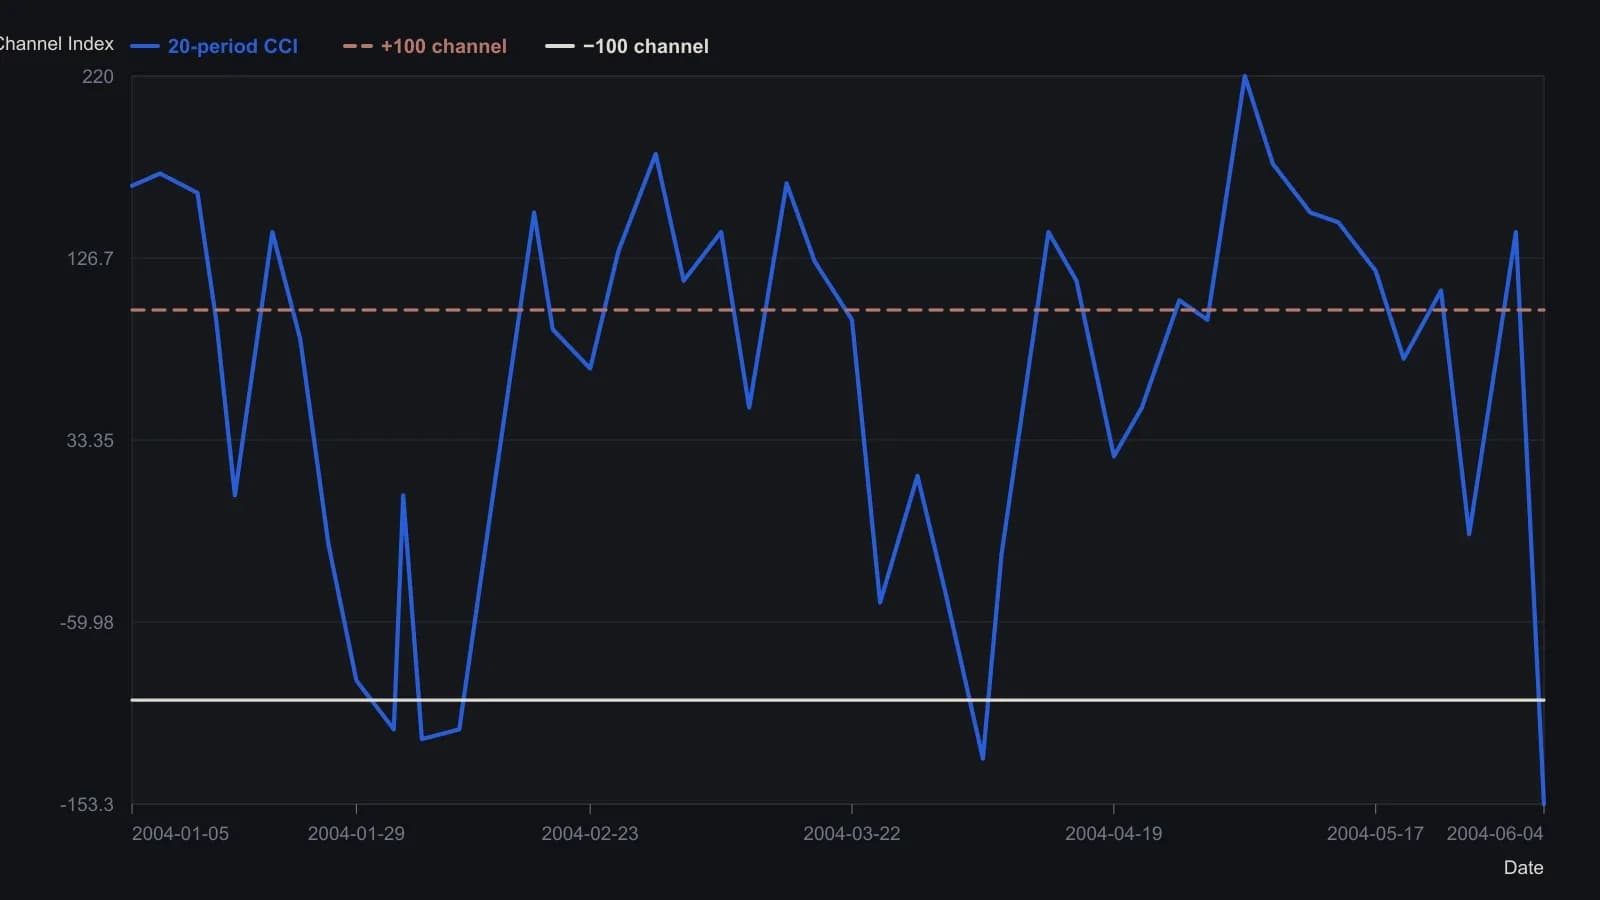
График — eSignal CCI(20, C) по дневному закрытию CL N4. Во врезке Ламберт вместо этого использует типичную цену (H+L+C)/3, среднее отклонение и множитель 0.015, чтобы примерно 70–80 процентов значений оставались внутри ±100. Даты между недельными делениями оси приблизительны; показания, кроме указанных +163.72 и напечатанного −153.3, оцифрованы с точностью до ближайших пяти пунктов индекса.
Все разборы дорожки · 39 разборов
- 1982Три ворота на шорте по свиным тушам 1982 года
- 1982Безмасштабное построение Commodity Channel Index
- 1986Построение индекса товарного канала и регрессионного ценового канала
- 1987Построение масштабированных OHLC-матриц для оверлеев исследований
- 1987Построение индекса товарного канала, индекса среднего направленного движения и индекса относительной силы на общей циклической шкале
- 1992Одиннадцатибаровый индекс товарного канала из типичной цены и среднего отклонения
- 1992Оценка правил Breakout и диапазона для Commodity Channel Index
- 1992Оценка правил пробоя и CCI как полных механических процедур
- 1993Построение входов стохастика, RSI и CCI для прогнозов
- 1993Вложенные центрированные каналы со шлюзом подтверждения по индексу товарного канала
- 1993Тайминг биржевых опционов как три разделимых часов
- 1994Построение одиннадцатипериодного индекса товарного канала
- 1994Подтверждение разворотов волн Эллиотта каналами и commodity channel index
- 1995Правила полос Commodity Channel Index отстают от тайминга по нулевой линии
- 1995Построение индекса товарного канала из типичной цены
- 1995Поэтапные правила разворота с CCI и каналами средней
- 1995Построение индекса товарного канала от типичной цены до сглаженной нулевой линии
- 2001Тесты читателя для незавершённых осцилляторов lookback
- 2002Построение индекса товарного канала из типичной цены
- 2003Правила входа и выхода по индексу товарного канала с фильтром ширины рынка
- 2003Построение Commodity Channel Index по типичной цене и масштабированному отклонению
- 2003Неглубокий рост при слабом участии — неподтверждённый тренд
- 2003Параметры CCI и RSI по умолчанию как соглашения о масштабировании
- 2003Аудит издержек и капитала торгового движка Commodity Channel Index
- 2003Дивергенция пиков индекса товарного канала как выход после парных паттернов
- 2004Построение Commodity Channel Index по типичной цене
- 2004Построение Commodity Channel Index из типичной цены и среднего отклонения
- 2006Построение пользовательских индикаторов на основе Commodity Channel Index, least squares moving average и входа по правилам
- 2012Подтверждение пробоев и откатов с помощью CCI, ADX и средних
- 2012Наслоение lookback-периодов осциллятора в мозаику тепловой карты
- 2013Построение консенсусного и нормализованного по волатильности оценочного осциллятора
- 2013Walk-forward оценка системы с commodity channel index и chandelier exit
- 2014Двойные детрендовые осцилляторы и двойные каналы полос Боллинджера
- 2014Построение трендового фильтра на RSI, CCI и скользящей средней
- 2014Dual RSI, скользящая средняя и CCI как стек подтверждения
- 2017Построение фильтров пересечения двух средних и канального индекса
- 2018Рассматривайте CAM как слой классификации, прежде чем подтверждение станет входом
- 2018Метки четырёх состояний наклона, отфильтрованные скользящей средней и индексом товарного канала
- 2018Построение Deviation-Scaled Moving Average из двухбарной разности