1993выпуск C111-2
Random-walk index, который использует истинный диапазон как шкалу
Эта архивная статья реконструирует random-walk index, который масштабирует движение от более раннего противоположного экстремума к текущему максимуму или минимуму средним истинного диапазона за lookback и квадратным корнем из этого lookback. Рабочее значение — наибольшее среди значений за периоды от одного до девяти на текущем баре, а значение выше единицы — правило конструкции для указания на тренд.
- На стороне минимума random-walk index проверяет, возникает ли текущий минимум в тренде или в случайном торговом диапазоне.
- Истинный диапазон — это большее из текущего максимума минус минимум и предыдущего закрытия минус текущий минимум, поэтому гэп вниз при узкой сессии не сжимает средний диапазон.
- Каждый lookback делит смещение от предшествующего противоположного экстремума к текущему экстремуму на среднее истинного диапазона за lookback, умноженное на квадратный корень из длины lookback, а рабочий индекс — наибольшее значение за периоды от одного до девяти.
- Любое значение выше единицы классифицирует текущий экстремум как указание на тренд; в смоделированном примере наибольшее значение равно 1.25.
Фильтр тренда, построенный на истинном диапазоне
Random-walk index — это масштабированное lookback отношение движения от более раннего противоположного экстремума к текущему максимуму или минимуму, делённое на средний истинный диапазон, умноженный на квадратный корень из длины этого lookback.
На стороне минимума индекс построен так, чтобы проверить, возникает ли текущий минимум в тренде или в случайном торговом диапазоне. Используемый как фильтр тренда, наибольший random-walk index по набору lookback рассматривается как суждение о том, находится ли последний экстремум в тренде или по-прежнему согласуется со случайным диапазоном.
Истинный диапазон сохраняет гэп в среднем
Истинный диапазон — это большее из текущего максимума минус минимум и предыдущего закрытия минус текущий минимум, поэтому гэп вниз при узкой сессии не сжимает средний диапазон.
Этот выбор удерживает гэп внутри среднего диапазона, который затем масштабирует каждое значение lookback.
Каждый lookback — это масштабированное смещение
Каждое значение lookback делит смещение от предшествующего противоположного экстремума к текущему экстремуму на среднее этих истинных диапазонов за lookback, умноженное на квадратный корень из длины lookback.
Рабочий индекс — это максимум lookback
Значения рассчитываются для длин lookback от одного до девяти периодов на текущем баре, и рабочий индекс — наибольшее из этих значений. Это наибольшее значение и есть максимум lookback.
Любое значение выше единицы — правило конструкции для классификации текущего экстремума как указания на тренд. В смоделированном примере наибольшее значение равно 1.25.
Значения на стороне максимума и более длинные lookback
Версия на стороне максимума сохраняет тот же знаменатель истинного диапазона и заменяет числитель на текущий максимум минус минимум n периодов ранее.
Lookback длиннее восьми периодов рассматриваются как окно для трендовых значений более длинного горизонта, и ту же конструкцию можно расширить за пределы рабочего листа на девять периодов.
Индекс случайных блужданий сегодняшнего минимума по периоду
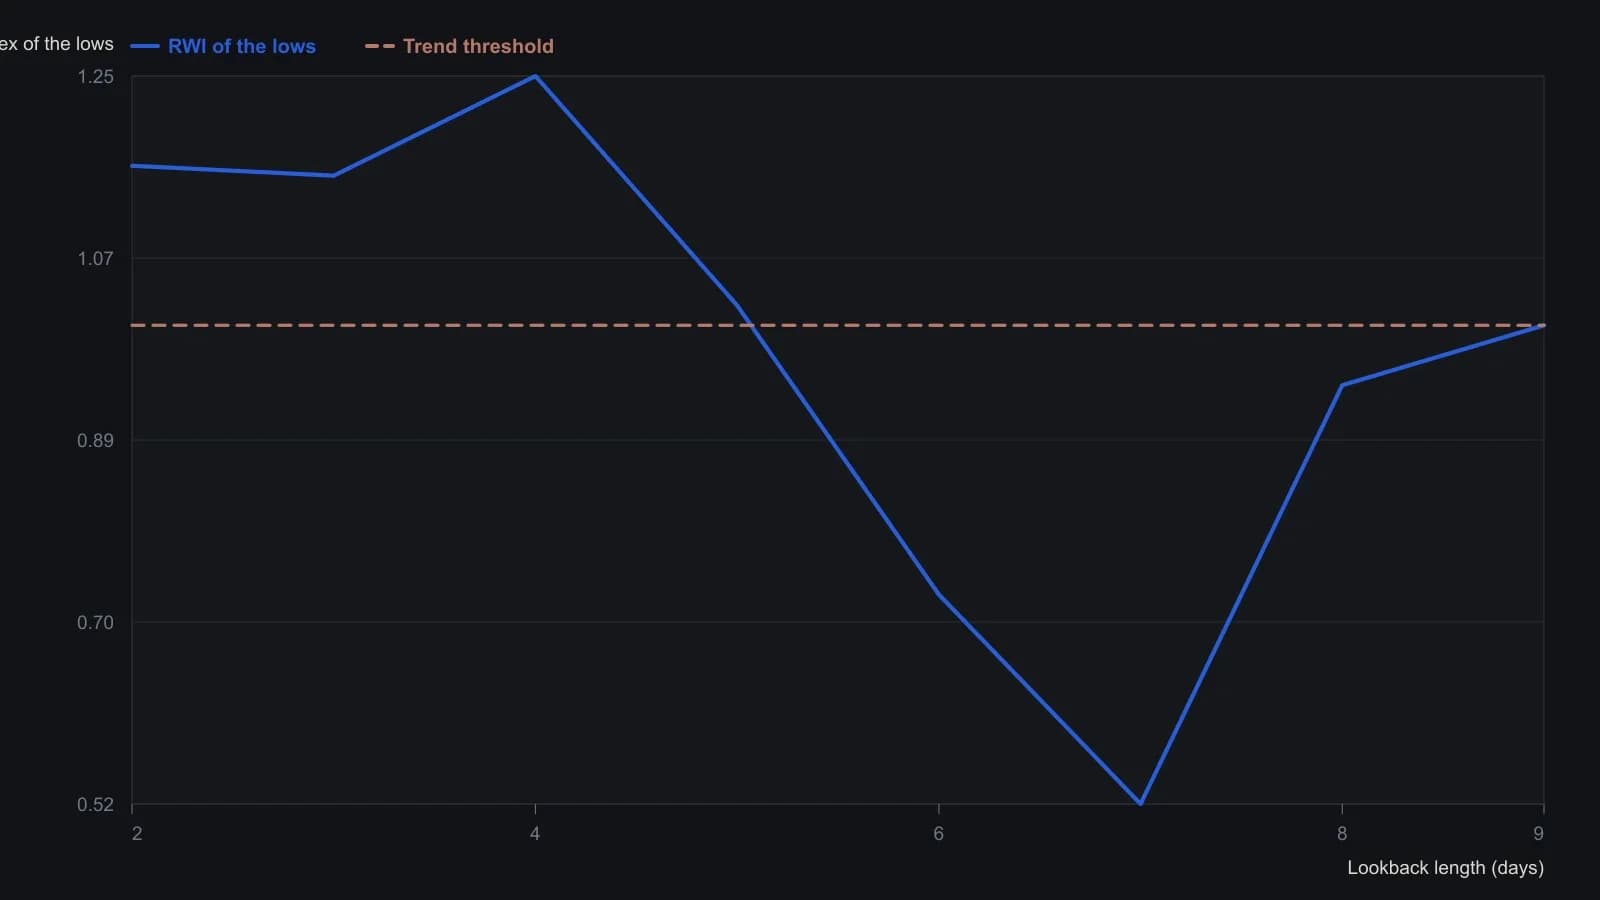
В столбцах G–N сведены периоды только от двух до девяти дней; однодневная длина не показана. Сегодняшнее закрытие пусто, потому что последний бар ещё открыт. Рабочий индекс — максимум этих периодов.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр