1996выпуск C071
Сглаженная альфа из парной регрессии логарифмических изменений
Две выровненные дневные серии цен закрытия пересчитываются в логарифмические изменения. Линейная регрессия по девяти наблюдениям сохраняет только свой свободный член, а 12-периодное простое скользящее среднее превращает этот свободный член в готовый индикатор.
- Построение начинается с двух выровненных дневных серий цен закрытия, каждая из которых пересчитывается в логарифмические изменения до запуска любой регрессии.
- Несглаженное значение — это свободный член короткой линейной регрессии одной серии логарифмических изменений на другую. Наклон и дополнительный статистический вывод отбрасываются.
- Альфа-коэффициент — это этот свободный член, рассматриваемый как сырой остаток. Последующее скользящее среднее этих свободных членов — отдельный шаг.
- Редакторское прочтение: при пересборке серии держите выбор свободного члена и выбор сглаживания раздельно.
Выровненные цены закрытия становятся логарифмическими изменениями
Построение начинается с двух выровненных дневных серий цен закрытия: одной серии фьючерсов на казначейские облигации и одной серии фонда акций химического сектора. Каждая серия преобразуется в логарифмическое изменение — натуральный логарифм отношения последовательных цен закрытия. Эти логарифмические изменения и есть наблюдения, которые входят в регрессию для каждой серии.
Короткая регрессия выдаёт только свой свободный член
Несглаженная серия — это свободный член линейной регрессии одной из этих серий логарифмических изменений на другую на коротком периоде ретроспективы. Линейная регрессия здесь — это подгонка на коротком окне одной упорядоченной серии логарифмических изменений на другую, используемая только для того, чтобы её константный член можно было считать как остаток.
Рабочая раскладка извлекает только этот свободный член и отбрасывает остальной вывод регрессии. Регрессия в рабочем примере задана так, чтобы включать константный член и не включать дополнительный статистический вывод. Период ретроспективы использует девять последовательных наблюдений логарифмических изменений.
Альфа-коэффициент — это этот свободный член: константный член, выделенный из регрессии так, что наклон и дополнительная диагностика отбрасываются, затем рассматриваемый как несглаженный индикатор до шага усреднения.
Позднее усреднение завершает индикатор
Скользящее среднее применяется после того, как свободный член уже выделен. Скользящее среднее — это простое среднее фиксированного числа предыдущих значений свободного члена, которое превращает сырой остаток в более гладкую серию индикатора. 12-периодное простое скользящее среднее серии свободных членов — это финальный шаг сглаживания, который даёт индикатор.
Девятидневный свободный член альфы и его 12-дневная средняя
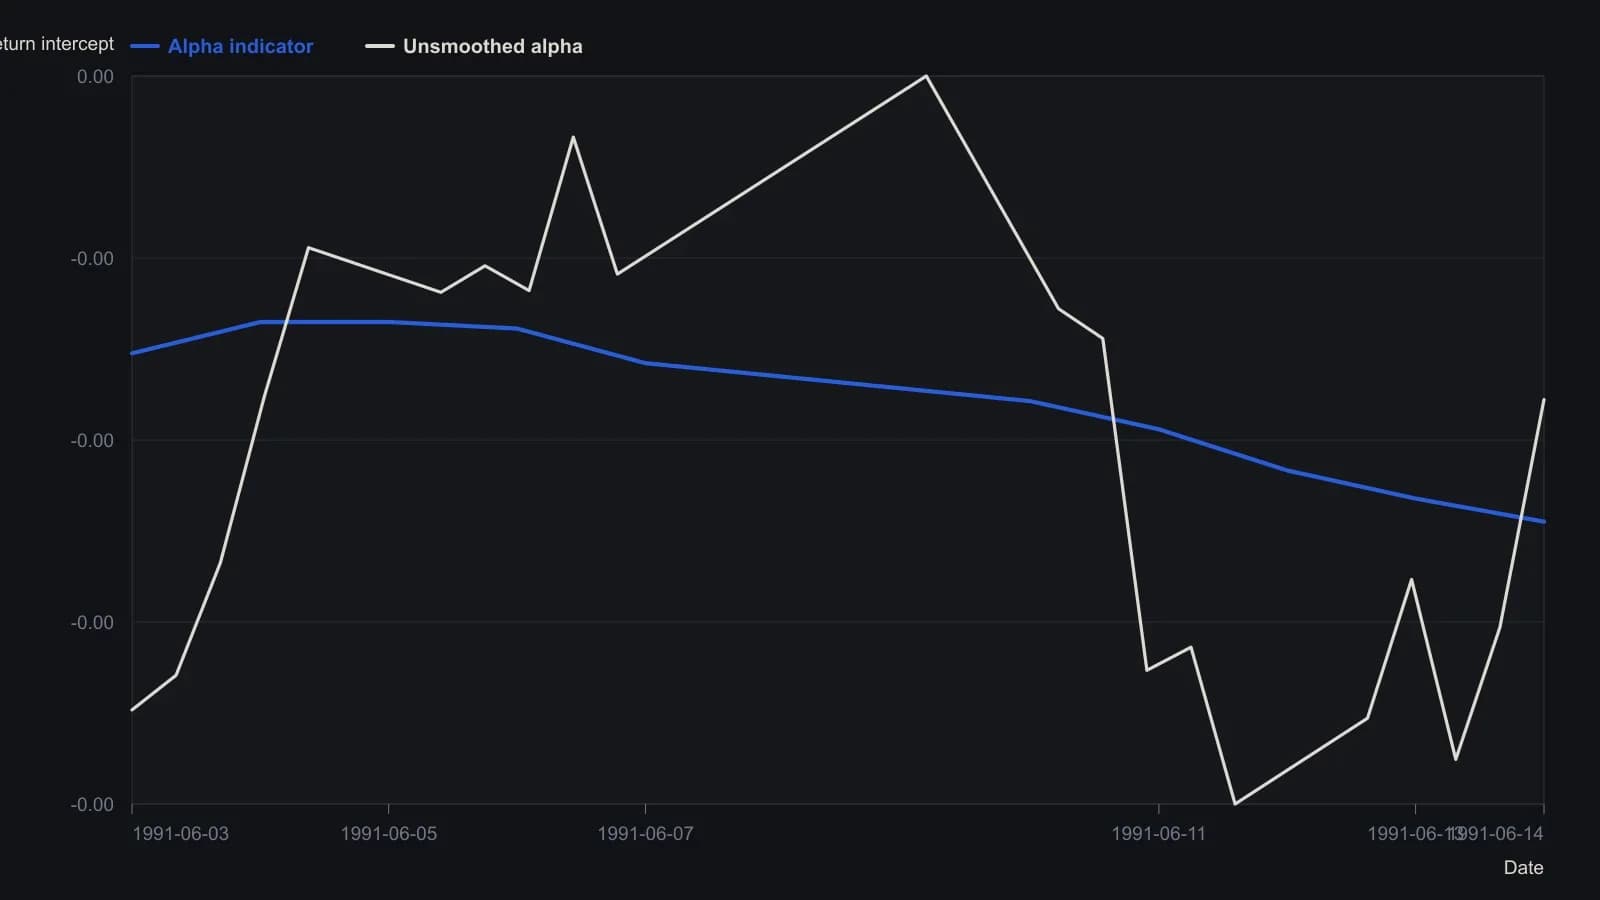
Каждый свободный член — это только ордината пересечения из LINEST по 9 наблюдениям логарифмических изменений казначейских облигаций на логарифмических изменениях FSCHX. Итоговое показание — 12-периодная простая средняя этого свободного члена, поэтому оно впервые появляется 3 June 1991.
Все разборы дорожки · 5 разборов
- 1985Бета и альфа как выбранные параметры регрессии
- 1996Коэффициент Alpha как знаковый трендовый фильтр для казначейских облигаций
- 1996Сглаженная альфа из парной регрессии логарифмических изменений
- 1996Построение альфы линейной регрессии из разрыва доходности
- 2001Когда бета-хеджирование неверно считывает волатильность портфеля