1997выпуск C051-3
Построение фильтра моментума акций, скорректированного на краткосрочную ставку
Постройте ряд акций, скорректированный на ставку, разделив широкий фондовый индекс на доходность трёхмесячных коммерческих бумаг, пропустите обе ноги через одно и то же окно темпа изменения и рассматривайте расхождение темпов и нулевую линию осциллятора разницы как показания, которые должны оставаться фальсифицируемыми.
- Разделите широкий фондовый индекс на доходность трёхмесячных коммерческих бумаг, чтобы получить ряд акций, скорректированный на ставку.
- Преобразуйте и нескорректированный индекс, и ряд, скорректированный на ставку, в шестимесячную скользящую среднюю девятимесячного темпа изменения, чтобы можно было сравнить их темп.
- Вычитание моментума, скорректированного на ставку, из моментума фондового индекса даёт осциллятор разницы, чьи пересечения нулевой линии отмечают те же события, что и пересечения между двумя рядами.
- Ряд, скорректированный на ставку, может замедляться раньше индекса даже когда их развороты совпадают, а коэффициент доходности акций к кэшу может оставаться плоским, пока и краткосрочные ставки, и акции растут.
Сформируйте ряд акций, скорректированный на ставку
Ряд акций, скорректированный на ставку, строится делением широкого фондового индекса на доходность трёхмесячных коммерческих бумаг. Оверлей краткосрочной ставки тогда укладывается в одну линию.
Построение исходит из того, что развороты краткосрочных процентных ставок обычно опережают разворотные точки акций. Поэтому ряд, скорректированный на ставку, рассчитан на то, чтобы менять направление раньше нескорректированного индекса.
От пробоев трендовых линий к сравнению моментума
Подтверждённый пробой трендовой линии на ряде, скорректированном на ставку, читается либо как подтверждение, что движение акций уже идёт, либо как предупреждение, что оно вот-вот начнётся.
На графике, охватывающем почти 20 лет, это чтение дало всего пять сигналов, поэтому в качестве альтернативы предлагается сравнение моментума.
Сравните темп с согласованным темпом изменения
И фондовый индекс, и ряд, скорректированный на ставку, преобразуются в шестимесячную скользящую среднюю девятимесячного темпа изменения. Этот согласованный темп изменения позволяет сравнивать их темп напрямую.
Вычитание моментума, скорректированного на ставку, из моментума фондового индекса даёт осциллятор разницы. Его пересечения нулевой линии отмечают те же события, что и пересечения между двумя рядами моментума.
Расхождение темпов может появиться без опережения в уровне
Даже когда ряд, скорректированный на ставку, и фондовый индекс разворачиваются почти одновременно, ряд, скорректированный на ставку, часто резко замедляется раньше индекса. Это расхождение темпов проявилось около пика 1987 года.
Сопутствующий коэффициент доходности акций к кэшу
Сопутствующий контекстный график — коэффициент доходности акций к кэшу, полная доходность акций относительно текущей доходности кэша. Растущее показание означает, что прирост капитала плюс дивиденды обгоняют текущую доходность кэша.
Когда пик акций 1976 года наступил раньше последующего минимума ставки, осциллятор разницы пересёк нуль сверху вниз ближе к впадине 1978 года, чем к пику 1976 года.
В 1978–1979 годах и краткосрочные ставки, и акции росли, тогда как коэффициент доходности акций к кэшу оставался практически плоским, поэтому межрыночный спред не различал эти два ряда.
Разность импульса денежного потока относительно нуля, 1980–1997
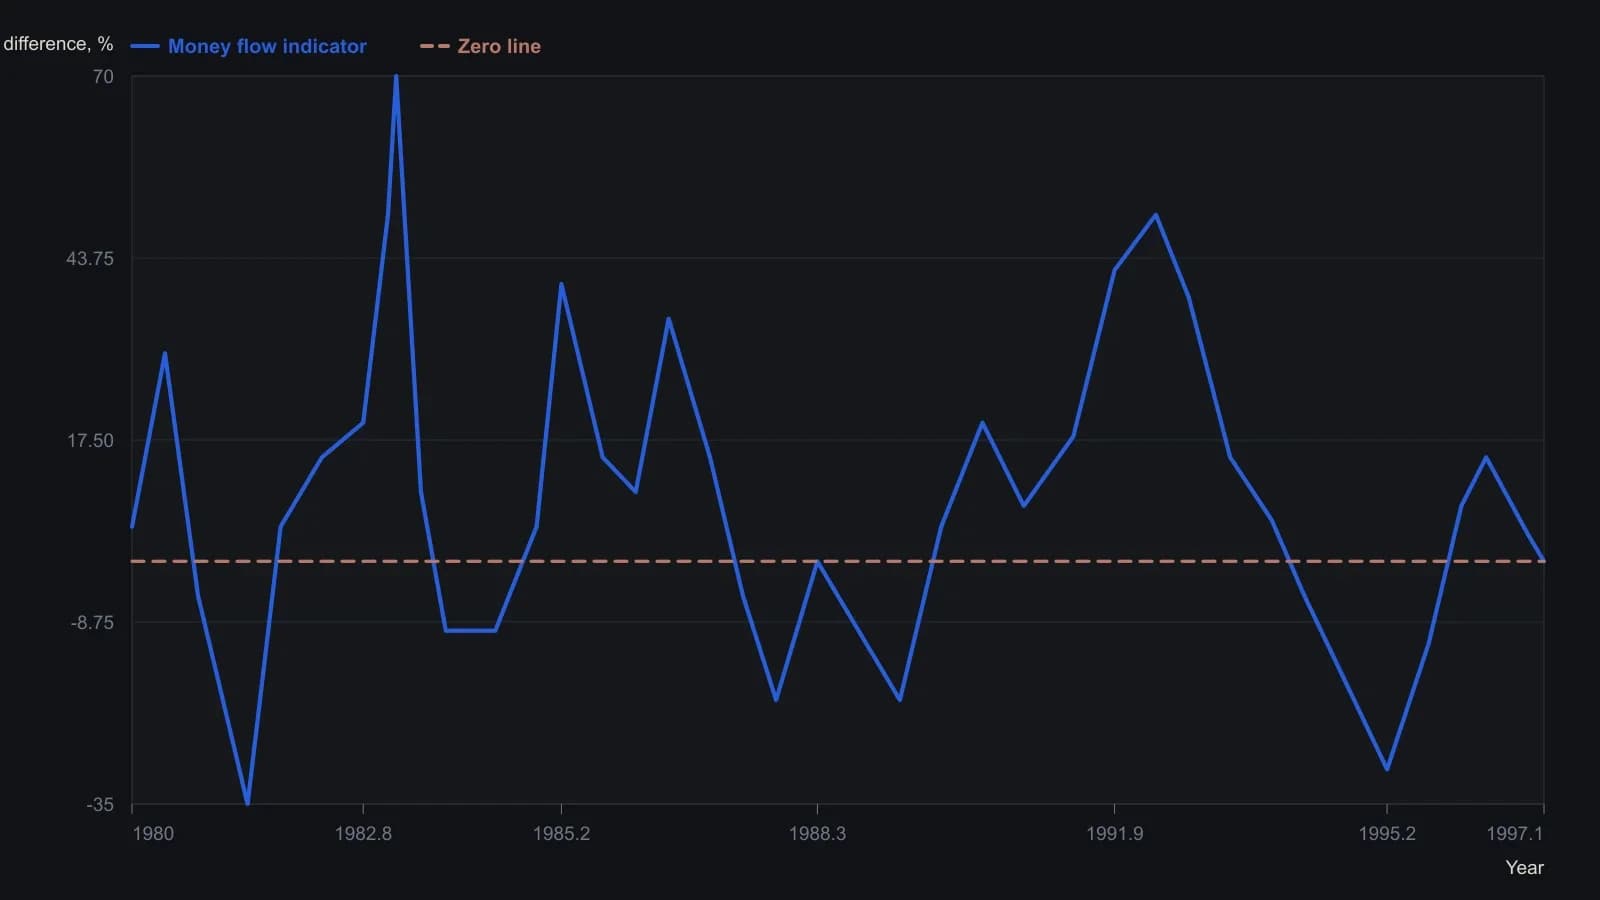
Каждая из двух серий — шестимесячная скользящая средняя девятимесячного темпа изменения. Денежный поток — индекс S&P Composite, делённый на трёхмесячную доходность коммерческих бумаг. На печатном графике на этой панели подписаны только 0 и 50, поэтому показания приблизительные.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор