2013выпуск C0859-62
Построение полос волатильности по типичной цене
Эта архивная статья восстанавливает конверт волатильности по типичной цене, 8-периодной экспоненциальной средней линии и асимметричной паре отклонений. Правила длинной и короткой позиций входят на закрытии за полосой, удерживают позицию относительно средней линии и ставят ордер Stop-loss на противоположной полосе.
- Конверт использует типичную цену как источник, 8-периодную экспоненциальную среднюю как среднюю линию, 13-периодную сумму приращений, масштабированную фактором отклонения 3.55, как верхнее смещение и множитель 0.9 на это смещение для нижней полосы.
- Приращения типичной цены зависят от пути: текущая типичная цена минус предыдущий минимум, если типичная цена находится на уровне или выше предыдущей типичной цены, иначе предыдущая типичная цена минус текущий минимум.
- Длинная конструкция входит на закрытии выше верхней полосы, удерживает позицию, пока цена в основном остаётся выше средней линии, и трактует нижнюю полосу как ордер Stop-loss. Короткая конструкция обратна: ордером Stop-loss служит верхняя полоса.
- Пример системы разворота на закрытии за полосой ставит начальный стоп на противоположную полосу волатильности и масштабирует каждый ордер блоком фиксированно-долевого управления капиталом. Фактор отклонения 1 — более тесный триггер, который по-прежнему использует дальнюю полосу как стоп.
Из чего собран конверт
Конверт волатильности использует типичную цену как исходный ряд. Средняя линия — 8-периодная экспоненциальная средняя. Верхнее смещение — 13-периодная сумма приращений, масштабированная фактором отклонения 3.55. Нижняя полоса применяет множитель 0.9 к тому же смещению, поэтому пара асимметрична.
Приращение, которое питает смещение, зависит от пути типичной цены от бара к бару, а не от диапазона одного бара, взятого изолированно.
Приращения типичной цены, зависящие от пути
Если типичная цена находится на уровне или выше предыдущей типичной цены, приращение равно текущей типичной цене минус предыдущий минимум. Иначе приращение равно предыдущей типичной цене минус текущий минимум.
Эти приращения суммируются за 13 периодов и масштабируются фактором отклонения 3.55, образуя верхнее смещение. Нижняя полоса — не отдельный ряд приращений. Это то же смещение, умноженное на 0.9.
Удержание отрисовки на прогреве
Одна платформа не выводит полосы на график, пока число баров не превысит три раза длину средней плюс два раза lookback волатильности. В этом нестабильном окне прогрева конверт не рисуется.
Входы, удержания и стопы на противоположной полосе
Длинная конструкция входит на закрытии выше верхней полосы. Она удерживает позицию, пока цена в основном остаётся выше средней линии. Нижняя полоса трактуется как ордер Stop-loss.
Короткая конструкция обратна: ордером Stop-loss служит верхняя полоса.
Пример системы разворота на закрытии за полосой ставит начальный стоп на противоположную полосу волатильности и масштабирует каждый ордер блоком фиксированно-долевого управления капиталом.
Более тесный триггер при том же стопе
Более тесный фактор отклонения 1 представлен как настройка триггера, которая по-прежнему использует дальнюю полосу как ордер Stop-loss, а не как конверт входа.
Редакторская интерпретация: блок фиксированно-долевого управления капиталом — это слот, в котором сайзинг позиции по ATR может масштабировать ордер, когда известен ордер Stop-loss на противоположной полосе. Это прочтение TradersWeek, а не архива.
Длинная позиция по сое от пробоя полосы волатильности
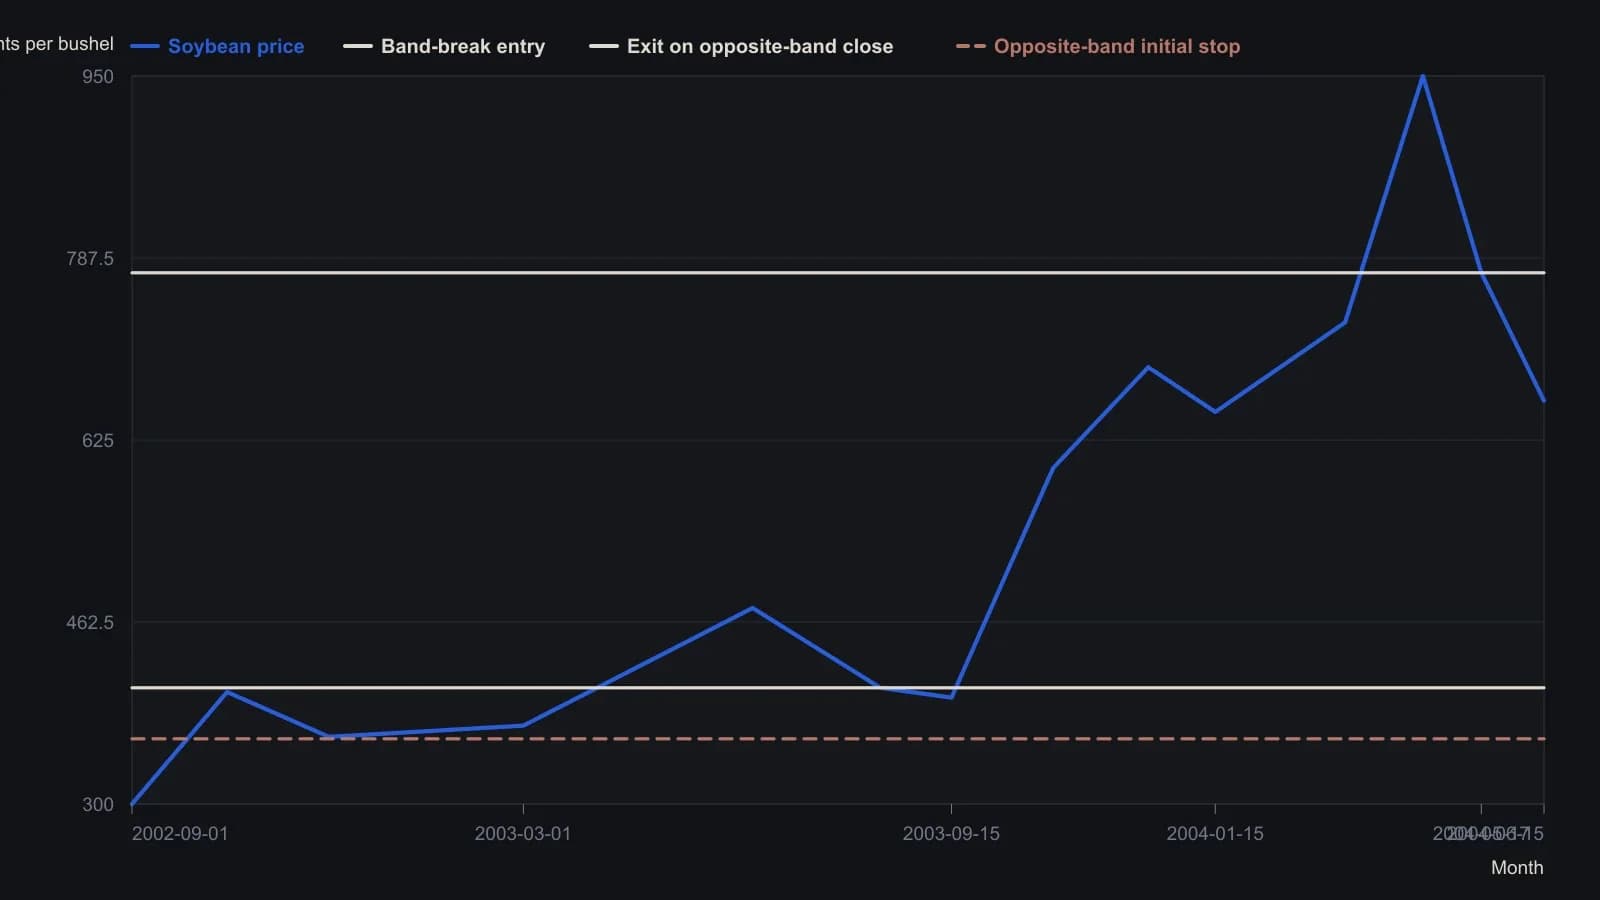
Дневные соевые бобы CBT, совмещённая сессия. Длинная позиция при закрытии выше верхней полосы; разворот, когда закрытие пересекает нижнюю полосу. Оцифрованные ценовые точки, кроме трёх печатных подписей, — визуальные отсчёты, округлённые до ближайших пяти центов.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр