2004выпуск C041-3
Построение фильтра качества тренда на полуциклах
Двухэтапный трендовый фильтр сначала разрезает цену на направленные восходящие и нисходящие полуциклы небольшой парой экспоненциальных средних, затем оценивает каждый отрезок по тому, насколько измеренный тренд превышает оценку шума.
- Пересечение скользящих средних — правило сегментации, которое начинает и завершает направленные полуциклы, а не самостоятельная сделка.
- Каждый полуцикл оценивается по тому, насколько измеренный тренд превышает оценку шума, а не по тому, какая средняя находится сверху.
- Q-индикатор — центрированный осциллятор отношения тренда к шуму; B-индикатор показывает, существует ли тренд и насколько он силён по шкале от нуля до 100, и всё равно требует отдельного инструмента разворота.
- Выбор периода усреднения — компромисс чувствительности между более точным следованием за ценой и сокращением ложных разворотов.
Два этапа, а не один сигнал
Эта архивная заметка восстанавливает двухэтапный трендовый фильтр. Первый этап — фильтр скользящих средних, ограниченный небольшим набором ориентированных на горизонт периодов усреднения. Этот фильтр отмечает точки разворота и следующие за ними восходящие и нисходящие полуциклы. Второй этап оценивает, выглядит ли выделенный тренд перспективным и насколько он силён.
Полуцикл — направленный отрезок цены между двумя последовательными точками разворота скользящих средних. Экспоненциальное сглаживание даёт средние: рекурсивно взвешенное среднее, применяемое к цене, а затем к накопленному изменению цены, так что недавние наблюдения доминируют в выделенном тренде.
Как нарезаются полуциклы
Точки начала полуцикла можно задать пересечением скользящих средних — правилом, которое отмечает, где более короткая и более длинная средние меняются местами по рангу. В этой конструкции пересечение используется только для начала и завершения полуциклов.
Выбор периода усреднения — компромисс чувствительности. Более короткий период точнее следует за ценой, но допускает больше случайных колебаний. Более длинный период отстаёт от текущих цен и сокращает ложные развороты.
Тренд внутри сегмента
Накопленное изменение цены от этой точки старта — текущая сумма последовательных разностей цены. Тренд внутри полуцикла — скользящее среднее этой накопленной серии после старта.
Шум и Q-индикатор
Шум — n-периодное среднее абсолютного разрыва между накопленным изменением цены и трендом либо среднеквадратичное значение этого разрыва. Окно ретроспективы шума n задаётся более длинным, чем окно ретроспективы тренда m.
Q-индикатор — центрированный осциллятор, который получается делением тренда полуцикла на оценку шума и применением поправочного коэффициента. Сила выражается относительно фоновых колебаний, а не как абсолютное движение цены.
Опубликованные зоны Q-индикатора трактуют абсолютные значения, равные 1 или ниже, как тренд, погребённый в шуме, от 1 до 2 — как слабый, от 2 до 5 — как умеренный, а выше 5 — как сильный. Значения за пределами сильной зоны описываются как растянутые условия, которые требуют более пристального наблюдения.
B-индикатор
B-индикатор — зонный осциллятор от 0 до 100, равный абсолютному тренду, делённому на сумму абсолютного тренда и шума, затем масштабированному на 100. Он сообщает, существует ли тренд и насколько он силён, но не его направление, поэтому требуется отдельный инструмент разворота.
Интерпретация помещает равновесие, где тренд равен шуму, на центральную линию. Слабый тренд находится в зоне 50-65, умеренный — в 65-80, сильный — выше 80. Значение 65 используется как граница между трендовыми и боковыми условиями.
Иллюстрации короткого и длинного горизонта
Рабочие иллюстрации строят Q-индикатор короткого горизонта по пересечению 7-дневной и 15-дневной экспоненциальных скользящих средних и B-индикатор длинного горизонта по пересечению 10-недельной и 40-недельной экспоненциальных скользящих средних.
Редакция: эти пары представлены как фиксированные, ориентированные на горизонт выборы — один короткий и один длинный, — а не как поиск по множеству периодов усреднения.
Краткосрочный Q-индикатор Citrix, авг. 2002 – май 2003
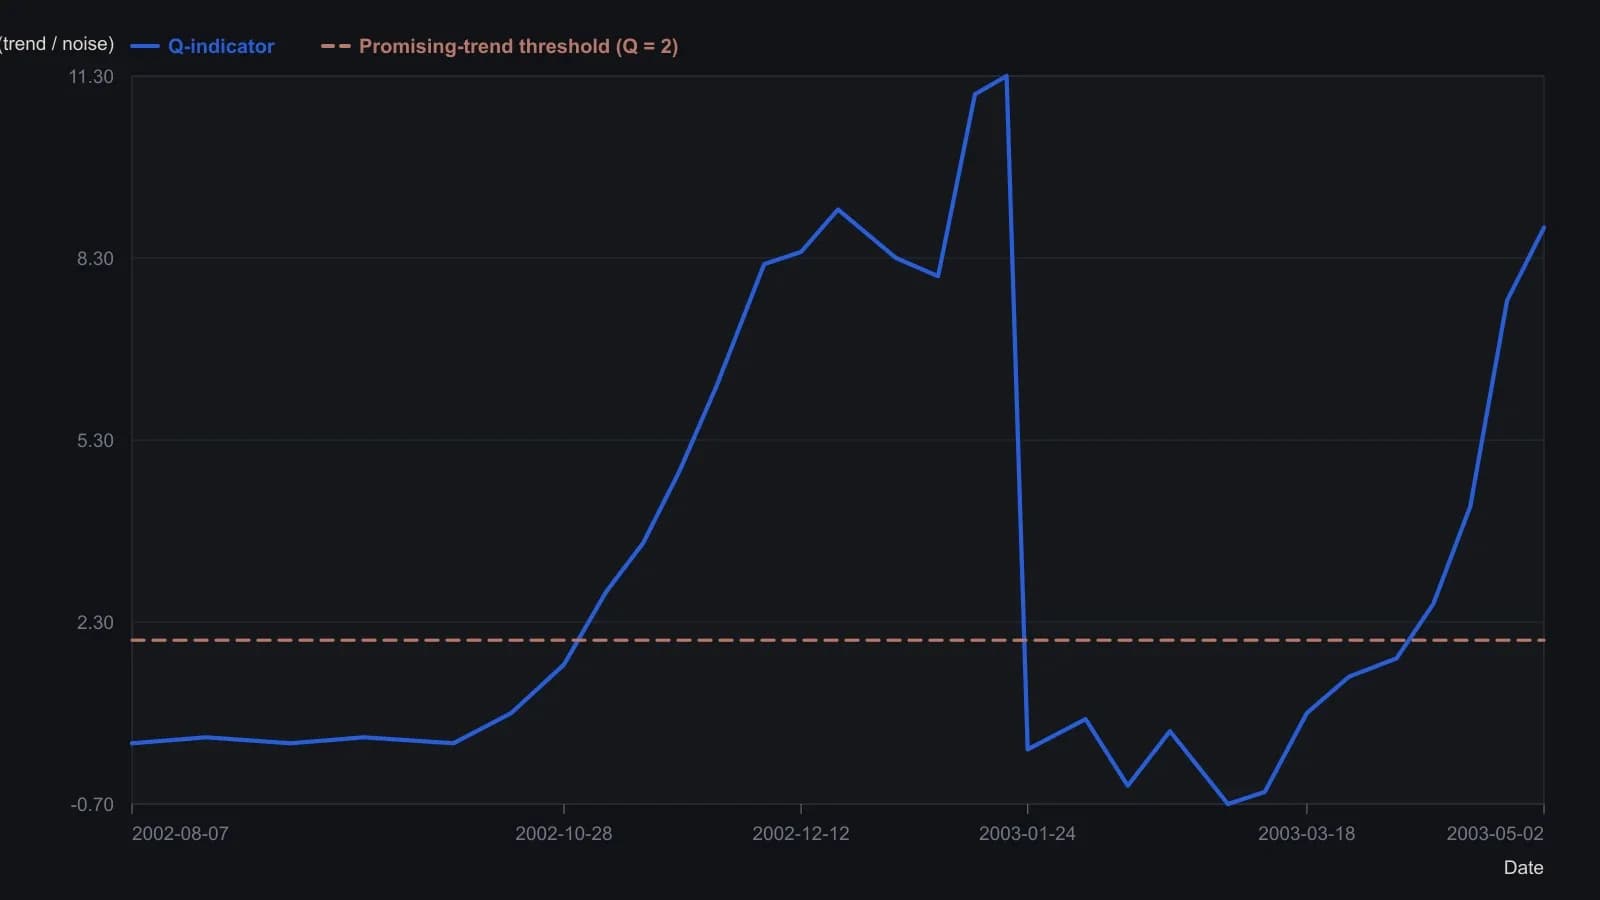
Оцифровано с построенной гистограммы Q. Полуциклы получены по пересечению 7-дневной и 15-дневной EMA, указанному на рисунке. Значения y приблизительны с точностью примерно до половины единицы Q. Линия +2 — порог перспективного тренда, принятый в статье.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover