1993выпуск C041-6
Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
Быстрый осциллятор лишь выдвигает гипотезу разворота. Более медленный собрат должен показать дивергенцию или переворот через нулевую линию, а трендовая линия цены служит гейтом воздержания — так моментум, дивергенция и структура проверяются как одна процедура.
- Быстрый осциллятор лишь выдвигает гипотезу разворота. Его пересечение с наложенной линией — это алерт, а не вход или выход.
- Называйте вершину или дно только после того, как сглаженный собрат покажет дивергенцию или пересечение нулевой линии.
- Боковое плато на более медленной линии во время небольшой контртрендовой паузы читайте как сохранение старшего тренда.
- Оставляйте трендовую линию цены последним гейтом, чтобы предупреждение осциллятора не становилось самостоятельной сделкой.
Одна процедура, три проверки
Осциллятор — это отображённая разница между двумя рядами: закрытие против средней, закрытие против закрытия фиксированное число баров назад или одна средняя против другой. Его используют, чтобы отмечать сдвиги моментума, временные экстремумы внутри тренда и возможные смены тренда.
Архивный рабочий процесс связывает эти показания с более медленным подтверждением и проверкой ценовой структуры. Быстрая линия может предложить разворот. Более медленный собрат должен затем показать дивергенцию или переворот через нулевую линию. Трендовая линия цены — гейт воздержания, так что три проверки тестируются как одна процедура.
Ценовой избыток и сглаженный собрат
Ценовой избыток строится как закрытие минус более длинная простая средняя либо как простой ценовой осциллятор «короткая против длинной», с наложенной более короткой средней, так что пересечение этой наложенной линии трактуется как сигнал разворота.
Сглаженный вариант ценового избытка вычитает более длинную простую среднюю из более короткой экспоненциальной средней закрытия и снова накладывает более короткую среднюю. На рисунках этот вариант представлен как менее зубчатый и с меньшим числом лишних пересечений.
Смещённый моментум
Смещённый моментум строится вычитанием запаздывающего значения скользящей средней из текущего. Более короткая наложенная линия используется, чтобы отмечать смены направления.
Любое смещение следует держать настолько коротким, насколько это ещё подходит графику и стилю. Более короткая средняя с очень коротким смещением даётся как альтернатива, а более длинная средняя с более широким смещением плюс короткая наложенная линия предлагается для промежуточных колебаний.
Быстрый алерт, медленное подтверждение
Наложение короткой линии смещённого моментума на её сглаженный аналог трактует их пересечение как ранний алерт. Затем требуется более поздняя дивергенция на сглаженной линии или пересечение сглаженной линией нулевой линии, прежде чем называть вершину или дно.
В проиллюстрированном примере с акцией цена продолжила расти после того, как смещённый моментум достиг пика, поэтому более позднее пересечение нулевой линии трактуется как проверка, которая не даёт действовать только по более ранней дивергенции.
Боковые плато на сглаженной линии смещённого моментума во время небольших контртрендовых пауз читаются как сохранение старшего тренда, а не как разворот.
Двойные гистограммы и гейт по трендовой линии
Отрисовка обоих сглаженных осцилляторов в виде гистограмм используется, чтобы подчеркнуть полярность вокруг нуля и сделать дивергенции заметнее, включая отрезок, где цена продолжала расти, а сглаженная линия смещённого моментума расходилась.
Осцилляторы описаны как лучше соответствующие диапазонным условиям. В трендах они могут показывать дивергенции, которые провоцируют ранние выходы или входы. Предписанная контрмера — подтверждающая трендовая линия цены, проиллюстрированная в момент, когда эта линия была пробита, а показание сглаженного смещённого моментума упало через ноль.
Eastman Kodak: быстрый и сглаженный моментум со смещением
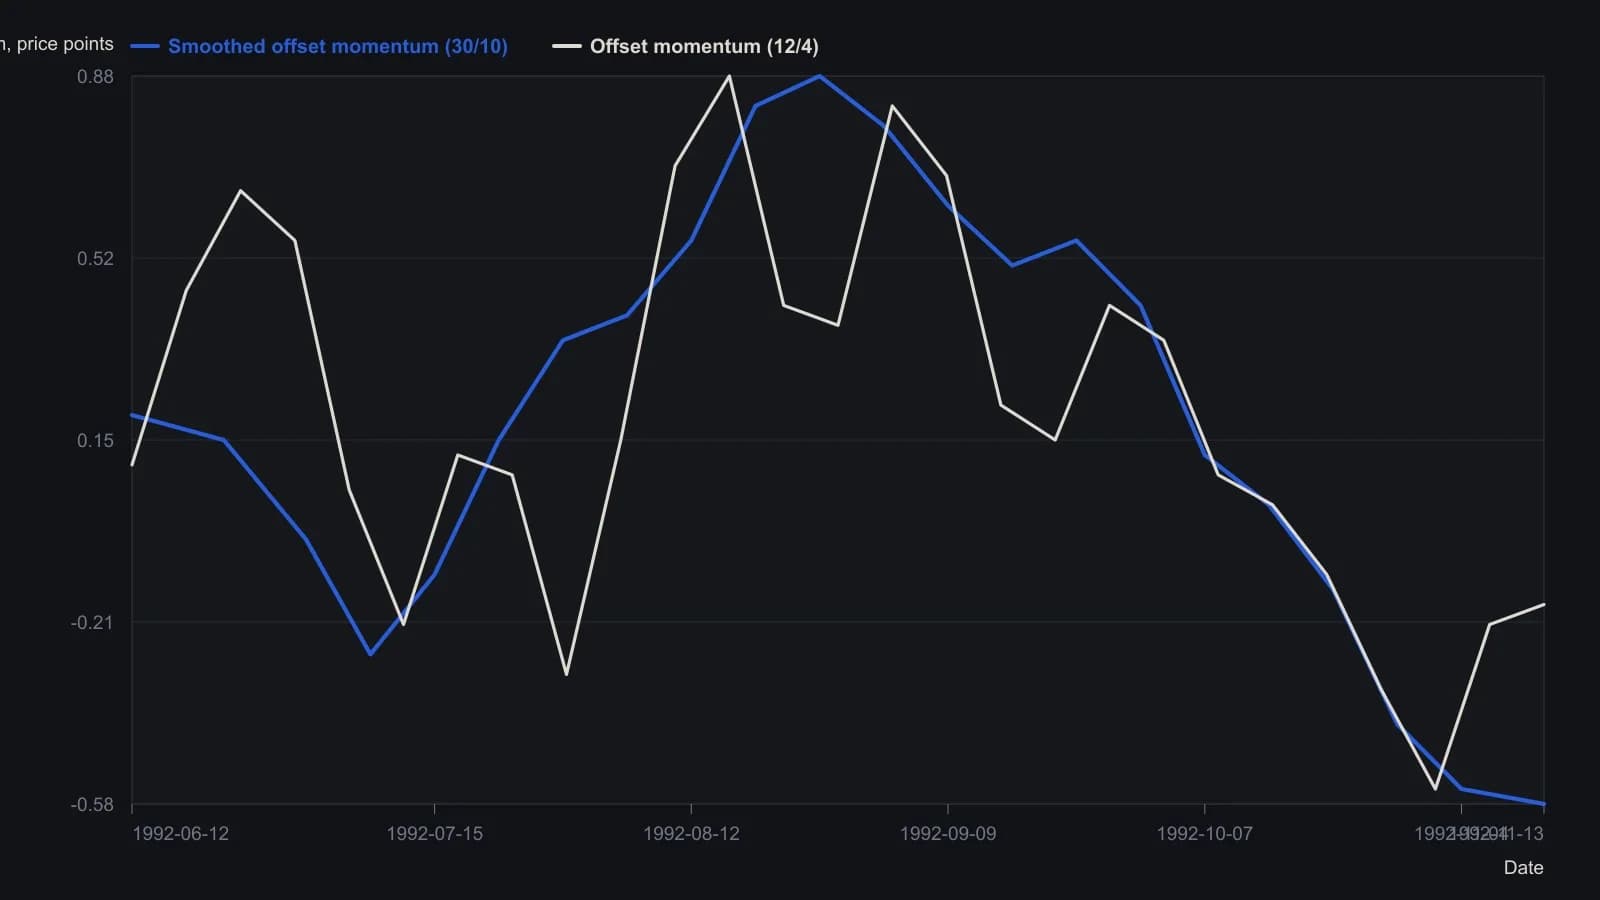
Быстрый ряд — 12-дневная простая скользящая средняя минус её значение четырьмя днями ранее; медленный ряд — 30-дневная средняя со смещением 10 дней; в источнике на каждый наложена шестидневная средняя. Отсчёты по оси Y приблизительны, сняты с печатной шкалы.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило