1989выпуск C041-2
Параметры лага alpha-beta в сравнении с окнами скользящих средних
Когда лаг определён как запаздывание относительно прямолинейного тренда, trading-filter-lag, равный 15, channel-filter-lag, равный 6, trend-channel-midpoint с нулевым лагом и exponential-alpha можно сравнивать с окнами скользящих средних, имеющими ту же задержку.
- Конструкция alpha-beta не использует скользящие средние. Лаг — это запаздывание фильтра относительно входа в виде линейного тренда.
- Скользящая средняя по N отсчётам имеет лаг (N-1)/2 на линейном тренде, поэтому лаг 15 соответствует N=31. Заданные по умолчанию значения — trading-filter-lag, равный 15, и channel-filter-lag, равный 6.
- Экспоненциальный сглаживатель, который прибавляет exponential-alpha, умноженный на последний остаток, можно сопоставить со средней по N отсчётам, задав ему тот же лаг (N-1)/2.
- trend-channel-midpoint задаётся с нулевым лагом и рекурсией второго порядка по данным вплоть до текущего отсчёта. Channel-width-scale при ML=15 имеет лаг 14 и эквивалентен по лагу средней по 29 отсчётам.
Лаг — это запаздывание на линейном тренде
Конструкция alpha-beta не использует скользящие средние. Лаг — это запаздывание между выходом фильтра и установившейся траекторией, которой он следовал бы, если бы вход был прямолинейным трендом.
Окно скользящей средней, соответствующее лагу
Скользящая средняя по N отсчётам имеет лаг (N-1)/2 на линейном тренде, поэтому лаг 15 соответствует N=31.
Лаги alpha-beta по умолчанию — это trading-filter-lag ML=15 на торговом фильтре и channel-filter-lag MS=6 на более короткой настройке.
exponential-alpha на той же шкале запаздывания
Экспоненциальный сглаживатель, который прибавляет exponential-alpha, умноженный на последний остаток, можно сопоставить со средней по N отсчётам, задав ему тот же лаг (N-1)/2.
Нулевой лаг у trend-channel-midpoint
Трендовый фильтр для trend-channel-midpoint задаётся с нулевым лагом и описывается примерно как средняя по 13 отсчётам, сдвинутая назад на 6 отсчётов.
Используется рекурсия второго порядка, чтобы оценить trend-channel-midpoint по данным, доступным только вплоть до текущего отсчёта, чего обычная скользящая средняя не может сделать без лага.
channel-width-scale как ещё один выбор лага
channel-width-scale — это экспоненциальное сглаживание квадрата ошибки между трендовым фильтром и текущим закрытием, с exponential-alpha, равным 1/ML. При ML=15 этот сглаживатель отклонения имеет лаг 14 и эквивалентен по лагу средней по 29 отсчётам, в соответствии с N=2*ML-1.
Лаги альфа-бета по умолчанию как соответствующие окна скользящих средних
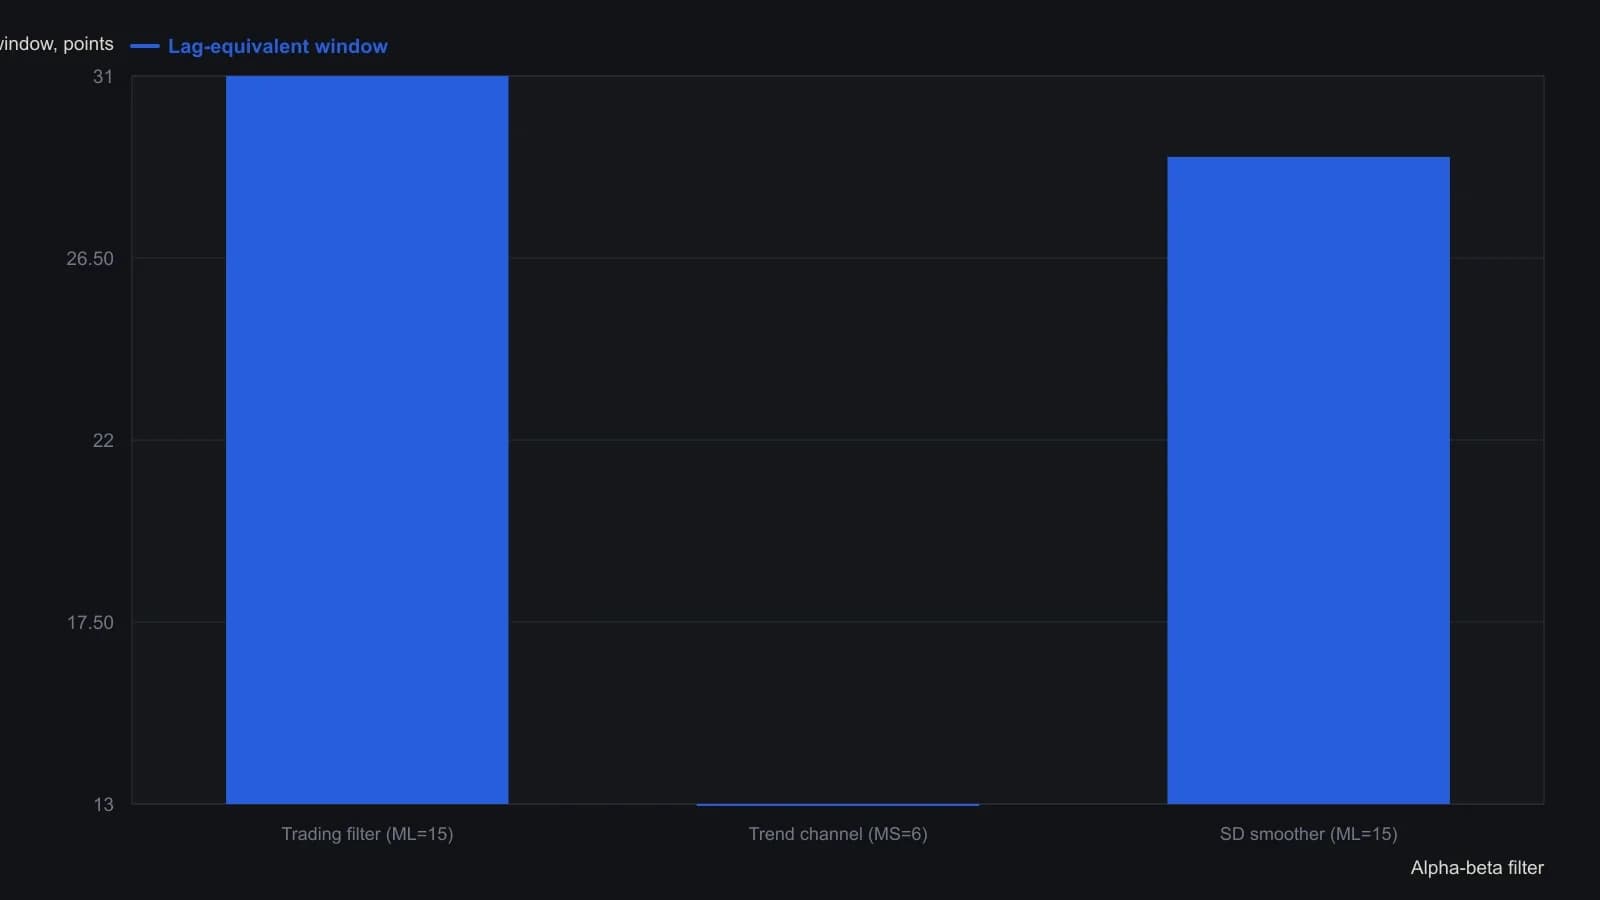
Сам метод альфа-бета скользящих средних не использует. Уоррен называет соответствие канала N=13 приблизительным, затем сдвигает эту среднюю назад на 6 точек, чтобы лаг середины окна был нулевым. Окно стандартного отклонения следует формуле N=2·ML−1, а не 2·ML+1.
Все разборы дорожки · 7 разборов
- 1985Построение рекурсивного сглаживателя цены с двумя коэффициентами
- 1989Построение ценовых каналов alpha-beta и трендовых фильтров
- 1989Параметры лага alpha-beta в сравнении с окнами скользящих средних
- 1995Построение воспроизводимого ценового канала alpha-beta
- 2006Общая конструкция коэффициентов для рекурсивных ценовых фильтров
- 2010Как оценивать прогноз фильтра Калмана как трендовый фильтр
- 2019Построение календарно обусловленного трендового фильтра