2013выпуск C0236-39
Рассматривайте краткосрочный осциллятор оценки как фильтр тайминга входа
Архив откладывал лонг-вход после сетапа до тех пор, пока краткосрочный осциллятор оценки не показывал недооценку, и отменял сделку, если это условие не появлялось достаточно быстро. Это ожидание сравнивали со случайными входами, входами по переоценке и входами по усреднению долларовой стоимости, чтобы проверить, давал ли недооцененный старт меньшее начальное неблагоприятное движение.
- Редакционный взгляд: рассматривайте осциллятор как фильтр тайминга входа после сетапа, а не как самостоятельный прогноз.
- Краткосрочный консенсус справедливой стоимости лежит между -4 и +4; далее идут зоны слабой и явной переоценки, а также слабой, явной и сильной недооценки.
- Исторический вход на основе правил ждет краткосрочной недооценки и отменяет сделку, если это условие не появляется достаточно быстро.
- В недельном примере из архива вход на -8.43 сопоставляли со входом на 5.53, чтобы показать меньшее начальное неблагоприятное движение после недооцененного старта.
Осциллятор задает тайминг входа после сетапа
Архив ставил краткосрочный осциллятор оценки после того, как сетап уже существовал. Осциллятор определял, разрешен ли лонг-вход. Он не подменял сетап.
Редакционный взгляд: практическая проверка состоит в том, снижает ли ожидание недооценки после этого сетапа раннее неблагоприятное движение. Это вопрос фильтра, а не самостоятельный прогноз следующего движения.
Как архив обозначал справедливую стоимость и экстремумы
Краткосрочный консенсус справедливой стоимости определялся как показания осциллятора между -4 и +4. Слабая переоценка находилась между 4 и 8. Явная переоценка находилась выше 8.
Слабая недооценка определялась как показания между -4 и -8. Явная недооценка находилась ниже -8. Сильная недооценка находилась ниже -9.
Отложите лонг, отмените, если ожидание не сработало
Предложенная процедура откладывала лонг-вход после сетапа до тех пор, пока осциллятор не показывал краткосрочную недооценку. Если это условие не появлялось достаточно быстро, сделка отменялась.
Редакционный взгляд: ожидание — это шлюз возврата к среднему на входе на основе правил. Усреднение долларовой стоимости появляется в архиве как отдельное правило сравнения, а не как само правило ожидания и отмены.
Недельное сопоставление двух входов
В недельном примере вход на максимальном за неделю показании 5.53 сопоставляли со входом на минимальном за неделю показании -8.43. Сопоставление использовали, чтобы показать меньшее начальное неблагоприятное движение после недооцененного входа.
Какие случайные сетапы оставлял симулятор
Тест симулятора случайных входов оставлял только те случаи, когда осциллятор падал ниже -8 в течение следующих пяти дней. Сетапы, которые так и не достигли этого порога, отбрасывались.
Средние показания на входе и ранжирование на бычьем рынке
На 50-дневной основе после каждого входа средние значения осциллятора на входе составляли около -0.01 для случайных, -7.70 для недооцененных, 7.53 для переоцененных, -0.84 для усреднения долларовой стоимости и -8.09 для недооцененных случайных входов.
В тестовом окне бычьего рынка правило переоцененного входа едва могло зарабатывать и проводило несколько крупных периодов в минусе. Усреднение долларовой стоимости обыграло случайный вход. Покупка по недооценке была сильнейшей из сравниваемых правил.
Редакционное напоминание: эти результаты относятся к историческому сравнению. Они не подтверждают актуальную результативность и не являются рекомендацией применять какое-либо правило.
Отложенные недооценённые длинные позиции против случайных длинных
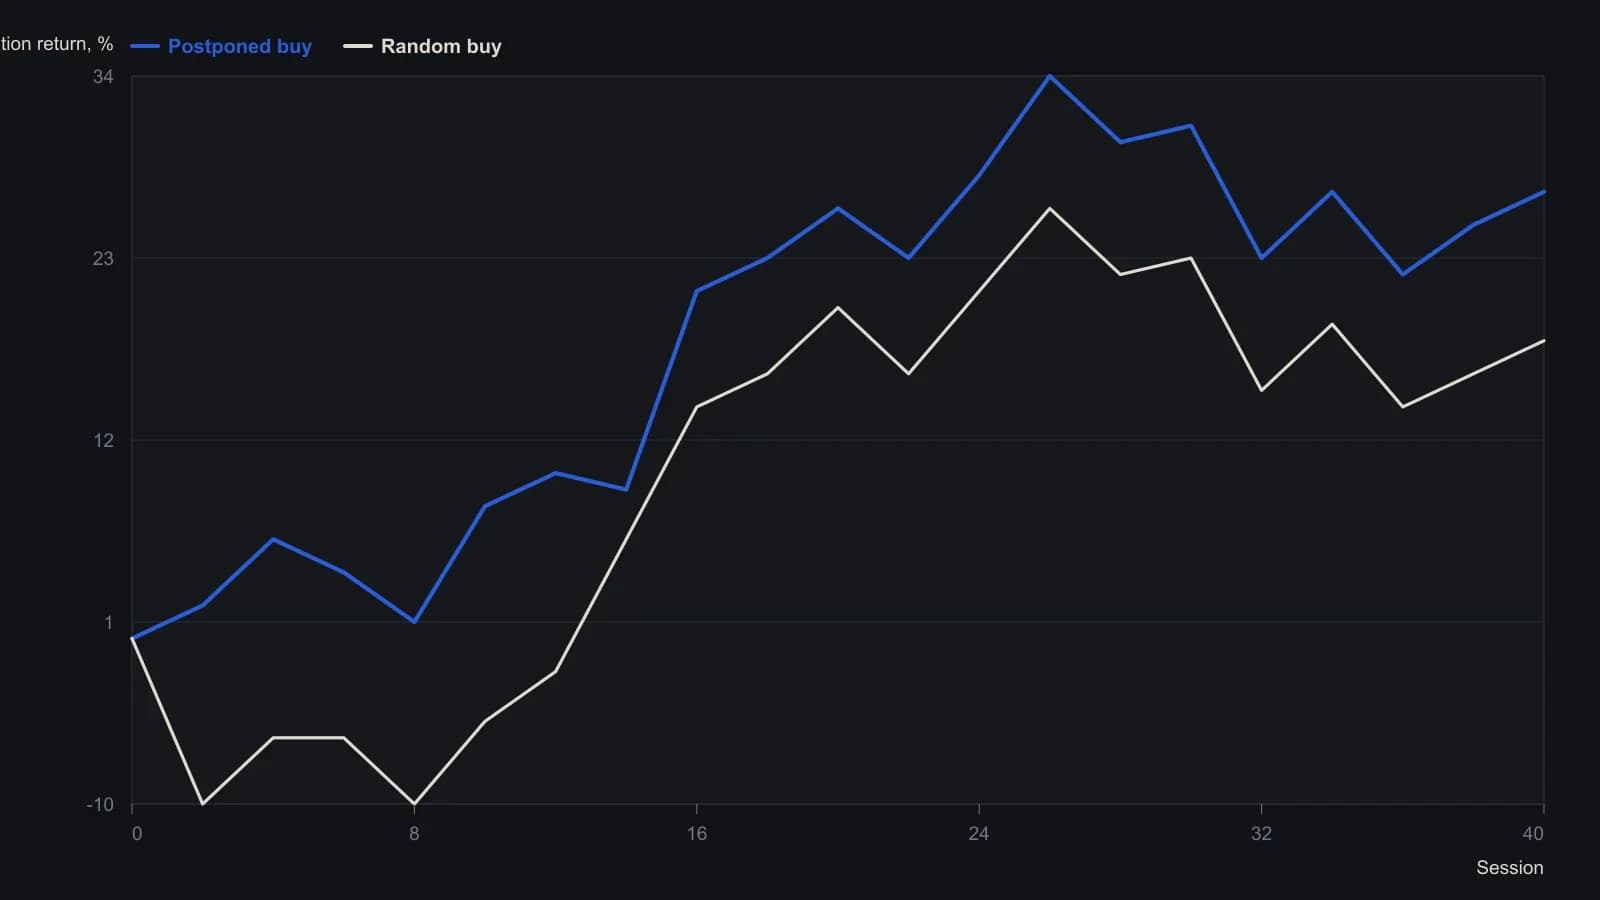
Симулятор оставлял случайную длинную позицию только если CVI опускался ниже -8 в течение пяти сессий; иначе вход отменялся. Издержки не учитывались. Источник не подписал ось времени; x — равномерно расположенные отсчёты слева направо.
Все разборы дорожки · 11 разборов
- 1989Тестирование dollar-cost averaging и scale-in averaging как процедур определения размера позиции
- 1994Скрины качества и карты режимов дивидендной доходности
- 1998Сетки восстановления кэша для построения остаточного пакета акций
- 2001Построение пользовательских корзин акций с весами и усреднением
- 2012Оценка долларового усреднения как процедуры слота входа
- 2013Рассматривайте краткосрочный осциллятор оценки как фильтр тайминга входа
- 2014Поэтапное размещение равными долларовыми суммами против единовременной покупки и масштабирования остаточных акций
- 2015Выбор фонда не завершён, пока не проверены cost-drag и смесь
- 2016Широкая индексная аллокация, денежный резерв и поэтапные входы
- 2017Call-ratio overlay против усреднения вниз по убыточной акции
- 2019Избыточное фондирование меньших индексных фьючерсов для задания кредитного плеча