2003выпуск C011-11
Как конечная точка скользящей линейной регрессии собирается как moving-trend
Ряд moving-trend берёт конечную точку текущего бара линейной регрессии закрытия и может быть нарисован рядом со скользящей средней и взвешенной скользящей средней, чтобы три сглаживателя оставались видимыми как варианты построения.
- Moving-trend — это значение текущего бара линейной регрессии закрытия на фиксированном lookback, используемое как сглаживатель цены, а не как запаздывающая средняя.
- То же окно может также дать скользящую среднюю закрытия, чтобы оба ряда можно было нарисовать на одном графике, а отдельные регрессии открытия, максимума, минимума и закрытия можно построить как surrogate-bars.
- Более короткий lookback линейной регрессии, взвешенная скользящая средняя, записанная как фиксированная комбинация недавних закрытий, и таблица со смежными столбцами удерживают различия построения в поле зрения.
- То же определение moving-trend также собирается как сумма в замкнутой форме на 20-дневном окне и как модификатор конечной точки наименьших квадратов на 5-дневном окне.
Сглаживатель из конечной точки текущего бара
Moving-trend — это конечная точка скользящей линейной регрессии, используемая как сглаживатель цены на фиксированном lookback. Линейная регрессия — это подгонка наименьших квадратов к упорядоченным наблюдениям цены, а конечная точка текущего бара становится значением фильтра.
Ряд moving-trend можно построить, взяв значение текущего бара линейной регрессии закрытия на 20-барном lookback.
То же окно как скользящая средняя
То же 20-барное окно может также дать простую скользящую среднюю закрытия, чтобы оба сглаживателя можно было нарисовать на одном графике. Скользящая средняя — это средняя цен с равными весами на этом lookback и используется как базовый сглаживатель.
Surrogate-bars из четырёх регрессий
Применение той же 20-барной регрессии отдельно к открытию, максимуму, минимуму и закрытию даёт четыре ряда, которые можно построить как surrogate-bars. Открытие, максимум, минимум и закрытие каждое заменяется собственной конечной точкой скользящей регрессии, чтобы результат можно было нарисовать как свечи.
Более короткие lookback той же конечной точки
7-барную линейную регрессию закрытия можно построить тем же способом, что и 20-барную версию, для сравнения более короткого lookback. Модификатор конечной точки наименьших квадратов на 5-дневном окне рассматривается как эквивалент определения moving-trend.
Взвешенная скользящая средняя на коротком окне
7-барный взвешенный фильтр можно записать как фиксированную линейную комбинацию текущего закрытия и шести предыдущих закрытий. Взвешенная скользящая средняя присваивает недавним ценам больший вес, чем простая средняя.
Как платформы и таблица собирают ту же идею
Реализации TradeStation рассматривают moving-trend как сглаживатель линейной регрессии, а не как запаздывающую среднюю. Построение AIQ использует 20-дневное окно и сумму в замкнутой форме, чтобы получить значение moving-trend из закрытия.
Одно табличное построение помещает 20-барную простую среднюю, 20-барную линейную регрессию и 20-барную взвешенную скользящую среднюю закрытия в смежные столбцы.
Microsoft: 20-барный скользящий тренд против 20-барной средней
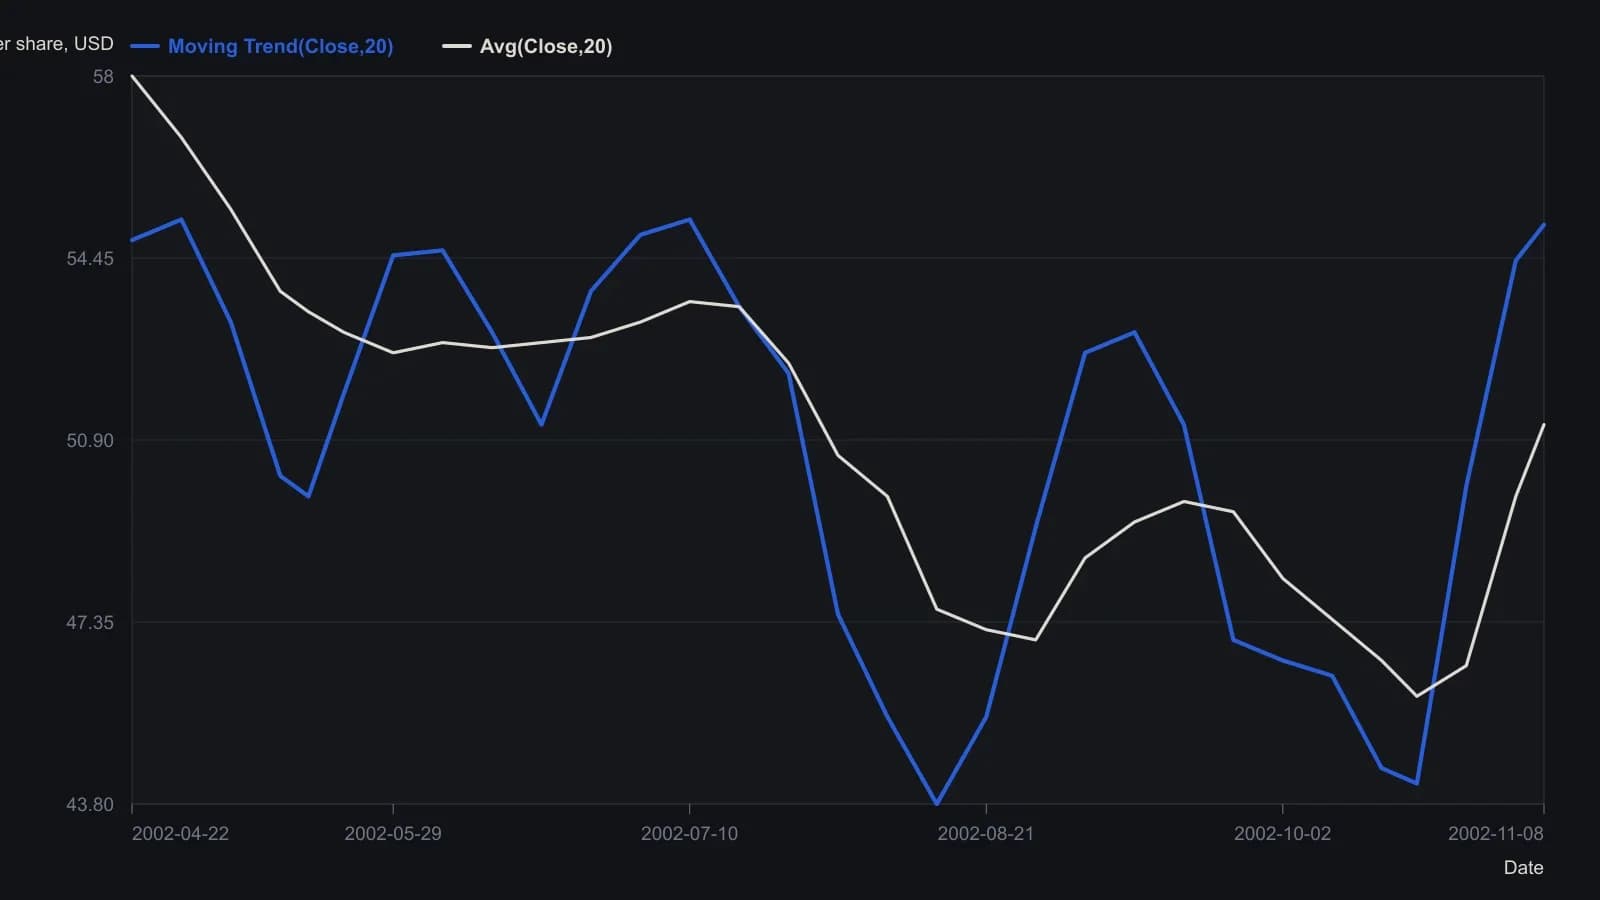
Оба сглаживателя используют 20-барное окно, указанное в легенде графика. Значения точек — визуальные отсчёты по подписанной ценовой шкале, поэтому уровни разворота приблизительны с точностью примерно до десятой доли доллара.
Все разборы дорожки · 20 разборов
- 1988Сглаживание индикатора: lookback, вес и масштаб
- 1990Взвешивание по недавности в простой, линейной и экспоненциальной скользящих средних
- 1990Построение начального значения и рекуррентности для скользящих средних
- 1990Построение пятидневной ступенчато-взвешенной скользящей средней
- 1992Построение простых, взвешенных и экспоненциальных скользящих средних
- 1992Построение скользящих средних со схемами взвешивания и дополнительными фильтрами
- 1992Построение взвешенного среднего TRIN10 с конвертами Боллинджера
- 1992Построение взвешенного осциллятора open-TRIN с полосами
- 1993Оценка взвешенного двойного momentum-фильтра rate-of-change
- 1993Построение равной, линейной и экспоненциальной скользящих средних
- 1993Построение обобщенной взвешенной скользящей средней из одного показателя степени
- 1993Калибровка показателя степени взвешенной скользящей средней
- 1993Построение среднего, взвешенного показателем степени, коэффициентов put-call
- 1994Настроенный по циклам моментум со спектральными пиками
- 1999Как собирается пятибарное синус-взвешенное среднее
- 2003Тренд-фильтр того же масштаба по конечной точке скользящей прямой наименьших квадратов
- 2003Как конечная точка скользящей линейной регрессии собирается как moving-trend
- 2004Построение объёмно-взвешенной скользящей средней как базовой линии прогноза
- 2005Построение средней, взвешенной по движению, объёму и свежести
- 2016MACD как фильтр нулевой линии с двумя скользящими средними