1992выпуск C081-8
Построение экспоненциальных средних по константе сглаживания, длине разгона и лагу
Экспоненциальное среднее — это рекурсивное среднее с фронтальным взвешиванием, которое инициализируется первой ценой. Одна и та же константа сглаживания задаёт и длину разгона, необходимую для приближения к долгосрочной форме, и временную задержку линейного входа, поэтому простое среднее с близким лагом — это парный ориентир, а не заменяющая кривая.
- Простая n-периодная скользящая средняя — это среднее с равными весами предыдущих n цен и обновляется отбрасыванием самой старой цены и добавлением самой новой.
- Экспоненциальное среднее начинается с первой цены, затем взвешивает текущую цену константой сглаживания a, а предыдущее среднее — множителем 1-a; развёртка даёт среднее с фронтальным взвешиванием и последовательными степенями 1-a.
- Когда a равно 2/(s+1) при большом s, ряд приближается к долгосрочной форме примерно через n=2/a интервалов, а линейный вход задерживается примерно на (1-a)/a периодов.
- Подстановка a=2/(n+1) даёт лаг, близкий к n-периодному простому среднему, поэтому две конструкции часто сопоставляют, хотя их кривые не идентичны.
Рекурсивное построение и фронтальное взвешивание
Простая n-периодная скользящая средняя — это арифметическое среднее предыдущих n цен. Её можно продвигать вперёд, отбрасывая самую старую цену и добавляя самую новую.
Экспоненциальное среднее вычисляется рекурсивно из предыдущего среднего, текущей цены и константы сглаживания после того, как первое среднее приравнивается к первой цене. Та же рекурсия эквивалентна взвешиванию текущей цены множителем a, а предыдущего экспоненциального среднего — множителем 1-a.
Развёртка рекурсии даёт среднее с фронтальным взвешиванием, в котором каждая более старая цена умножается на очередную степень 1-a.
Длина разгона, задаваемая константой сглаживания
Когда a задано как 2/(s+1) при большом s, а самый старый геометрический коэффициент считается малым (около 0.1 или e в степени -2), среднее приближается к долгосрочной форме примерно через n=2/a интервалов. Это число и есть длина разгона экспоненциального среднего, инициализированного первой ценой: число интервалов выборки, необходимое, чтобы оно приблизилось к той форме, которую имело бы при длинной предшествующей истории.
Экспоненциальные средние на цене, растущей на один пункт в день
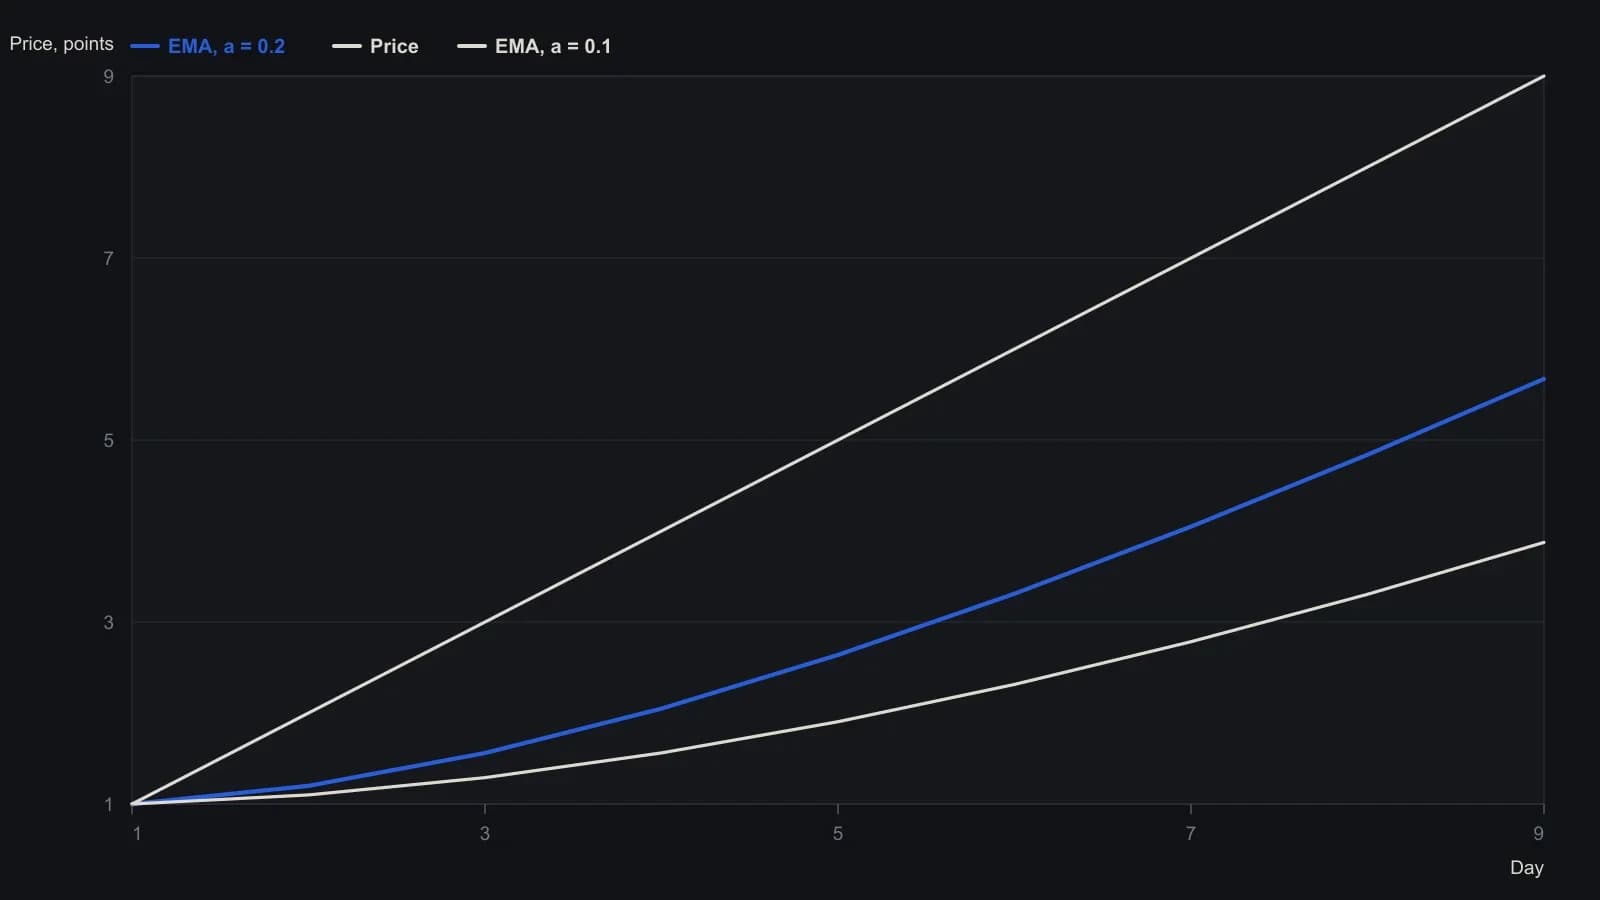
Каждая средняя инициализируется первым значением цены. В напечатанной таблице вычисленные ячейки даны до дня 9, а на день 10 — только рекуррентная формула, поэтому ряд обрывается там, где кончается таблица, а не продолжается до 40-дневного прогона, упомянутого в тексте.
Временная задержка на линейном входе
На 40-шаговом синтетическом ряде, который растёт на одну ценовую единицу в день, экспоненциальные средние с a=0.200 и a=0.100 выходят на прямые, параллельные входу.
Для линейного входа параллельный сдвиг равен (1-a)/a периодов. Константа сглаживания 0.2 даёт задержку 4, а константа сглаживания 0.1 даёт расчётную задержку 9 против наблюдаемой 8.9. Этот постоянный лаг — временная задержка между линейным входом и параллельной траекторией экспоненциального среднего, которая формируется после разгона.
Согласованное простое среднее как ориентир
Подстановка a=2/(n+1) в эту формулу задержки даёт лаг, близкий к n-периодному простому среднему, поэтому конструкции часто сопоставляют, хотя их кривые не идентичны.
Графическое сравнение использовало 10-дневное простое среднее против экспоненциального среднего с a=0.18 и показало, что экспоненциальный ряд разворачивается раньше на изображённом снижении начала марта.
Все разборы дорожки · 41 разбор
- 1984Сопоставление среднего возраста в ценовых фильтрах
- 1984Построение экспоненциальных сглаживателей по остаточному воздействию
- 1988Построение простой и экспоненциальной скользящих средних как заданных фильтров
- 1989Оценка сглаженных свободных резервов и спредов ставки по фондам и дисконтной ставки
- 1990Целочисленное построение скользящих средних и экспоненциального сглаживания
- 1990Построение инкрементальных фильтров скользящих средних
- 1991Построение дважды сглаженного стохастического осциллятора
- 1991Построение экспоненциальной средней из веса сглаживания
- 1991Построение семейства дважды сглаженных осцилляторов моментума
- 1991Конкурирующие правила уверенности из условий экспоненциальной средней
- 1991Гибридное построение механической системы тайминга из сглаженных сигналов
- 1991Построение экспоненциального сглаживателя по длине скользящей средней
- 1991Эквивалентные конструкции индекса относительной силы из отношения и из сглаженного импульса
- 1991Построение индекса истинной силы из дважды сглаженного моментума
- 1991True Strength Index из знакового, дважды сглаженного моментума
- 1992Построение экспоненциальных средних из простых lookback
- 1992Построение экспоненциальных средних по константе сглаживания, длине разгона и лагу
- 1992Вложенное сглаживание диапазона и оконное демпфирование high-low
- 1992Недельная позиция по акциям на основе discount-bill-spread
- 1993Построение дважды сглаженного stochastics momentum index
- 1993Построение true strength index с двойным экспоненциальным сглаживанием
- 1994Поляризованная фрактальная эффективность с общим экспоненциальным сглаживателем
- 1994Пятиинтервальное экспоненциальное сглаживание десятиинтервальной знаковой эффективности пути
- 1994Заданный вручную ряд рангов цена-объём с наложенным сглаживанием и стохастиком
- 1995Фильтр расширения диапазона на средних нескольких горизонтов
- 1995Константа экспоненциального сглаживания из лага усреднения
- 1997Постройте rainbow-полосу и осциллятор на вложенных средних
- 1998Стеки фильтров, сочетающие скользящее среднее с экспоненциальным сглаживанием
- 2002Сглаженная конструкция relative-strength на основе wilder-averaging и ценового предфильтра
- 2003Обратно реконструированные ценовые цели RSI
- 2004Кусочное качество тренда по разворотам скользящих средних
- 2004Рецепты вложенного сглаживания против неаудированных экспериментов с осциллятором
- 2008Построение весов за пределами N-дневной метки
- 2010Консенсус-фильтр для объективного построения RSI и сглаживания
- 2012Осциллятор зоны сентимента по знаковым закрытиям
- 2012Классическое сглаживание RSI по правилу 1/N в сравнении со стандартной экспоненциальной средней
- 2013Почему экспоненциальное сглаживание использует два на n плюс один
- 2015Построение индикаторов-отношений с весами скользящего среднего и экспоненциального сглаживания
- 2015Медленный индекс относительной силы от экспоненциально сглаженной цены
- 2017Пересборка индекса относительной силы как давления покупателей и продавцов на открытой шкале
- 2017Сравнение сглаживания Уайлдера и экспоненциального сглаживания внутри индекса относительной силы