2003выпуск C071-3
Независимые свидетели: промах медианной линии, средняя широты рынка и объёмные полосы
Отдельные технические меры часто дают ложные сигналы на покупку и продажу, поэтому их обычно читают наборами. Этот архивный урок сопоставляет промах канала медианной линии со скользящей средней широты рынка и сквизом объёмной волатильности и помечает как редакционное правило, что эти свидетели должны приходить из разных входных данных.
- Отдельные технические меры часто дают ложные сигналы на покупку и продажу, поэтому их обычно читают наборами, а не по отдельности.
- Сопоставление счёта ценовых паттернов с рядом широты рынка использует два независимых источника данных вместо повторного изложения того же ценового пути.
- Редакционное прочтение: промах канала медианной линии — как структуру, режим скользящей средней широты рынка — как рыночное настроение, а сквиз объёмных полос — как готовность.
- Промах нижней границы канала без одновременного сквиза объёмной волатильности рассматривался как незавершённый сетап; более поздний сквиз у пивотной впадины был независимым сигналом тайминга.
Почему отдельные меры читают наборами
Отдельные технические меры часто дают ложные сигналы на покупку и продажу, поэтому их обычно читают наборами, а не по отдельности. Одна линия или один конверт не считается законченным прочтением.
От бычьего флага ожидается растущий объём на подходе к формации, более тихий объём внутри неё и растущий объём на пробое вверх. Форма цены и объём — уже два наблюдения, а не один рисунок, повторённый дважды.
Клинья сжимают и ценовой диапазон, и объём. Сессии NR4 и сжатия в стиле Боллинджера по объёму описаны как то же сжатие, записанное как паттерн. Сопоставление счёта ценовых паттернов с рядами широты рынка подано как использование двух независимых источников данных, а не повторное изложение того же ценового пути.
Промах медианной линии как структурная гипотеза
После крупного или промежуточного максимума или минимума медианная линия проводится через середину следующего пивотного пика и впадины. Параллели через эти пивоты образуют верхний и нижний каналы. Трёхлинейная рамка — это pitchfork, а последующие колебания оценивают по тому, достигает ли цена канала или промахивается.
Если цена не касается одного канала, ожидается, что пропущенное расстояние проявится сопоставимым перелётом противоположного канала, потому что наклон тренда изменился. Этот промах и есть структурная гипотеза. Сам по себе он не является завершённым сетапом.
Средняя широты рынка как рыночное настроение
Скользящая средняя — это lookback-среднее упорядоченного ряда. Здесь она применяется к широте рынка: разнице между 52-недельными новыми максимумами и новыми минимумами. Когда эта средняя отрицательна и снижается, её трактуют как медвежье прочтение рыночного настроения.
Когда средняя широты рынка повернула вверх, при том что присутствовали только медвежьи клинья, а бычьи клинья отсутствовали, набор паттернов использовали, чтобы сохранить всё ещё медвежье прочтение рыночного настроения. Счёт ценовых паттернов и ряд широты рынка оставляли отдельными свидетелями. Пауза в одном не переписывала другое.
Объёмные полосы как сквиз готовности
Полосы Боллинджера — это конверт вокруг скользящей средней на заданном кратном недавнего стандартного отклонения. Та же идея конверта применяется к объёму или up-volume, поэтому сквиз отмечает сжатие волатильности активности, а не ценовой конверт.
Объёмная волатильность — это ряд Nasdaq up-volume, сглаженный короткой скользящей средней и обёрнутый полосами стандартного отклонения. Сжатия ширины этих полос читают как сквизы: затихающая активность, которая может предшествовать более крупному колебанию, видимая независимо от ценового пути.
Клин уже сжимает диапазон и объём. Сессия NR4 трактуется как событие сжатия, которое часто появляется внутри клиньев. Эти сжатия ценового пути не заменяют сквиз объёмной волатильности.
Когда не хватает одного свидетеля
Промах нижней границы канала без одновременного сквиза объёмной волатильности рассматривался как незавершённый сетап. Более поздний сквиз у пивотной впадины был независимым сигналом тайминга, что компенсирующее колебание может быть готово.
Архивное сопоставление — это ценовая структура с рядом широты рынка или объёма. Редакционное прочтение: не считайте медианную линию, скользящую среднюю и полосы, проведённые по одному и тому же ряду закрытий, тремя свидетелями. Тест выполняется только когда структура, настроение и готовность измеряются на разных входных данных.
20-дневная средняя широты Nasdaq оставалась отрицательной и в 2001
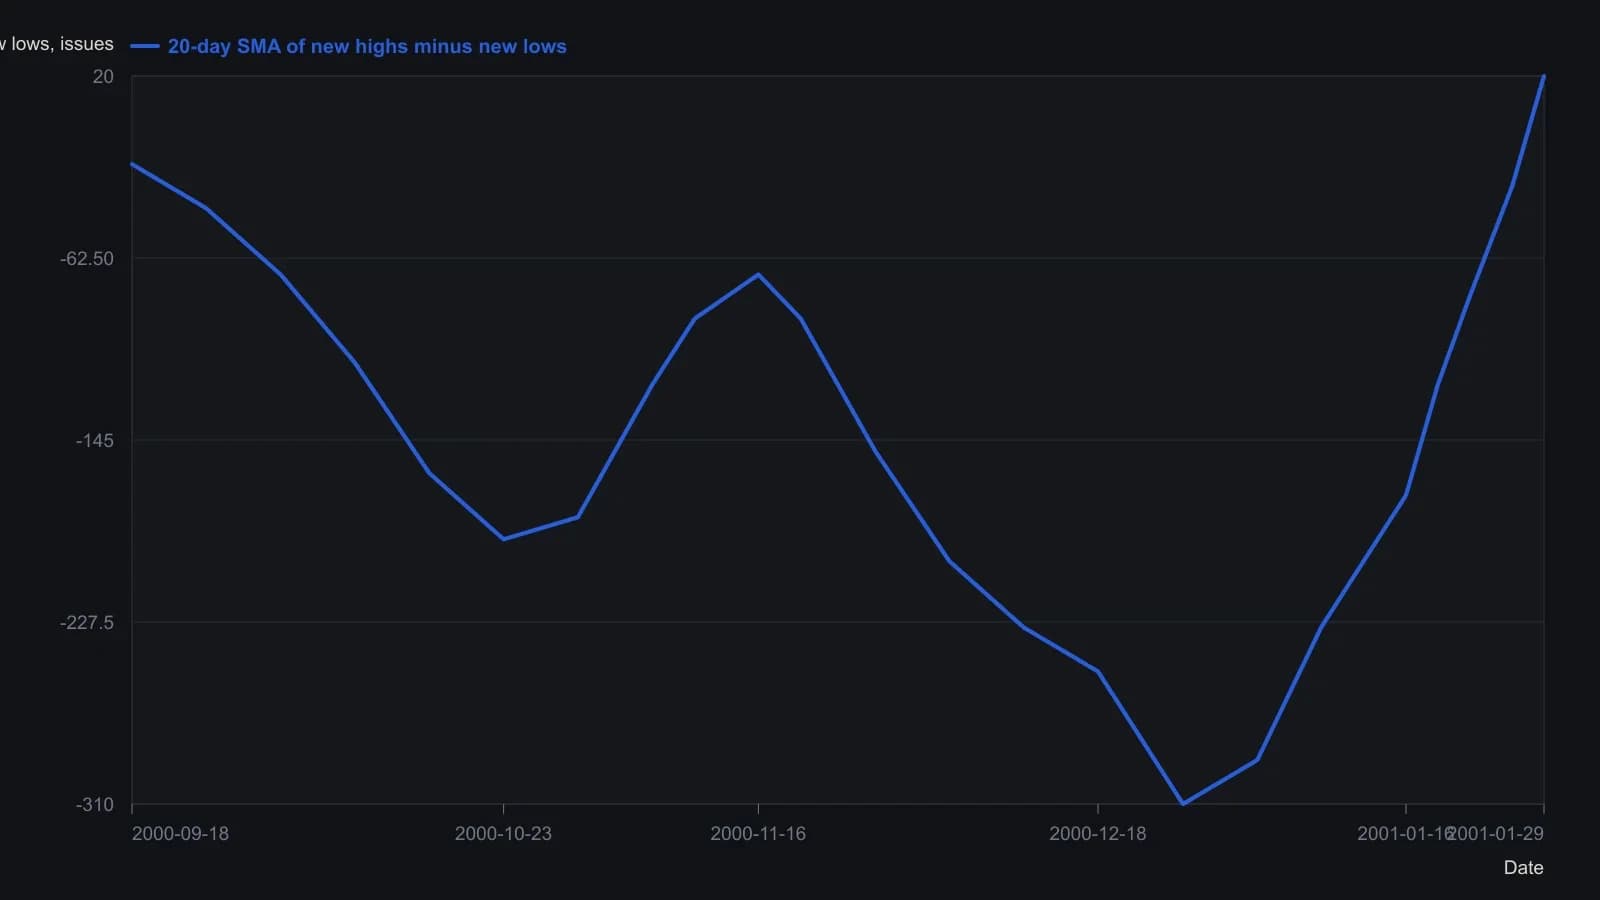
Peterson строит 20-дневную простую скользящую среднюю дневной разницы между 52-недельными новыми максимумами и 52-недельными новыми минимумами. Точки считывались с растра по шкале 0 / −100 / −300 и округлялись до ближайших десяти бумаг.
Все разборы дорожки · 19 разборов
- 1985Построение медианных линий по градуированным пивотам
- 1986Построение медианной линии и линий action-reaction по пивотам
- 1989Построение медианной линии по трём рыночным разворотам
- 1990Неудачный тест медианной линии отмечает начало третьей волны
- 1995Построение каналов медианной линии по трём пивотам
- 1996Построение вил по медианной линии для тестов тренда и разворота
- 2000Вложенные каналы медианной линии как фальсифицируемые свинг-тесты
- 2002Медианная линия против скоростного сопротивления на одном тренде
- 2003Независимые свидетели: промах медианной линии, средняя широты рынка и объёмные полосы
- 2012Построение наклонных линий тренда и каналов медианной линии
- 2013Четвёртая волна фьючерсов на золото, конкурирующие комплексы и прописанные тесты соотношений
- 2013Недельная карта 1-2-3 как слой разрешения
- 2014Построение ценовой проекции по measured move и дневным пивотам
- 2014Построение каналов медианной линии от пивота
- 2016Дальняя параллель медианной линии как заранее зафиксированный выход
- 2017How high is high: ориентиры волн Эллиотта
- 2017Трёхслойное вето для предполагаемого максимума третьей волны
- 2020Базовые правила графика для разворотов тренда Nasdaq
- 2020Наложение волнового счёта, ретрейсментов и медианных линий