1992выпуск C021-12
Осциллятор KST из взвешенного стека темпов изменения
Четыре сглаженных ряда темпа изменения, взвешенные пропорционально своим временным интервалам, образуют композит KST. Короткая скользящая средняя этого композита даёт сигнал пересечения, а более длинные средние и барометры по правилу большинства используются для подтверждения.
- Осциллятор темпа изменения делит цену текущего периода на цену n периодов назад, поэтому 10-дневный ряд сравнивает сегодняшнюю цену с ценой 10 дней назад.
- Четыре сглаженных ряда темпа изменения, взвешенные как 1, 2, 3 и 4 и затем делённые на 10, образуют композит KST, который не ограничен одной длиной цикла.
- Тот же рецепт масштабируется со стека от 10 до 30 дней до версий от 10 до 20 недель и от 9 до 24 месяцев.
- 15-дневная средняя осциллятора короткого горизонта — пример правила пересечения скользящих средних, а 12-месячная средняя и консенсусный барометр шесть из десяти используются для подтверждения, а не для точной исторической подгонки.
Осциллятор темпа изменения строится делением цены текущего периода на цену n периодов назад. В 10-дневном примере используется сегодняшняя цена, делённая на цену 10 дней назад.
Почему один темп изменения может вводить в заблуждение
Один ряд темпа изменения отражает только одну длину цикла. Он может вводить в заблуждение, когда доминирует другой цикл или когда действует сильный тренд. Широкие торговые диапазоны — та обстановка, в которой этот одиночный ряд описывается как более полезный.
Четыре сглаженных ряда становятся одним KST
Одна конструкция, которая устраняет эту хрупкость одного цикла, — объединить четыре сглаженных осциллятора темпа изменения в один композит, взвешивая каждый ряд примерно пропорционально его временному интервалу.
Композит короткого горизонта можно построить из 10-, 15-, 20- и 30-дневных темпов изменения. Каждый ряд сглаживается 10-дневной простой скользящей средней, кроме 30-дневного ряда, для которого используется 15-дневная простая скользящая средняя. Затем эти четыре сглаженных ряда взвешиваются как 1, 2, 3 и 4 соответственно, суммируются и делятся на 10, сумму весов.
Эта взвешенная сумма и есть KST: четыре отдельно сглаженных осциллятора темпа изменения, с большим весом на самом длинном lookback, затем масштабированные на сумму весов.
Тот же рецепт на более длинных горизонтах
Тот же рецепт масштабируется на другие горизонты. Промежуточная версия может использовать 10-, 13-, 15- и 20-недельные темпы изменения. Долгосрочная версия может использовать 9-, 12-, 18- и 24-месячные темпы изменения.
Короткая средняя превращает композит в сигнал
Композит часто сочетают с короткой скользящей средней самого композита как с правилом пересечения скользящих средних. В качестве примера приводится 15-дневная простая средняя осциллятора короткого горизонта: пересечение этой средней сверху вниз с высокого значения трактуется как сигнал на продажу.
12-месячная скользящая средняя описывается как самая надёжная долгосрочная средняя на большинстве рынков в этом обсуждении конструкции, хотя время от времени она всё же даёт сбои.
Подтверждение большинством, а не подогнанной точкой разворота
Стадия делового цикла формулируется как задача подтверждения. Пик цен акций считается более согласованным, когда индекс облигаций находится ниже своей 12-месячной скользящей средней, а товарный индекс — выше своей 12-месячной скользящей средней.
Консенсусный барометр суммирует множество несовершенных индикаторов с порогом большинства шесть из десяти, вместо того чтобы точно подгонять исторические пики и впадины. Конструкция рассчитана на то, чтобы отражать будущую среду, а не переподогнанное прошлое.
Золото с 26-недельной скользящей средней, 1982–1989
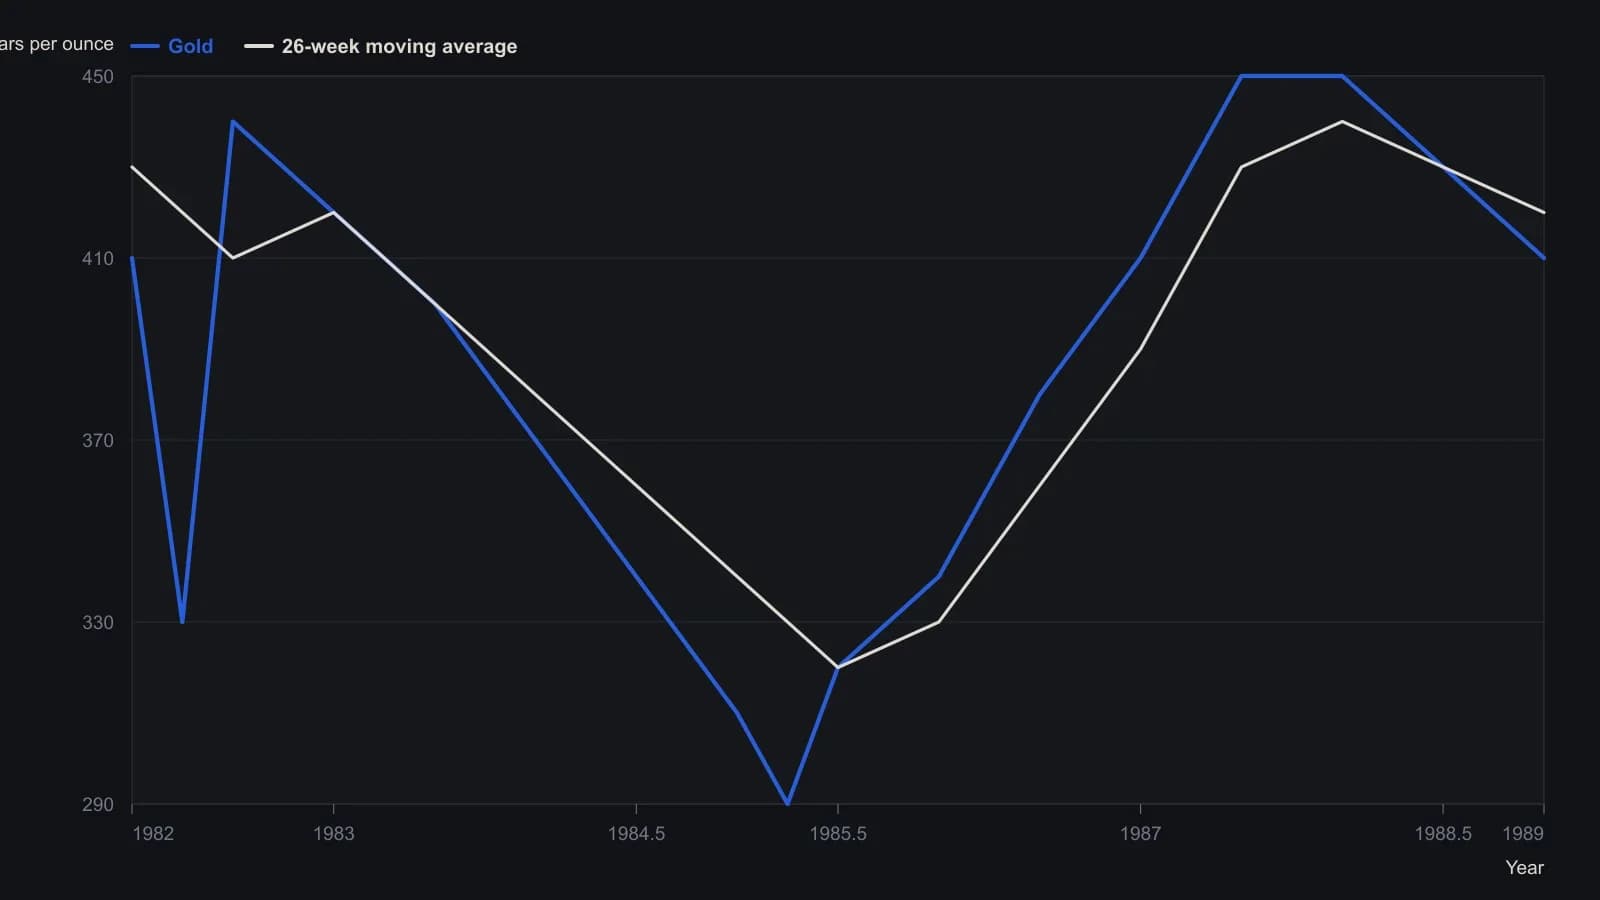
Оцифровано с повёрнутого журнального скана; цены округлены до ближайших $10 по печатной шкале 250–550. Календарное время следует печатным годовым отметкам 1982–1989.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор