2001выпуск C081-6
Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
Know Sure Thing (KST) сводит четыре сглаженных и взвешенных окна темпа изменения в один композитный моментум для оценки направления и зрелости тренда. Историческое учебное правило требует согласия краткосрочных, среднесрочных и долгосрочных показаний KST и совпадающего сигнала на ценовом графике.
- Модель рыночного цикла рассматривает краткосрочный, среднесрочный и первичный тренды как одновременные колебания, которые должны быть согласованы до входа в сделку.
- KST строится из четырёх рядов темпа изменения, которые сглаживаются, взвешиваются по горизонту и суммируются в один композит; это подаётся как более информативное, чем наложение моментум-осцилляторов одинаковой длины.
- Валидный сетап требует согласия краткосрочных, среднесрочных и долгосрочных показаний KST плюс совпадающего сигнала на ценовом графике.
- В сильном линейном тренде долгосрочный KST может развернуться, тогда как цена так и не пробивает свою линию тренда, и такие неподтверждённые развороты считались ложными.
Эта архивная статья разбирает исторический рабочий процесс оценки направления и зрелости тренда. Четыре ряда темпа изменения сглаживаются, взвешиваются и суммируются в один композит Know Sure Thing (KST). Действие откладывается, пока краткосрочные, среднесрочные и долгосрочные показания KST не совпадут и не появится совпадающий сигнал на ценовом графике.
Три одновременных тренда в модели рыночного цикла
Модель рыночного цикла рассматривает три одновременных тренда как имеющие разную типичную продолжительность. Краткосрочное колебание длится около трёх-шести недель. Среднесрочное колебание длится около шести недель до девяти месяцев. Первичный тренд длится около девяти месяцев до двух лет, при обычном диапазоне 12 до 18 месяцев и редких случаях длительностью от шести месяцев до трёх лет.
Эти вложенные колебания идут одновременно. Исторический рабочий процесс требует, чтобы они были согласованы до входа в сделку. Первичный тренд — самое длинное из перечисленных колебаний и задаёт предпочтительное направление сделки.
Позиционирование вместе с первичным трендом
Позиционирование вместе с первичным трендом и избегание его терминальной фазы подаётся как основная идея контроля риска. Раннее участие в бычьем рынке описывается как более благоприятное, чем участие на поздней стадии. Контртрендовые среднесрочные колебания описываются как менее благоприятные, чем попутные.
Как строится Know Sure Thing
Know Sure Thing — взвешенный сглаженный композит нескольких рядов темпа изменения, используемый для оценки направления и зрелости тренда. Темп изменения — процентное изменение закрытия относительно предыдущего закрытия, перецентрированное так, что ноль является серединой осциллятора.
KST строится так: вычисляются четыре ряда темпа изменения, каждый сглаживается простой или экспоненциальной скользящей средней, каждый сглаженный ряд умножается на вес, специфичный для горизонта, и взвешенные члены суммируются в один композитный моментум.
Приведённый набор параметров краткосрочного дневного KST использует длины темпа изменения 10, 15, 20 и 30, длины скользящих средних 10, 10, 10 и 15 и веса 1, 2, 3 и 4.
Разобранный краткосрочный недельный пример перецентрирует каждый темп изменения как close, делённый на close n периодов ранее, times 100, minus 100, затем применяет экспоненциальное сглаживание с alpha, равным 2 divided by n plus 1.
Несколько окон против осцилляторов одинаковой длины
Использование нескольких окон темпа изменения подаётся как более информативное, чем наложение моментум-осцилляторов одинаковой длины. Ряды одинаковой длины сильно коррелированы, а одно короткое окно может пропустить более крупные циклы, которые способны развернуться раньше.
Согласие плюс подтверждение линией тренда
Учебное правило требует согласия краткосрочных, среднесрочных и долгосрочных показаний KST и совпадающего сигнала на ценовом графике. В проиллюстрированном случае совместились долгосрочное бычье показание, краткосрочное показание ралли, среднесрочное показание покупки и более поздний ценовой сигнал покупки.
Подтверждение линией тренда — правило ценовой структуры: сигнал покупки или продажи KST действителен только после того, как цена пробивает или удерживает проведённую линию тренда в том же направлении.
Неподтверждённые развороты в линейном тренде
KST может выдавать неподтверждённые сигналы разворота в сильных линейных трендах. Ложный сигнал линейного тренда — сильное однонаправленное ценовое движение, в котором долгосрочный KST может развернуться, тогда как цена так и не подтверждает разворот. В примере S&P 500 долгосрочные показания продажи считались ложными, потому что цена так и не пробила восходящую линию тренда.
Долгосрочный KST по Abbott Laboratories, 1986–2000
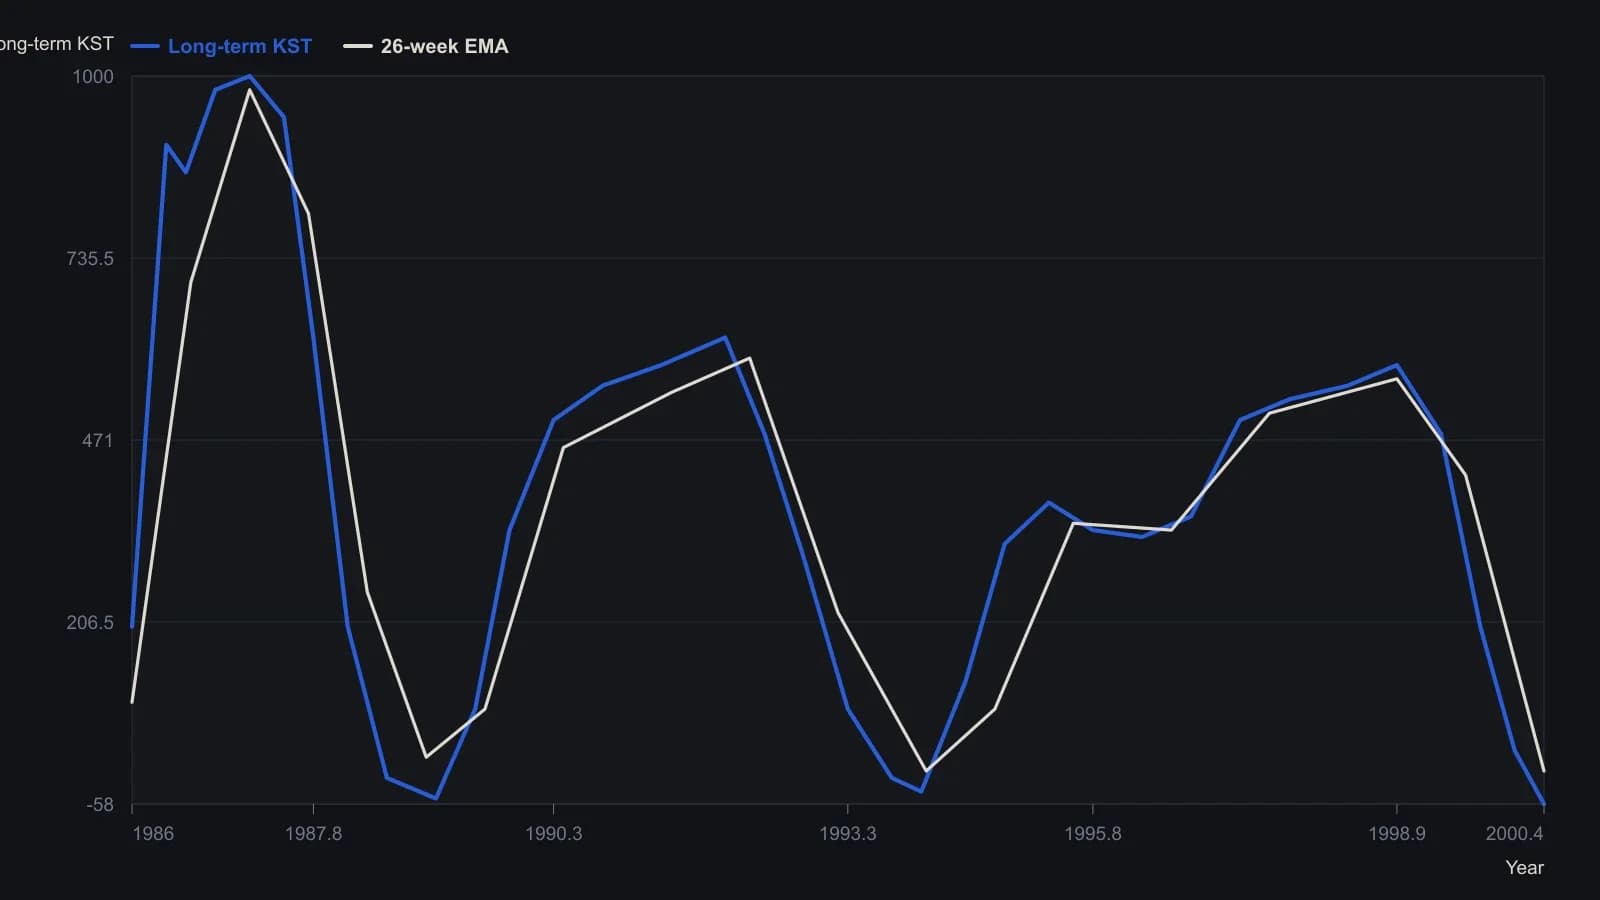
Исходный долгосрочный недельный KST использует 39-, 52-, 78- и 104-недельные окна темпа изменения (ROC), сглаживание экспоненциальной скользящей средней (EMA) и веса 1, 2, 3 и 4. Пунктирная серия — 26-недельная экспоненциальная скользящая средняя, пересечения с которой служат сигналами разворота. Значение KST в конце графика напечатано как -57.66.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор