1996выпуск C071-4
Коэффициент Alpha как знаковый трендовый фильтр для казначейских облигаций
Эта архивная статья объясняет двухрыночный интерсепт линейной регрессии как знаковый показатель смещения облигаций относительно циклического прокси, затем прослеживает историческую проверку того, что знак этого интерсепта разделял последующую доходность облигаций, прежде чем показатель рассматривается как трендовый фильтр.
- Коэффициент Alpha — это интерсепт линейной регрессии одного ряда доходностей на другой; здесь он повторно используется как показатель смещения облигаций относительно циклического прокси.
- Два дневных ценовых ряда переводятся в логарифмические доходности, оценивается скользящий интерсепт по девяти наблюдениям, и этот интерсепт сглаживается двенадцатипериодным простым средним.
- Знак сглаженного интерсепта используется как двухрежимный трендовый фильтр: выше нуля — смещение в сторону длинной позиции или покупки, ниже нуля — смещение в сторону короткой позиции или продажи.
- Редакторское прочтение: требовать, чтобы знак интерсепта действительно разделял последующую доходность, прежде чем рассматривать показатель как трендовый фильтр.
Интерсепт как показатель смещения
Коэффициент Alpha в стиле акций — это интерсепт линейной регрессии одного ряда доходностей на другой. Этот интерсепт повторно используется здесь как показатель смещения облигаций относительно циклического прокси.
Подобранное соотношение таково: доходность облигации равна alpha плюс beta, умноженная на доходность циклического прокси химического сектора, поэтому положительный интерсепт читается как восходящее смещение облигаций, если прокси не изменился.
Как строится показатель
Построение переводит два дневных ценовых ряда в логарифмические доходности, оценивает скользящий интерсепт регрессии по девяти наблюдениям, затем сглаживает этот интерсепт двенадцатипериодным простым средним.
Двухрежимное правило знака
Знак сглаженного интерсепта используется как двухрежимный трендовый фильтр. Показатель выше нуля трактуется как смещение в сторону длинной позиции или покупки, а показатель ниже нуля — как смещение в сторону короткой позиции или продажи.
Дневной свободный член альфа казначейских облигаций против FSCHX
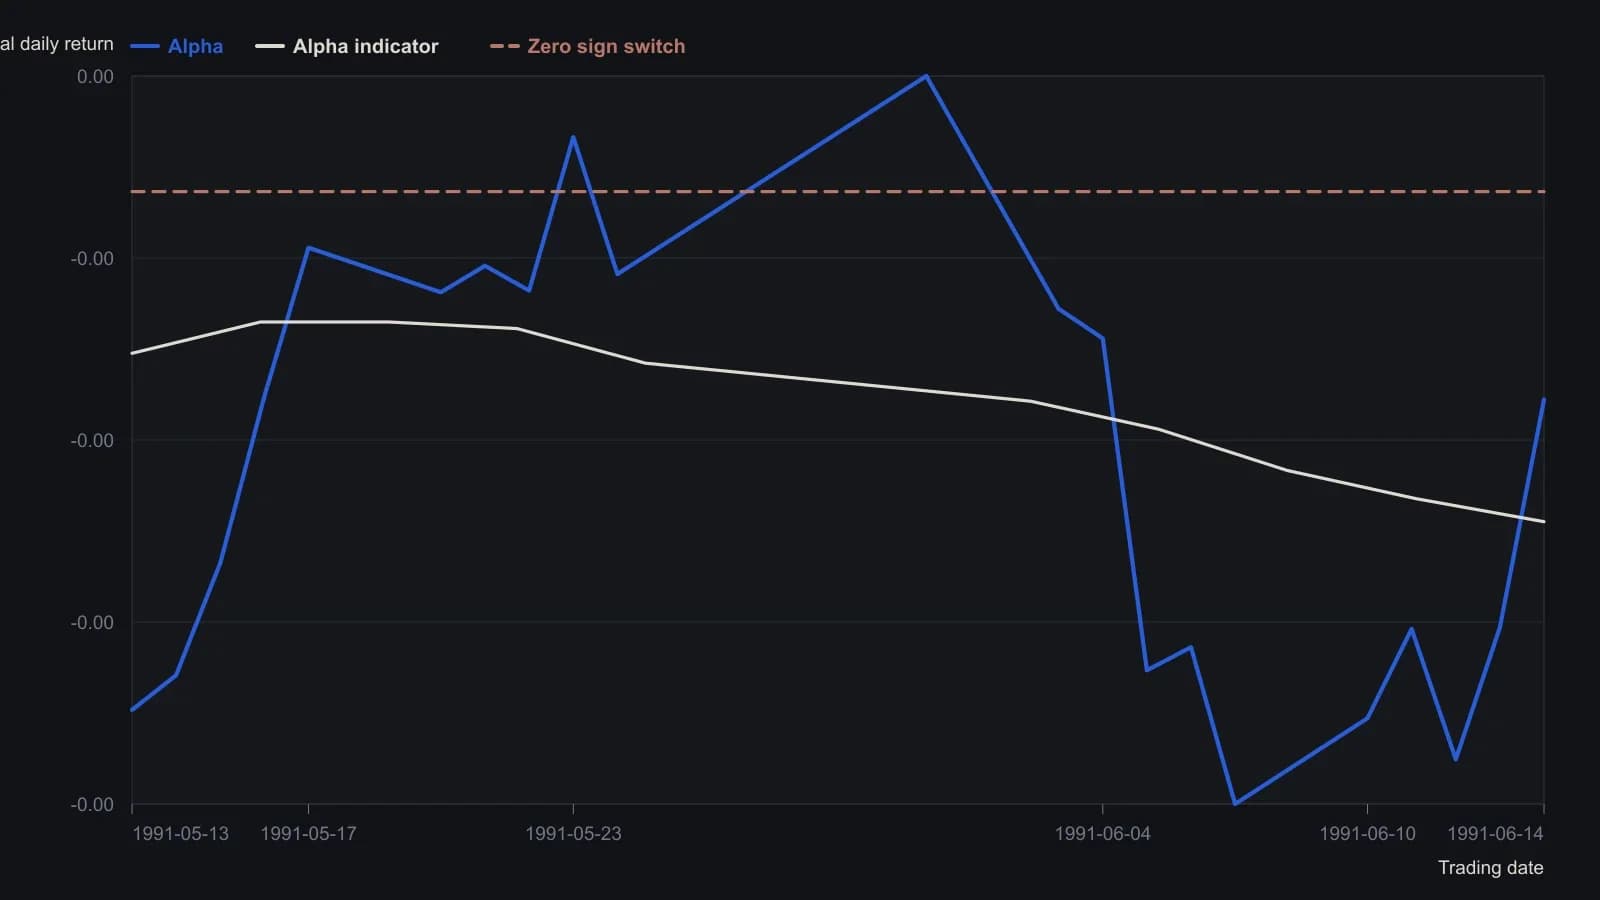
Альфа впервые появляется 13 May 1991, после того как набирается достаточно пар дневных доходностей для двухрыночной регрессии. Столбец индикатора альфы начинается только 3 June 1991, после дополнительного лага сглаживания. Нулевая линия — это смена знака, которую статья использует как правило покупки/продажи.
Историческое знаковое разделение последующей доходности
Ряд доходностей облигаций на пять дней вперёд с January 3, 1991 по April 3, 1996 был разделён по знаку показателя коэффициента Alpha на две группы по 600 наблюдений в каждой, всего 1,200 наблюдений.
В этом разделении средняя пятидневная доходность составила 0.002945 после положительных показаний и -0.0016 после отрицательных, против 0.000701 по полному ряду. Двухвыборочный t-тест этих групповых средних дал t-статистику 6.63, которую исторический тест рассматривал как свидетельство того, что знаковое разделение отделяло последующую пятидневную доходность.
То же правило знака также прогонялось как одноконтрактный оверлей «длинная при положительном, короткая при отрицательном» с January 1991 по April 1996, при этом комиссии и проскальзывание опущены.
Куда предполагается переносить построение
Метод интерсепта представлен как пригодный к повторному использованию за рамками месячной работы с акциями, когда два ряда фундаментально связаны, и как самостоятельный сигнал либо подтверждающий трендовый фильтр.
Все разборы дорожки · 5 разборов
- 1985Бета и альфа как выбранные параметры регрессии
- 1996Коэффициент Alpha как знаковый трендовый фильтр для казначейских облигаций
- 1996Сглаженная альфа из парной регрессии логарифмических изменений
- 1996Построение альфы линейной регрессии из разрыва доходности
- 2001Когда бета-хеджирование неверно считывает волатильность портфеля