1989выпуск C061-4
Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
Оставьте осциллятор скользящих средних сглаживающим слоем, затем добавьте оверлей темпа изменения, чтобы правила реагировали на изменение скорости, а не ждали позднего пересечения. Подтверждение и стопы относятся к той же моментум-стратегии.
- Осциллятор скользящих средних показывает разницу между средней с более коротким периодом и средней с более длинным периодом одной и той же рыночной серии и остаётся более гладким, чем сырая цена.
- Конвенция пересечения всегда держит позицию в рынке, но ожидание пересечения сигнальной линии может оставлять позицию незащищённой во время быстрых неблагоприятных колебаний.
- Оверлей темпа изменения на осцилляторе отслеживает изменение скорости, а не изменение направления цены, и представлен как более быстрый сигнал.
- Чувствительная комбинация осциллятора и моментума сочетается со стопами по поддержке и сопротивлению и с ожиданием ценового подтверждения, когда тренд может продлиться дольше lookback.
Осциллятор скользящих средних как сглаживающий слой
Осциллятор скользящих средних — это отображаемая разница между средней с более коротким периодом и средней с более длинным периодом одной и той же рыночной серии. Этот осциллятор скользящих средних является гистограммой разрыва между этими двумя средними одной и той же серии. Он обычно растёт на повышениях и падает на снижениях, оставаясь при этом более гладким, чем сырая цена.
Базовое правило осциллятора всегда держит позицию в рынке. Пересечение быстрой средней выше медленной открывает лонг, а противоположное пересечение разворачивает в шорт. По этой конвенции пересечения выход из лонга означает открытие шорта, и наоборот.
Почему ожидание сигнальной линии оставляет позицию незащищённой
Эта процедура пересечения описана как лучше подходящая для медленных трендов и менее эффективная, когда рынок часто разворачивается. Ожидание пересечения осциллятором своей сигнальной линии может оставлять позицию незащищённой во время быстрых неблагоприятных колебаний; проблема усугубляется на рынках с дневными лимитами.
Оверлей темпа изменения на осцилляторе
Оверлей темпа изменения на осцилляторе определяется как текущее значение осциллятора минус значение осциллятора фиксированное число дней ранее. Это показание скорости, применённое к сглаживающему слою, а не к сырой цене. Он представлен как более быстрый сигнал, потому что отслеживает изменение скорости, а не изменение направления цены.
При таком оверлее растущий моментум осциллятора трактуется как сигнал на лонг, а падающий моментум осциллятора — как разворот в шорт, особенно в волатильных условиях. Это сочетание и есть моментум-стратегия: растущие значения оверлея как сигнал на лонг и падающие значения оверлея как разворот в шорт, опционально с вариантом той же идеи по нулевой линии.
Подтверждение и стопы по поддержке и сопротивлению
Очень чувствительная комбинация осциллятора и моментума сочетается со стопами на поддержке и сопротивлении и с требованием ждать ценового подтверждения, когда тренд может продлиться дольше lookback. Несовпадение lookback может показать преждевременный разворот: движение, которое длится дольше окна оверлея, всё равно нуждается в подтверждении базовой ценой. Стоп по поддержке и сопротивлению — жёсткий выход на ближайшей поддержке или сопротивлении, используемый чтобы ограничить эту чувствительную комбинацию.
Держите каждый расчёт видимым
Применение одного исследования к другому предпочтительнее непрозрачных статистических результатов, потому что каждый расчёт и, следовательно, каждый режим отказа остаётся видимым.
8-дневный моментум по золоту, середина 1983 — середина 1984
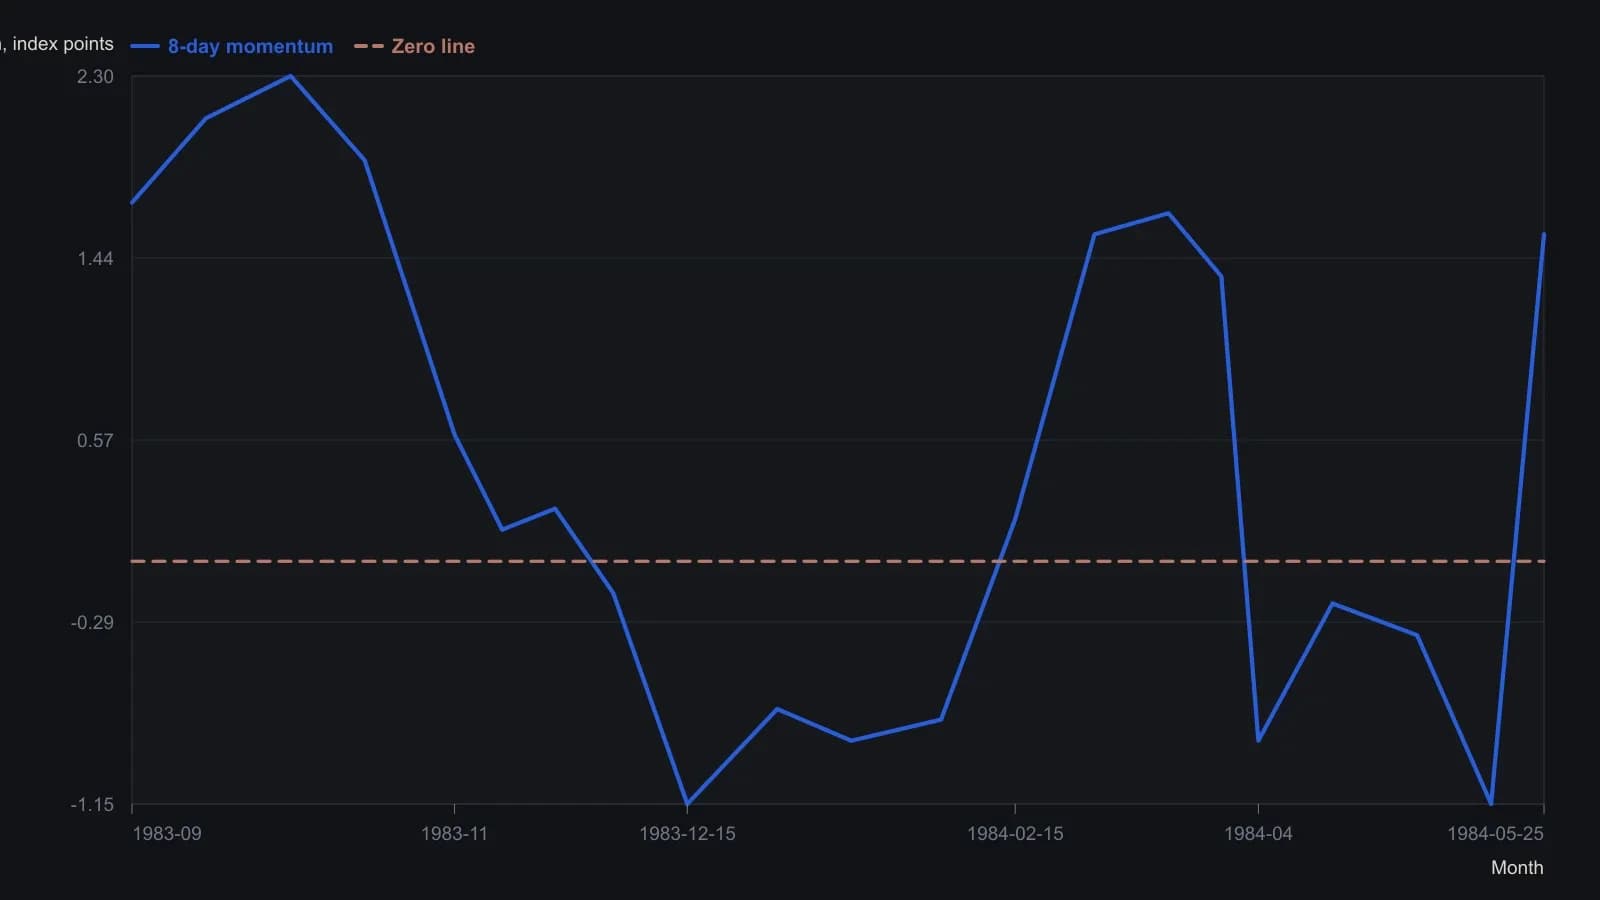
Значения сняты с печатного рисунка CompuTrac, поэтому они приблизительные. Источник зафиксировал 8-дневный период расчёта моментума и принимал за сигнал пересечение нулевой линии. На протяжённых движениях предупреждалось, что моментум может развернуться раньше и что движение следует подтвердить по цене.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор