1989выпуск C031-10
Стохастик с переменной чувствительностью, построенный на границах three-sigma
Редакторская учебная заметка. Статья рассматривает построение осциллятора как замену деталей: диапазон максимума и минимума lookback заменяется каналом three-sigma, а экспоненциальное предварительное сглаживание трактуется как подписанная шкала чувствительности. То же исследование можно собрать заново как быстрый измеритель пересечений или как выполаживающуюся трендовую полосу.
- Построение ставит сигма-границы на три стандартных отклонения выше и ниже среднего по пяти наблюдениям после извлечения квадратного корня из выборочной дисперсии на конечном lookback.
- Аналог percent-K использует в качестве диапазона последнюю пару three-sigma, затем два дополнительных шага экспоненциального сглаживания с коэффициентом 0.35 формируют более медленные линии.
- Чувствительность — это коэффициент предварительного сглаживания, применяемый к входной серии до расчётов дисперсии, канала и осциллятора; он описан как полезный от 0.05 до 1.0.
- На коротких lookback при умеренном предварительном сглаживании около 0.08 сглаженные стохастические линии наблюдались выполаживающимися около 70 процентов или 30 процентов, пока сохранялся тренд.
Замена деталей, а не новое исследование
Это редакторская учебная рамка, а не утверждение архива. Стохастический осциллятор — это показание относительно диапазона, которое помещает последнее наблюдение между двумя границами, рассчитанными на заданном lookback, а затем сглаживает это показание в последовательные линии. Обычные границы — максимум и минимум lookback. Построение ниже заменяет эти границы каналом three-sigma и сохраняет остальную часть исследования в том же порядке деталей.
Экспоненциальное сглаживание — это однопараметрическое рекуррентное соотношение, которое смешивает предыдущий выход с текущим наблюдением. В этом рабочем процессе оно используется дважды: сначала как настройка чувствительности на входной серии, затем как сглаживатель, который формирует более медленные стохастические линии.
Сначала разместите сигма-границы
Построение начинается с выборочной дисперсии на конечном lookback. Квадратный корень из этой дисперсии — стандартное отклонение. Затем сигма-границы ставятся на три стандартных отклонения выше и ниже среднего по пяти наблюдениям.
Сигма-граница — это предел, поставленный на фиксированное число стандартных отклонений выше или ниже короткого среднего выборки lookback. После того как эти границы существуют, последнее сырое наблюдение можно заменить сглаженным значением, чей период составляет примерно половину lookback. Эта подстановка использовалась, чтобы осциллятор приближался к более устойчивому показанию.
Два показания из одной и той же пары границ
Верхний статистический осциллятор определяется как расстояние последнего значения выше нижней границы three-sigma, делённое на его расстояние ниже верхней границы three-sigma.
Аналог стохастического percent-K использует последнюю пару three-sigma как диапазон. Это 100, умноженное на расстояние от нижней границы до последнего значения, делённое на полное расстояние между двумя границами. Следующие две стохастические линии — последовательные экспоненциальные сглаживания этого показания percent-K. Каждая использует коэффициент 0.35, выбранный экспериментально.
Чувствительность — это коэффициент предварительного сглаживания
Чувствительность — это коэффициент предварительного сглаживания, применяемый к входной серии до расчётов дисперсии, канала и осциллятора. Серия сначала сглаживается экспоненциально: предыдущий выход плюс alpha, умноженная на разрыв до текущего наблюдения. Alpha описана как полезная от 0.05 до 1.0.
SASITOP на Техническом индексе при чувствительности 0.05
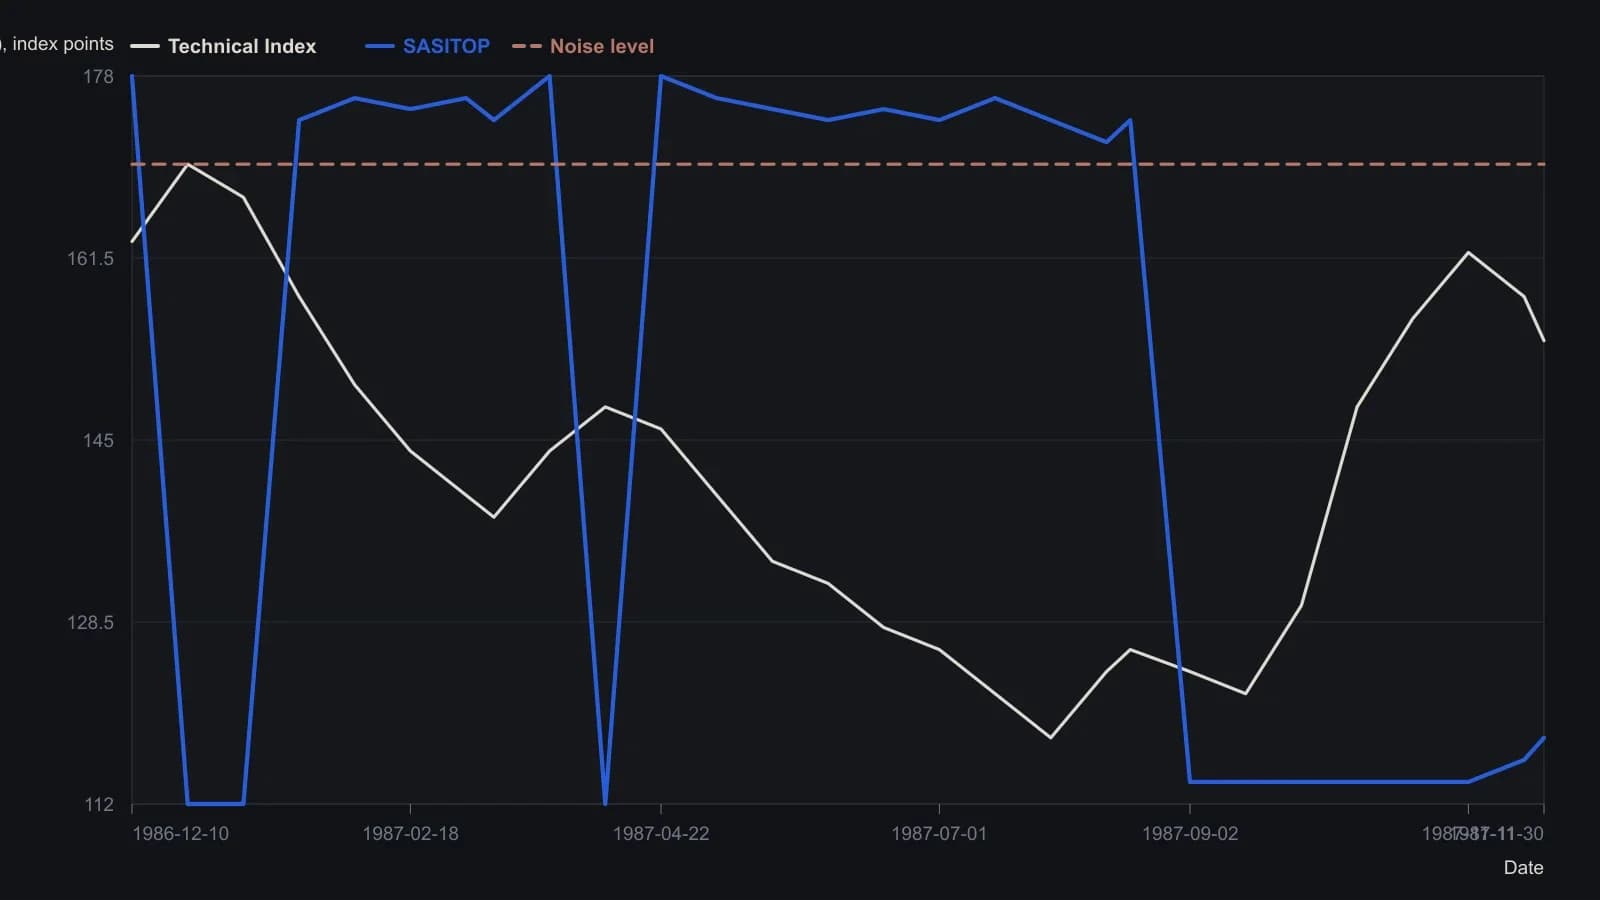
Мейсон сначала заменяет обычный период обзора по максимуму-минимуму пределами плюс/минус три сигмы вокруг 5-дневной средней, затем предварительно сглаживает индекс экспоненциальной альфой 0.05. Он также заменяет сырой индекс I сглаженным Is, равным примерно половине окна. SASITOP построен после корректировки вертикального масштаба, чтобы он мог делить панель с Техническим индексом. Выходы по уровню шума — правило статьи, а не статистическая таблица.
Быстрый измеритель или выполаживающаяся полоса
Редакторское прочтение: после замены диапазона одна и та же настройка чувствительности выбирает, как ведёт себя исследование. На коротких lookback при умеренном предварительном сглаживании около 0.08 сглаженные стохастические линии наблюдались выполаживающимися около 70 процентов или 30 процентов, пока сохранялся тренд. Окна в пять или шесть дней описывались как лучшие для этого выполаживания.
Повышение коэффициента предварительного сглаживания до 0.10 или выше описывалось как усиление реакций на малые сжатия, а не только на более крупные сужения. Редакторское прочтение: более низкая настройка чувствительности благоприятствует выполаживающейся полосе, а более высокая заставляет исследование реагировать скорее как быстрый измеритель пересечений.
Те же границы как ценовой канал
Ценовой канал в этом построении — это пара движущихся статистических границ вокруг сглаженной серии, которые остаются примерно параллельными в тренде и сужаются, когда вариация сжимается. Нанесённые вокруг предварительно сглаженной серии, те же границы three-sigma действуют как этот движущийся канал. Они остаются примерно параллельными в тренде и сжимаются, когда вариация сужается вокруг более крупного направленного движения.
Все разборы дорожки · 55 разборов
- 1988Построение ценовых каналов по трендовым линиям
- 1988Построение криволинейного трендового канала по трём точкам
- 1988Построение линий тренда канала методом наименьших квадратов
- 1988Трехзонный ценовой канал на основе квадратичного сглаживания
- 1989Стохастик с переменной чувствительностью, построенный на границах three-sigma
- 1989Осциллятор close-minus-average для экстремумов канала
- 1989Шестиэтапная охота как критика геройства в один клик
- 1990Разрывы справедливой стоимости и канал скользящей средней по меди
- 1990Диверсифицируйте рынки, а не системы, чтобы снизить дисперсию трендовой системы
- 1991Построение линий тренда, ценовых каналов и пробоев по цене закрытия
- 1991Построение наложений сезонного цикла с подтверждением каналом
- 1993Построение экспоненциального трендового канала с компенсацией лага
- 1993Построение lead-lag фильтра и ценового канала как единого стека
- 1993Три стохастических предупреждения по-прежнему нуждаются в подтверждении ценовым каналом
- 1993Lead-lag сглаживание для построения недельного трендового канала
- 1993Построение ценовых каналов с нулевым суммарным лагом
- 1995От пробоя линии нисходящего тренда к каналу регрессии
- 1995Валидированное построение линии тренда и ценового канала
- 1995Построение ценовых конвертов на основе средних, волатильности и регрессии
- 1996Построение трендовых линий и каналов по явно заданным свингам
- 1998Коррекция 50% как тест режима канала
- 1998Рельсы канала по закрытиям как дневные карты сценариев
- 1999Построение поддержки, сопротивления, трендовых линий и ценовых каналов
- 2001Цикловые композиты, ценовые каналы и двусторонние сигналы
- 2001Тестирование горизонтальных ценовых каналов со стопами и масштабом
- 2002Двухэтапный процесс сдвига моментума и ценового канала
- 2002Построение канала волна за волной для разметки Эллиотта
- 2002Аффинные каналы как повторно используемые торговые гипотезы
- 2004Стресс-тестируйте сезонные окна по режимам, затем добавьте каналы
- 2004Разрешение режима по трендовым линиям, каналам и границам диапазона
- 2004Состояния недельных средних и ценового канала на отраслевых депозитарных корзинах
- 2005Догоняющее движение нефтесервиса после пробоев сопротивления канала
- 2005Построение нормированного по волатильности циклического индекса
- 2005Как канал Дарваса становится полной процедурой входа и выхода
- 2005Кластерные уровни Фибоначчи и канала в новостном форексе
- 2005Рассматривайте консолидирующийся валютный рынок как проблему таймфрейма
- 2005Стенки канала, которые меняют роли или возвращают цену
- 2006Стек из свечных моделей, пересечений и ценовых каналов
- 2006Неудавшийся пробой восходящего канала оставил евро в диапазоне
- 2006Построение относительного ценового канала Wilson из ограниченного диапазоном индекса силы
- 2007Range bars меняют момент, когда сжатие Боллинджера считается пробоем
- 2009Одна проверяемая процедура по SPY для ценового канала, правила тренда и сезонного наложения
- 2010Канальный план по золотодобытчику от стоимости к ложным пробоям
- 2010Мультитаймфреймовый канал от стоимости к зоне переоценённости
- 2010Построение асимметричного ценового канала для рынков в консолидации
- 2011Фазирование многих циклов одновременно с помощью вложенных конвертов
- 2012Построение адаптивных горизонтальных ценовых каналов
- 2014Подтверждение поддержки линиями тренда, каналами и коррекциями
- 2015Подтверждение news-sentiment для тестов поддержки, канала и объёма
- 2015Трёхслойный стек разрешений: скользящие средние, ценовой канал и недельные уровни
- 2016Entropy-diff как переключатель режимов между следованием за трендом и ценовым каналом
- 2017Конкурирующие линейки на графике фунта после Brexit
- 2017Тестируйте пробои канала консолидации как единую процедуру
- 2020Построение лонгов на поздней стадии тренда с ценовым каналом, гэп-пробоем и трейлинг-стопом
- 2025Использование многолетнего ценового канала IBM как учебного кейса по пробою