1993выпуск C121-9
Калибровка показателя степени взвешенной скользящей средней
Семейство general-weighted-moving-average использует один неотрицательный control-parameter-alpha, чтобы сдвигать окно от равных весов к реакции на последнее наблюдение. Исторический ряд коэффициента пут/колл показывает, почему этот показатель степени и окно следует выбирать вместе относительно явной статистической цели.
- Средние с равными весами и линейно взвешенные средние — частные случаи одного семейства general-weighted-moving-average.
- Параметр control-parameter-alpha — неотрицательный показатель степени недавности: ноль восстанавливает равные веса, единица восстанавливает линейные веса, а большие значения концентрируют вес на самом новом наблюдении.
- После выбора окна простая и линейная средние фиксируют расписание весов, тогда как альфа позволяет заново настроить то же семейство под другую цель, другой набор данных или другой рынок.
- Исторический поиск по коэффициенту пут/колл выбрал optimal-weighted-moving-average, максимизируя корреляцию со спот-курсом иены к доллару, и наилучшая альфа менялась вместе с окном.
Равные веса и линейные веса в одном семействе
Скользящая средняя — это фильтр по окну, который на каждом шаге выборки заменяет упорядоченный ряд наблюдений цены, объёма или широты рынка одним сводным значением. Простая скользящая средняя — это среднее арифметическое этих наблюдений на выбранном окне и эквивалентна тому, что каждая точка получает одинаковый вес, равный единице, делённой на длину этого окна. Линейно взвешенная скользящая средняя назначает целые веса, которые возрастают к самому свежему наблюдению, а затем перенормирует эти веса так, чтобы их сумма равнялась единице.
Семейство general-weighted-moving-average содержит оба рецепта как частные случаи. Каждый вес в окне — это индекс данного наблюдения, возведённый в неотрицательную степень, control-parameter-alpha, делённый на сумму этих возведённых в степень индексов. Результат по-прежнему является взвешенной скользящей средней: точки окна получают явно назначенные веса, а не равномерную долю, и эти веса принудительно суммируются к единице.
Как показатель степени недавности наклоняет веса
Значение альфы, равное нулю, восстанавливает равные веса. Значение, равное единице, восстанавливает линейные веса. Значение, равное двум, даёт схему с квадратичными весами. Значение, равное одной второй, даёт схему квадратного корня между равными и линейными весами. Если альфа растёт без ограничения, почти весь вес концентрируется на самом новом наблюдении.
Для окна в двадцать периодов повышение альфы от нуля через одну вторую, единицу и два постепенно наклоняет расписание весов в сторону более свежих данных. После выбора длины окна простая и линейно взвешенная средние фиксируют это расписание. Дополнительный параметр альфа позволяет заново настроить одно семейство под разные цели, наборы данных или рынки.
Как alpha наклоняет веса GWMA на 20-периодном окне
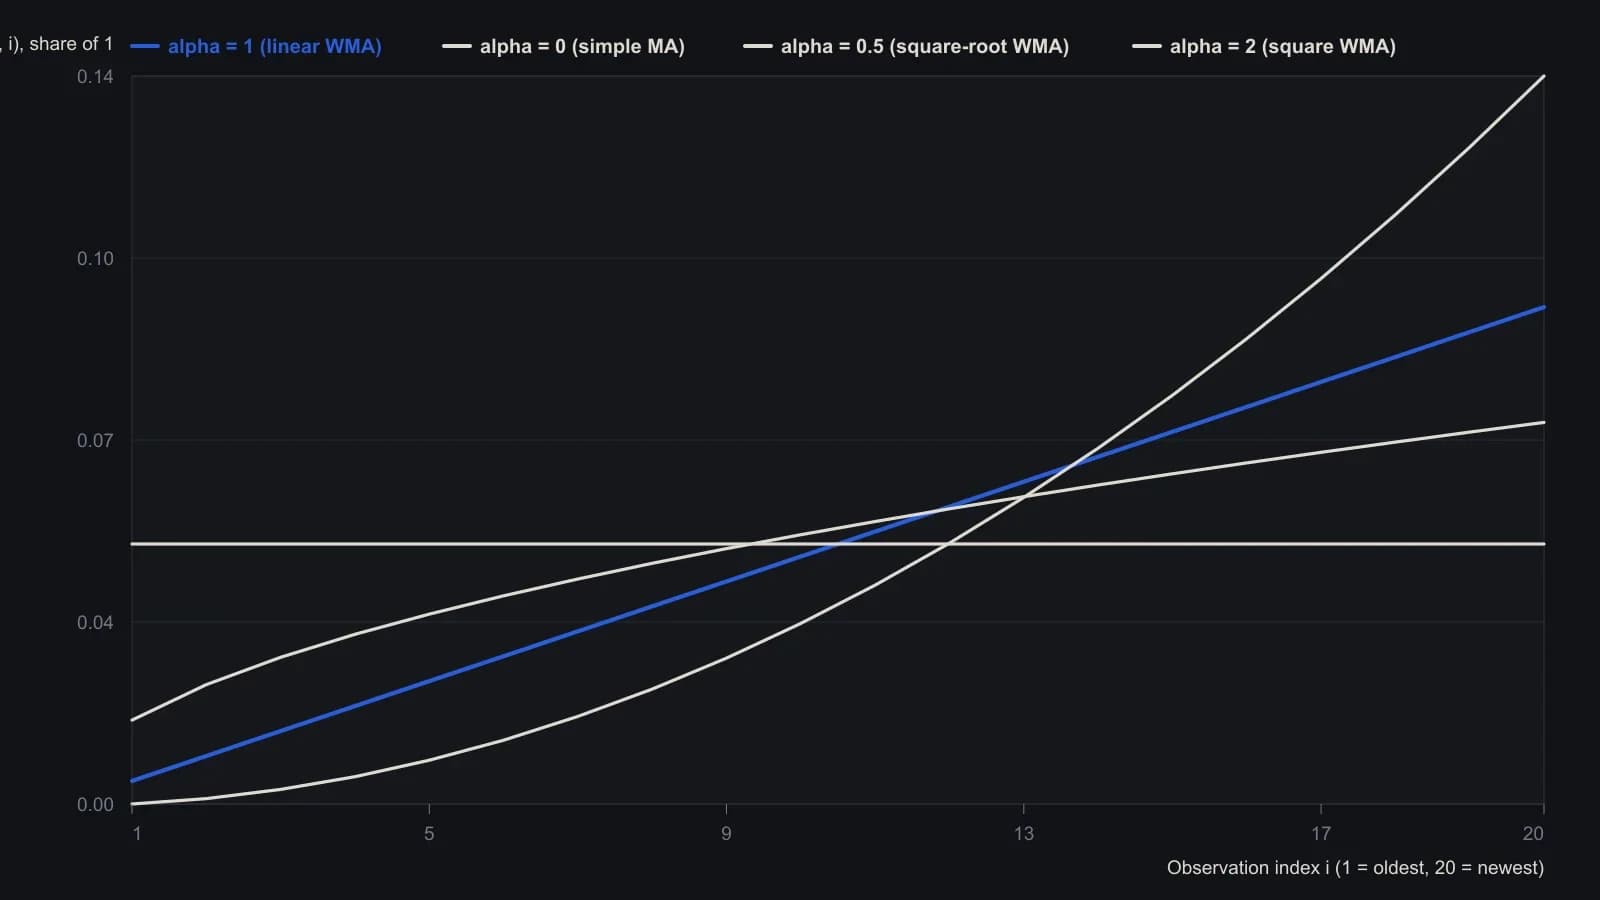
Веса — это доли GWMA в замкнутой форме, которые статья задаёт и строит для n = 20; i = 1 — самый старый бар, i = 20 — самый новый. Alpha = 0, 0.5, 1 и 2 — четыре изображённых частных случая (равные веса, веса по квадратному корню, линейные и квадратичные).
Коэффициент пут/колл, использованный для выбора альфы
Исторический рабочий процесс строил коэффициент пут/колл из дневного объёма путов, делённого на объём коллов, по опционам на фьючерс иена-доллар, затем искал альфу, которая максимизирует корреляцию между общей взвешенной средней этого коэффициента и спот-курсом иены к доллару. Этот поиск и есть построение optimal-weighted-moving-average: альфа выбирается так, чтобы максимизировать заявленную цель.
На дневных наблюдениях с 14 June 1993 по 9 August 1993 поиск методом проб и ошибок по альфе для окон в восемь, десять и пятнадцать периодов дал пиковые корреляции 0.7075, 0.6953 и 0.69694 при значениях альфы 0.60, 1.3 и 0.2. Для этих трёх окон корреляция с курсом иены к доллару росла при малой альфе, снижалась, как только альфа превышала 3, и выходила на плато, как только альфа превышала 50.
Когда тот же коэффициент пут/колл усредняли на восьми, десяти и пятнадцати периодах при альфе, зафиксированной на 0.60, два более коротких следа повторяли друг друга, тогда как след на пятнадцати периодах был более гладким. Сравнение нескольких длин предлагалось как способ считывать возможные смены тренда.
Все разборы дорожки · 20 разборов
- 1988Сглаживание индикатора: lookback, вес и масштаб
- 1990Взвешивание по недавности в простой, линейной и экспоненциальной скользящих средних
- 1990Построение начального значения и рекуррентности для скользящих средних
- 1990Построение пятидневной ступенчато-взвешенной скользящей средней
- 1992Построение простых, взвешенных и экспоненциальных скользящих средних
- 1992Построение скользящих средних со схемами взвешивания и дополнительными фильтрами
- 1992Построение взвешенного среднего TRIN10 с конвертами Боллинджера
- 1992Построение взвешенного осциллятора open-TRIN с полосами
- 1993Оценка взвешенного двойного momentum-фильтра rate-of-change
- 1993Построение равной, линейной и экспоненциальной скользящих средних
- 1993Построение обобщенной взвешенной скользящей средней из одного показателя степени
- 1993Калибровка показателя степени взвешенной скользящей средней
- 1993Построение среднего, взвешенного показателем степени, коэффициентов put-call
- 1994Настроенный по циклам моментум со спектральными пиками
- 1999Как собирается пятибарное синус-взвешенное среднее
- 2003Тренд-фильтр того же масштаба по конечной точке скользящей прямой наименьших квадратов
- 2003Как конечная точка скользящей линейной регрессии собирается как moving-trend
- 2004Построение объёмно-взвешенной скользящей средней как базовой линии прогноза
- 2005Построение средней, взвешенной по движению, объёму и свежести
- 2016MACD как фильтр нулевой линии с двумя скользящими средними