2014выпуск C0350-55
Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
Архивные реконструкции собирают стресс-ряд из двух сырых плеч Stochastic oscillator, затем нормализуют разрыв по диапазону. Рабочий процесс оставляет lookback-периоды, защиту от нулевого диапазона, второй рыночный ряд и спецификацию лонг-теста открытыми для аудита.
- Каждое плечо — сырой Stochastic oscillator: закрытие минус lookback-минимум этого ряда, делённое на тот же lookback-диапазон high-low.
- Стресс-ряд нормализует по диапазону разность этих двух сырых значений и масштабирует результат на 100, когда диапазон разности ненулевой.
- Когда lookback-диапазон равен нулю, реконструкции пропускают обновление, удерживают нейтральное значение 50, переносят предыдущее значение стресса или выдают 0.
- Реконструкции подключают второй рыночный ряд, открывают входы lookback и направляющих уровней и могут кодировать спецификацию лонг-теста.
Два сырых плеча, затем стресс-ряд
Архивный рабочий процесс начинается с Stochastic oscillator на каждом из двух рыночных рядов. Эти сырые значения вычитаются, и разность нормализуется по диапазону в стресс-ряд.
Сырой Stochastic oscillator на каждом плече — это закрытие минус lookback-минимум этого ряда, делённое на тот же lookback-диапазон high-low. Стресс-ряд — это lookback-нормализация разности этих двух сырых значений по диапазону, масштабированная на 100, когда диапазон разности ненулевой.
Дневной Hess: две сырые стохастические ноги и нормированный по диапазону стресс-гэп
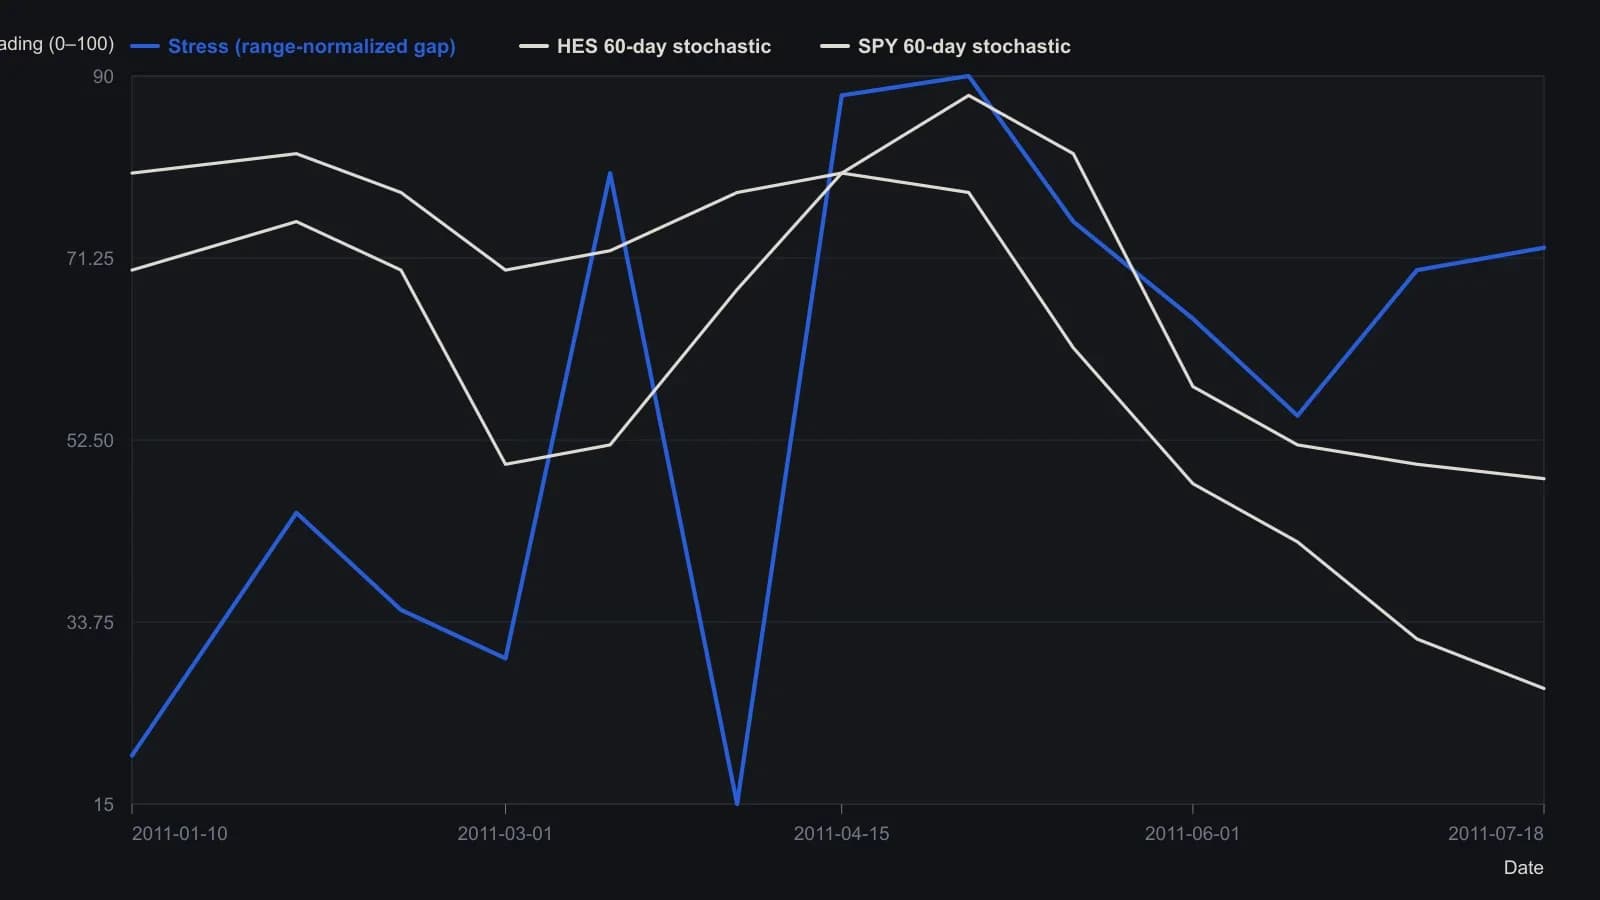
И сырые ноги, и стресс-гэп используют окно в 60 сессий, как в реконструкции AmiBroker. Последние отсчёты — подписи на графике; более ранние точки приблизительны, потому что растр не несёт точности на уровне тика.
Защита от нулевого диапазона
Когда lookback-диапазон равен нулю, реконструкции пропускают обновление, удерживают нейтральное значение 50, переносят предыдущее значение стресса или выдают 0. Эти ветки остаются частью реконструкции, чтобы готовый график не считался единственной записью правила.
Что открывают реконструкции
Одна реконструкция открывает входы периода, перекупленности, перепроданности и средней линии со значениями по умолчанию 60, 90, 10 и 50 и строит стресс-ряд рядом с обоими масштабированными значениями Stochastic oscillator и этими направляющими уровнями. Другая реконструкция позволяет выбирать lookback Stochastic oscillator от 1 до 100 со значением по умолчанию 10.
Реконструкции подключают второй рыночный ряд, обычно фонд, отслеживающий индекс, чтобы тот же осциллятор можно было строить по обоим плечам и оформлять как отдельные исследования стороны акций и стороны хеджа. Реконструкция в стиле мастера записывает стресс-ряд как percent-K осциллятора Stochastic от разности двух 60-барных значений percent-K осциллятора Stochastic.
Реконструированная спецификация теста
Одна реконструированная спецификация лонг-теста входит, когда стресс ниже 10, выходит, когда стресс выше 50, применяет трейлинг-стоп 20 процентов и задаёт размер позиции фиксированными 5000 долларов. Редакторское прочтение: это контрольный список проводки из реконструкций, а не результат и не рекомендация.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера