2002выпуск C061-4
Оценка двухоконной интенсивности тренда как правила разворота
Индекс интенсивности тренда на 30 периодах оценивает недавнюю массу отклонений вверх относительно 60-периодной средней закрытий. Историческая процедура сделала это значение проверяемым, зафиксировав правила разворота на следующем открытии, одно общее окно lookback и те же пороги 80/20, а затем повторив процедуру в переборе окон lookback.
- Индекс интенсивности тренда — это доля от 0 до 100 недавней массы отклонений вверх среди всех отклонений закрытия от средней на более коротком окне.
- Механическая процедура становилась двигателем разворота только после того, как значение выше 80 или ниже 20 задавало длинную или короткую позицию на следующем открытии, и эта позиция удерживалась до пересечения противоположного порога.
- Одно и то же окно lookback и те же пороги 80/20 применялись к пятнадцати рядам непрерывных фьючерсных контрактов, поэтому окно интенсивности не выбиралось рынок за рынком.
- Проверка устойчивости фиксировала правила входа, удержания, разворота и портфеля и повторяла процедуру на окнах интенсивности 20, 25, 30, 35 и 40 периодов.
Что измеряет двухоконное значение
Индекс интенсивности тренда строится на конструкции из двух окон. 60-периодная простая средняя закрытий задаёт опорный уровень. Затем каждое из последних 30 закрытий сравнивается с этой средней. Остатки выше средней — отклонения вверх. Остатки ниже неё — отклонения вниз. Индекс равен сумме отклонений вверх, делённой на совместную сумму отклонений вверх и вниз, затем масштабированной на 100.
Индекс ограничен диапазоном от 0 до 100. Значение выше середины интенсивности 50 означает, что недавняя масса отклонений вверх превышает массу отклонений вниз. Значение ниже 50 означает обратное. Интенсивность тренда — это расстояние от этой середины в сторону 100 или в сторону 0.
Почему два окна используют парой
Логика конструкции в том, что при устойчивом росте на протяжении более длинного окна средней большая часть закрытий в недавней половине этого окна должна лежать выше средней, поэтому доля отклонений вверх должна превышать одну вторую. Обратная картина ожидается при устойчивом снижении.
Как фиксируется процедура разворота
Механическая процедура рассматривала индекс как двигатель разворота. Она открывала лонг на следующем открытии после значения выше 80, открывала шорт на следующем открытии после значения ниже 20 и удерживала текущую позицию до пересечения противоположного порога. Исполнение на следующем открытии берёт позицию, подразумеваемую сегодняшним завершённым значением, на открытии следующей сессии.
Как электронная таблица реализует те же правила
Реализация в электронной таблице сначала формирует 60-периодную среднюю, затем 30-периодную сумму абсолютных отклонений закрытия от средней, знаковую 30-периодную сумму остатков, подразумеваемую сумму отклонений вверх и процентный индекс. Ячейка позиции становится 1, -1 или сохраняет прежнюю позицию согласно порогам 80/20. Новое исполнение берётся на следующем открытии только при смене этой позиции.
30-дневный TII иены, конец декабря 1998
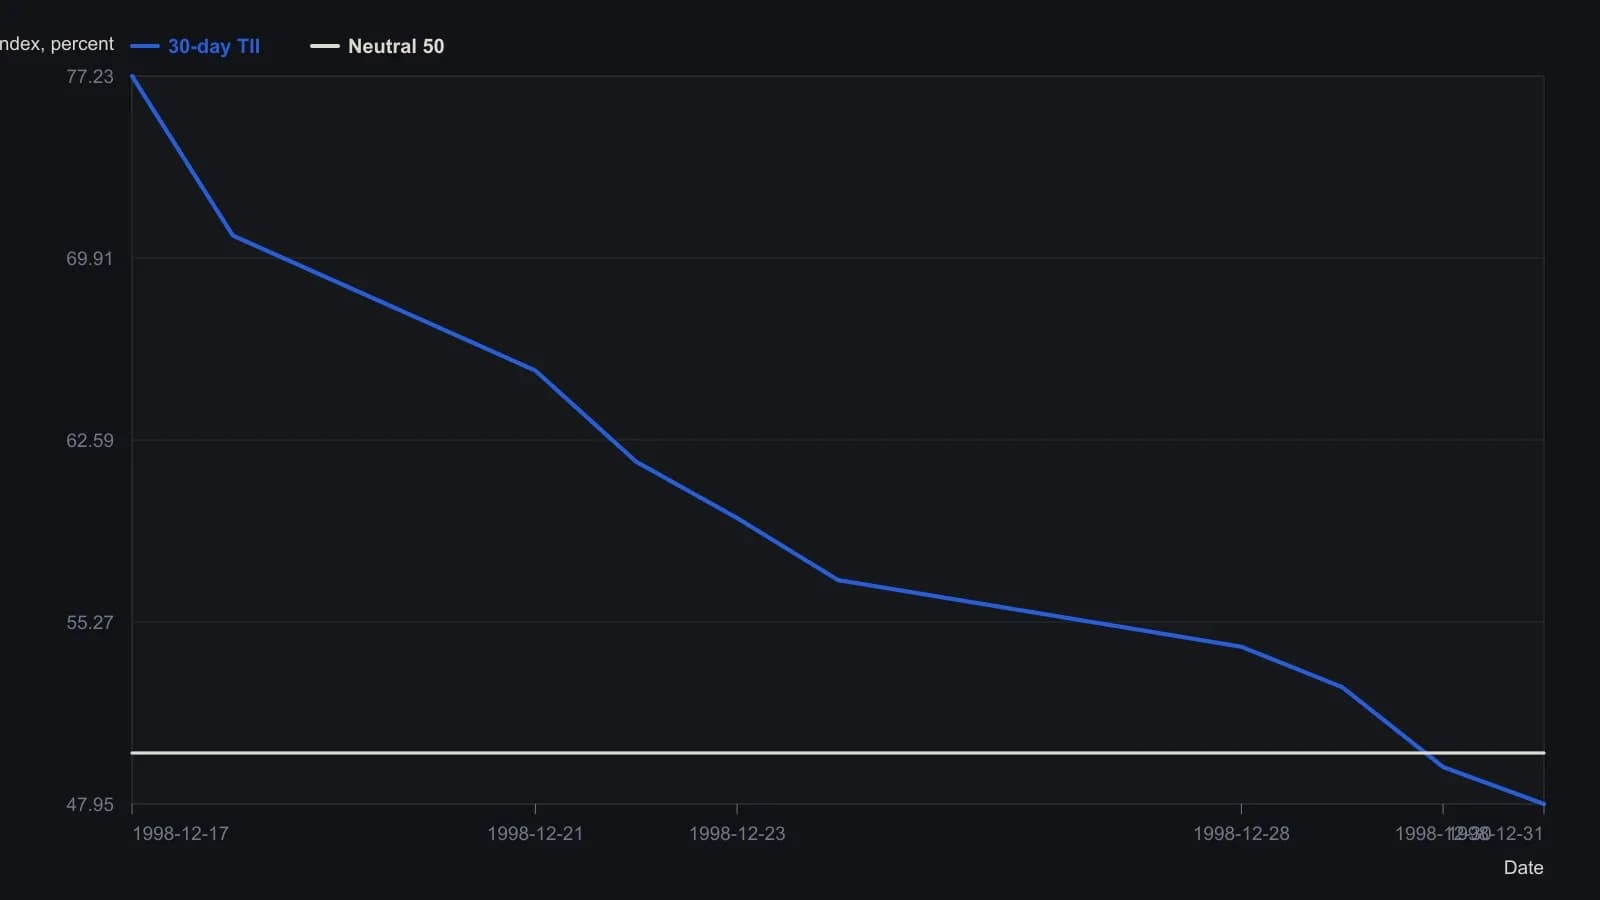
В боковой таблице использован непрерывный контракт иены с 23 September по 31 December 1998; TII определён только начиная с первой полной 60-дневной средней (строка 61). Тот же порог 80/20 с фиксацией на следующем открытии, что и в тесте на 15 рынках.
Что оставалось фиксированным по всей выборке
Историческая процедура применяла одно и то же окно lookback и те же пороги 80/20 к пятнадцати фьючерсным рядам. Она использовала выборку непрерывных контрактов, допускала один контракт на вход, вычитала 75 денежных единиц на сделку в качестве издержек и шла с 4 января 1982 по 31 декабря 1998. Любая позиция, остававшаяся открытой на конечную дату выборки, закрывалась по цене закрытия этой сессии, а не оставлялась неотмеченной.
Как перебор окон lookback проверяет устойчивость
Устойчивость проверялась тем, что правила входа, удержания, разворота и портфеля оставались фиксированными, а тест повторялся на окнах интенсивности 20, 25, 30, 35 и 40 периодов вместо выбора отдельной длины для каждого рынка. Перебор окон lookback поэтому меняет только более короткое окно интенсивности, тогда как процедура разворота остаётся той же.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы