1995выпуск C091-6
Оценка паттернов нулевой линии на осцилляторе широты и цены
Короткопериодный осциллятор, построенный по дневным растущим выпускам, неизменным выпускам и закрытиям промышленного среднего, читается относительно нулевой линии нейтральных значений. Оценка задала правила глубины, восстановления, длительности и неудачного удержания и рекомендовала каталог утверждений «паттерн — исход» вместо неформальных историй про индикатор.
- Именованные паттерны задаются тем, как короткопериодный осциллятор уходит от нулевой линии и возвращается к ней, с указанной глубиной и указанным окном завершения.
- Широта рынка входит через дневные счётчики растущих и неизменных выпусков, используемые вместе с закрытиями промышленного среднего, поэтому показание отражает, насколько широко сессия разделяется рынком.
- Линии положения перекупленности и перепроданности отмечают растянутые или устойчивые показания 4.0 и выше и -4.0 и ниже; эти состояния могут сохраняться.
- Неудачные удержания и окна устойчивости кодируются как отдельные условия, и оценка рекомендовала каталог правил «паттерн — исход» вместо неформальных историй про индикатор.
Короткопериодный осциллятор под ценой
Базовый осциллятор может быть разницей между закрытием сессии и 20-дневной простой скользящей средней закрытий, построенной под ценой, чтобы формы осциллятора можно было сравнивать с траекторией рынка.
Короткопериодный осциллятор может объединять дневные растущие выпуски, дневные неизменные выпуски и закрытия промышленного среднего, используя отклонение каждой серии от её скользящей средней. Дневные счётчики растущих и неизменных выпусков используются вместе с закрытиями индекса, поэтому показание отражает, насколько широко сессия разделяется рынком, а не только насколько далеко ушло одно среднее.
Чтение паттернов начинается с нулевой линии
Графики этого осциллятора используют горизонтальную нулевую линию нейтральных значений, и чтение паттернов определяется относительно этой линии. Именованные паттерны задаются тем, как значения уходят от этой линии и возвращаются к ней.
Линии положения перекупленности и перепроданности
Стандартные пороги считали показания 4.0 и выше перекупленностью, а показания -4.0 и ниже — перепроданностью, с оговоркой, что эти состояния могут сохраняться.
Горизонтальные пороги осциллятора, включая нулевой или нейтральный ориентир, используются, чтобы отмечать растянутое, неудавшееся или устойчивое положение относительно недавних средних.
Редакторское прочтение: оставляйте эти общие отметки перекупленности и перепроданности контрольным случаем. Именованное условие — это правило, записанное относительно нулевой линии, а не первая отметка за порогом.
Правила двойной вершины и двойного дна
Двойная вершина или двойное дно — это два последовательных отклонения осциллятора от нейтральной линии и обратно, каждое с указанной глубиной и указанным окном завершения.
Правило двойного дна было задано как два снижения от нулевой линии до -2.3 или ниже, каждое с восстановлением к линии или выше, внутри окна от шести до десяти недель.
Правило двойной вершины было задано как два подъёма от нулевой линии до +2.8 или выше, которые вернулись к линии за четыре-восемь недель, а в некоторых случаях срок продлевался примерно до двенадцати недель.
Правило более высокой двойной вершины было задано как ход до +4.2 или более, откат до +2.7 или ниже и возврат к +4.2 или выше менее чем за восемь недель.
Неудачные удержания и окна устойчивости
Неудачные удержания кодировались отдельно. Неудачное удержание — это пересечение нулевой линии, которое так и не достигает указанной высоты или глубины до разворота. Закодированные случаи: подъём, который оставался не выше +1.3, или снижение только в полосу от -1.5 до -2.1 перед возвратом к нулевой линии.
Правила длительности рассматривали пять-восемь последовательных недель выше +1.0 с последующим снижением и две с половиной — три с половиной недели ниже нуля с последующим пересечением линии вверх как условия одиночной вершины и одиночного дна. Окно устойчивости — это непрерывное многонедельное пребывание выше или ниже указанного уровня осциллятора, которое считается отдельным сетапом, когда пребывание позднее прерывается.
Каталогизируйте правила «паттерн — исход»
Оценка организовала осциллятор в семь именованных применений паттернов и рекомендовала каталогизировать правила «паттерн — исход» вместо того, чтобы опираться на неформальные истории про индикатор.
Рост Dow после двойных оснований 6-10-недельного осциллятора
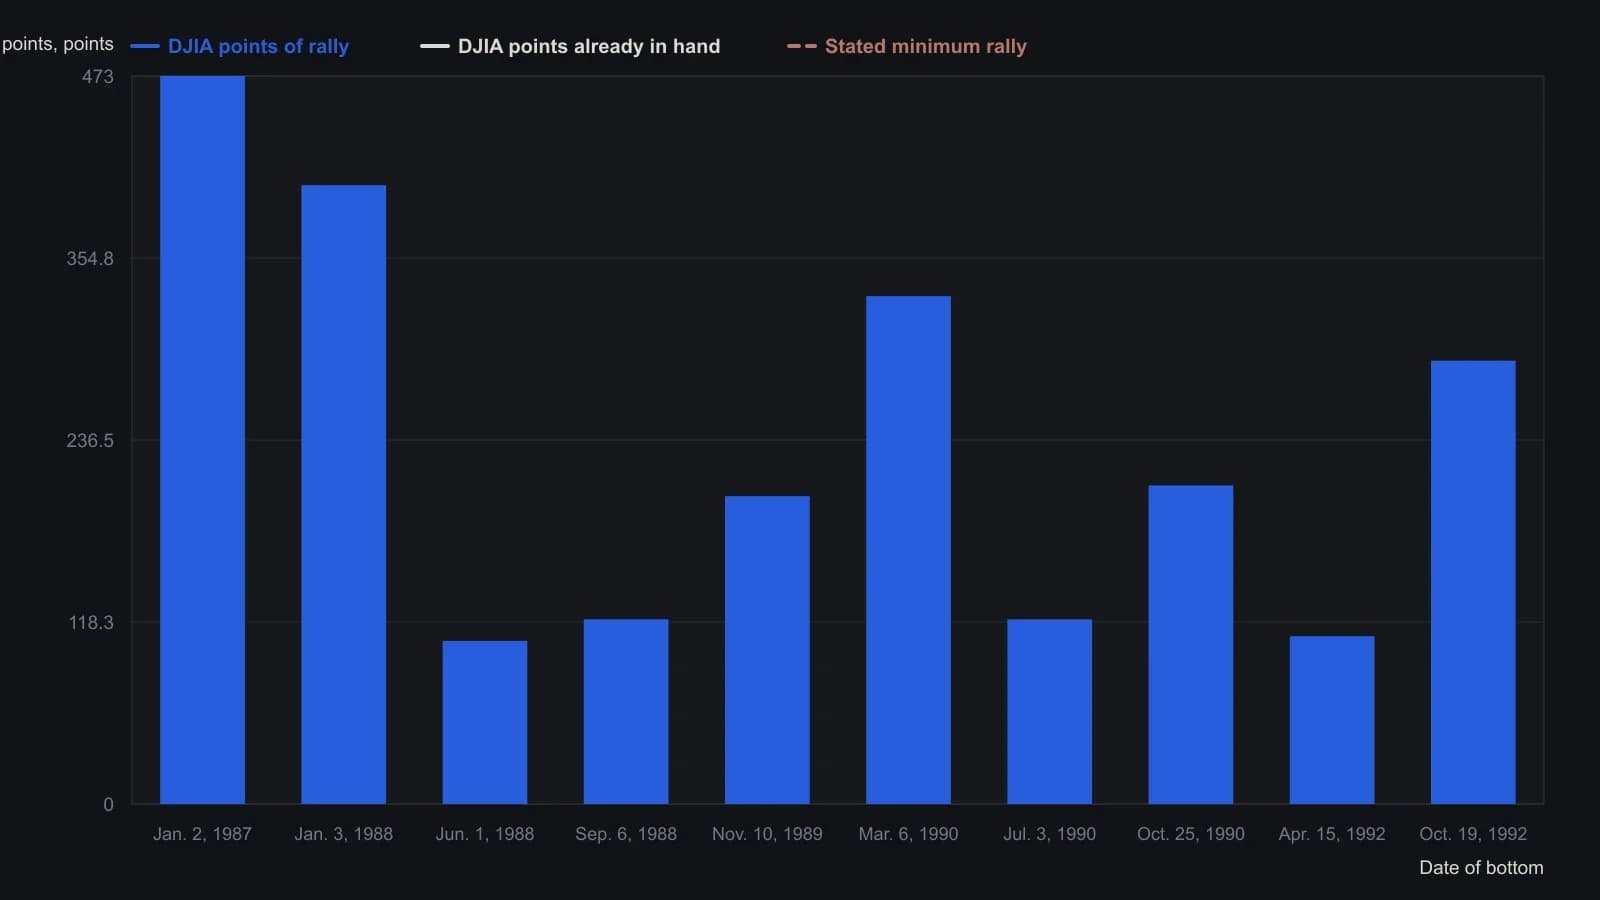
Паттерн в определении статьи: два снижения от нулевой линии до -2.3 или ниже и два возврата к нулю, завершённые за шесть-десять недель. Строка July 3, 1994 опущена, потому что сканирование обрезает ячейку пунктов роста.
Все разборы дорожки · 32 разбора
- 1988Длина реакции как проверка целостности тренда
- 1991Распроданные двойные донья как трёхшлюзовый тест инвентаря
- 1991Классификатор по ширине рынка для V-доньев и W-доньев
- 1991Заранее рассчитанные кластеры ценовых соотношений и тесты двойной вершины
- 1992Разворотные точки облигаций как проверка режима для двойных вершин и пробоев акций
- 1992Commodity-bond-ratio как оверлей режима акций
- 1992Подтверждение опережения золота для разворотов товарного индекса
- 1994Построение индикатора thousand-line advance-decline
- 1995Оценка паттернов нулевой линии на осцилляторе широты и цены
- 1996Построение двойных вершин от ретеста сопротивления до пробоя впадины
- 1996Четырёхэтапная конструкция двойного дна
- 1998Подтверждение двойного дна и постановка стопа
- 2000Конструкция двухбарного разворота
- 2001Построение двойных вершин по неудачным ретестам сопротивления
- 2002Двойные дни Eve-Eve: ширина, подтверждение и сопротивление сверху
- 2002Построение Eve-and-Eve и классических двойных доньев
- 2003Двойное дно Ева-Адам как двухшаговый учебный тест
- 2003Контраст форм, затем подтверждение пробоя в двойном дне Адам и Ева
- 2003Чтение циклических минимумов внутри секулярных медвежьих режимов
- 2004Кейс коррекции Фибоначчи в модели shark-attack
- 2004Подтверждение разворотов индексов конвертами, дивергенцией и широтой рынка
- 2005Пятиволновый кейс евро/доллара и поддержка, которая всё ещё должна была сломаться
- 2007Построение товарных сезонных индексов для контекста режима
- 2009Построение сетапов на шорт по округлой и двойной вершине
- 2010Входы, выходы и воздержание по часовым паттернам как единый плейбук
- 2016Уродливое двойное дно после годового минимума
- 2016Неподтверждённое двойное дно акции рядом с подтверждённым индексом
- 2016Построение скользящей средней range-midpoint
- 2017Оценка задержек у целого доллара на пробоях паттернов
- 2018Днища и пробои, подтверждённые объёмом, со скользящими средними
- 2018Оценка двойных оснований с зафиксированным подтверждением стохастика
- 2019Пары Форекс как относительная стоимость: спреды доходностей, поддержка и двойное дно