1988выпуск C031-7
Построение скользящих средних: веса, сглаживание и пересечения
Скользящая средняя — это построенный ряд, который заменяет исходные наблюдения скользящей смесью текущих и предшествующих значений. Окна с равными весами, экспоненциальное затухание и пересечения двух линий задают разные веса, разный задуманный сигнал и разное запаздывание. Эти выборы принадлежат спецификации ещё до того, как линия читается как разворот или торговая гипотеза.
- Простая скользящая средняя — это равномерно взвешенное арифметическое среднее фиксированного lookback. Она продвигается за счёт добавления новейшего наблюдения и удаления самого старого, поэтому более длинная периодичность снижает вес каждого наблюдения и сглаживает ряд.
- Экспоненциальная средняя задаётся константой сглаживания, а не конечным числом наблюдений. Каждое более раннее наблюдение сохраняется со всё меньшим геометрическим весом, и меньшая константа даёт более гладкую траекторию.
- Пересечение более короткой, более волатильной средней с более длинной, более гладкой средней конструируется как гипотеза покупки или продажи о том, что направление на коротком горизонте разошлось с направлением на длинном горизонте.
- Более гладкие конструкции дают меньше сигналов пересечения и реагируют позже. Пары, выбранные потому, что они лучше всего выглядели на прошлых данных, описывают эту выборку и не устанавливают, что та же пара будет лучшей позже.
Построенный ряд
Скользящая средняя — это построенный ряд, который заменяет исходные наблюдения скользящей смесью текущих и предшествующих значений, чтобы направление было легче рассмотреть, а разворот можно было оценить относительно ориентира.
Окна с равными весами
Простая скользящая средняя присваивает каждой дате арифметическое среднее фиксированного числа последовательных наблюдений и затем обновляется, включая новейшее наблюдение и удаляя самое старое.
Периодичность — это выбранное число интервалов выборки в простой средней. Более длинная настройка снижает вес каждого наблюдения и повышает гладкость.
В трёхпериодной простой средней каждое включённое наблюдение имеет вес одной трети, тогда как в девятипериодной простой средней каждое имеет вес одной девятой, поэтому более длинный lookback снижает влияние любого отдельного экстремального наблюдения.
Увеличение числа наблюдений в простой скользящей средней даёт более гладкий ряд, потому что каждая отдельная точка данных вносит меньший вклад в текущее значение.
Экспоненциальное затухание
Экспоненциальная скользящая средняя задаётся константой сглаживания, а не конечным числом наблюдений, потому что каждое более раннее наблюдение остаётся в значении со всё меньшим геометрическим весом.
Константа сглаживания — это параметр, который задаёт, какая доля каждого экспоненциального обновления приходится на новейшее наблюдение, а какая — на предыдущую экспоненциальную среднюю.
Как только существует предыдущая экспоненциальная средняя, следующее значение равно константе сглаживания, умноженной на новейшее наблюдение, плюс единица минус эта константа, умноженная на предыдущую экспоненциальную среднюю.
Экспоненциальная средняя с константой сглаживания одной трети более волатильна, чем средняя с константой сглаживания одной девятой, что соответствует правилу: меньший вес на одно наблюдение даёт более гладкую траекторию.
Поддержка, сопротивление и разворотный пробой
Скользящая средняя может служить построенным ориентиром поддержки или сопротивления, а пробой этой линии можно трактовать как подтверждение того, что разворот, возможно, начался.
Это правило одной линии — разворотный пробой: движение сквозь саму среднюю трактуется как подтверждение того, что направление, возможно, изменилось.
Пересечения на двух горизонтах
Пересечение скользящих средних — это правило двух линий, в котором пересечение более короткой, более волатильной средней с более длинной, более гладкой средней трактуется как гипотеза о том, что направление на коротком и на длинном горизонте разошлись.
Пересечение более короткой, более волатильной средней с более длинной, более гладкой средней конструируется как сигнал того, что направление на коротком горизонте разошлось с направлением на длинном горизонте. Пересечение снизу вверх — это гипотеза покупки, а пересечение сверху вниз — гипотеза продажи.
Более гладкие конструкции, будь то за счёт более длинной периодичности или меньшей константы сглаживания, дают меньше сигналов пересечения и реагируют позже, чем более волатильные конструкции.
Чего историческая пара не устанавливает
Выбор периодичностей или констант сглаживания по тому, какая пара лучше всего выглядела на прошлых данных, описывает эту историческую выборку и не устанавливает, что та же пара будет лучшей позже.
Задуманный горизонт удержания и терпимость к ложным сигналам остаются ограничениями конструкции.
Фьючерсы T-bond September 1987 с 20-дневной и 40-дневной простыми скользящими средними
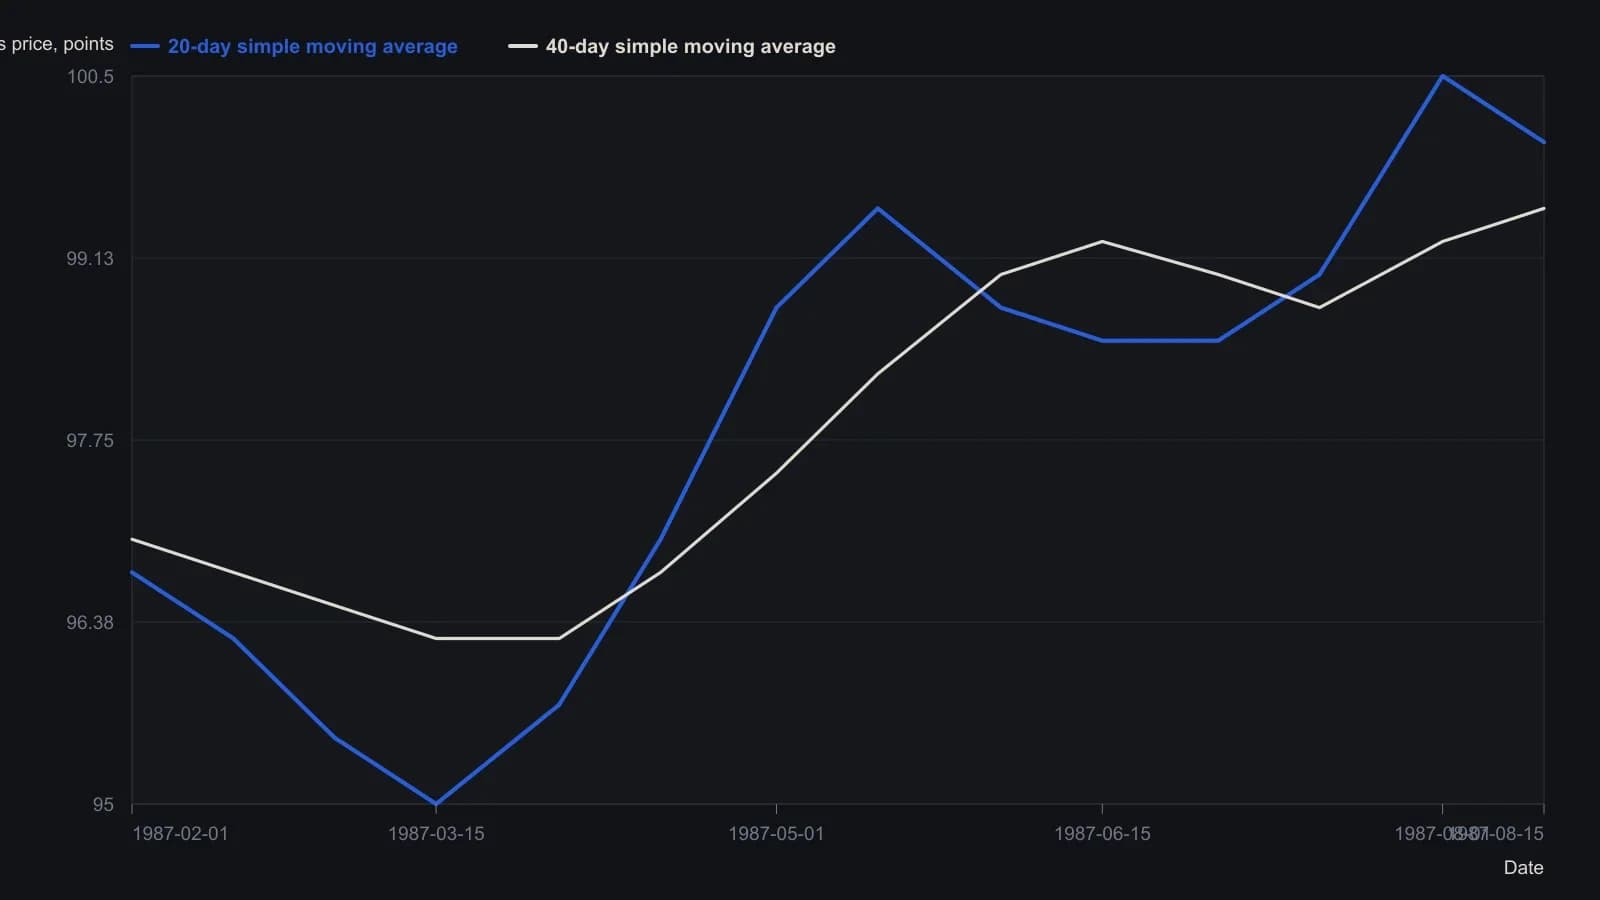
Дневные закрытия в источнике не сведены в таблицу. Точки — две построенные простые скользящие средние, считанные с оси (пункты облигаций, 93–102) примерно с двухнедельным шагом. Точность ограничена примерно четвертью пункта из-за скана.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover