1994выпуск C011-13
Построение двойных экспоненциальных средних со сниженным лагом для MACD
Увеличение длины скользящего среднего снижает шум в упорядоченном ценовом ряде, но также увеличивает лаг. Модифицированный однопараметрический двойной экспоненциальный сглаживатель строится так, чтобы давать меньший лаг, чем одиночное экспоненциальное скользящее среднее, и при этом по-прежнему сглаживать ряд; те же длины MACD можно заполнить либо одиночными экспоненциальными средними, либо фильтрами DEMA1.
- Увеличение длины скользящего среднего снижает шум в упорядоченном ценовом ряде, но также увеличивает лаг — задержку между изменением ряда и соответствующим движением сглаживателя.
- Простое скользящее среднее описывается как наиболее подходящее, когда ряд можно считать локально постоянным. Когда присутствует линейный тренд, а его свободный член и наклон меняются от окна к окну, вводится двойное экспоненциальное сглаживание.
- DEMA1 определяется как удвоенное одиночное экспоненциальное сглаживание минус двойное экспоненциальное сглаживание этого первого сглаживания и отличается от использования двойного сглаживания самого по себе.
- Те же 12-периодные, 26-периодные и 9-периодные длины MACD можно заполнить одиночными экспоненциальными средними или фильтрами DEMA1. Поскольку конструкция с двойным сглаживанием реагирует быстрее, длины lookback, возможно, потребуется увеличить.
Лаг, который появляется при более длинном среднем
Скользящее среднее — это оконный сглаживатель, который гасит краткосрочные колебания в упорядоченном ценовом ряде и при этом добавляет задержку, растущую с длиной окна. Увеличение длины среднего снижает шум, но также увеличивает лаг — задержку между изменением исходного ряда и соответствующим движением сглаживателя.
Равные веса, когда ряд локально постоянен
Простое скользящее среднее присваивает равный вес 1/w каждому наблюдению в окне длины w. Оно описывается как наиболее подходящее, когда ряд можно считать локально постоянным.
Рекурсивное экспоненциальное среднее
Экспоненциальное сглаживание — это рекурсивное взвешенное среднее, которое смешивает новейшее наблюдение с предыдущим сглаживанием через константу сглаживания между нулём и единицей.
Одиночное экспоненциальное скользящее среднее вычисляется как текущее закрытие, умноженное на alpha, плюс предыдущее среднее, умноженное на единицу минус alpha, при константе сглаживания alpha, равной 2/(w+1). Для 26-периодного окна эта константа равна 0.074.
Экспоненциальное сглаживание представлено как описательное средство прогнозирования, а не как процедура, опирающаяся на формальную статистическую теорию вывода.
Когда присутствует линейный тренд
Когда присутствует линейный тренд, а его свободный член и наклон меняются от окна к окну, усреднение с равными весами считается недостаточным и вводится двойное экспоненциальное сглаживание. Модифицированный однопараметрический двойной экспоненциальный сглаживатель строится так, чтобы давать меньший лаг, чем одиночное экспоненциальное скользящее среднее, и при этом по-прежнему сглаживать ряд.
Более быстрая композитная конструкция с меткой DEMA1
Более быстрое среднее с меткой DEMA1 определяется как удвоенное одиночное экспоненциальное сглаживание минус двойное экспоненциальное сглаживание этого первого сглаживания. DEMA1 — композитный сглаживатель, и его отличают от использования двойного сглаживания самого по себе.
Те же длины MACD на любом из фильтров
MACD — это осциллятор, образуемый разрывом между более коротким и более длинным сглаживателем, а третье сглаживание этого разрыва используется как триггер. Он строится как разность между 12-периодным и 26-периодным сглаживателем, а 9-периодное сглаживание этой разности используется как триггер. Те же три длины можно заполнить либо одиночными экспоненциальными средними, либо фильтрами DEMA1.
Поскольку конструкция с двойным сглаживанием реагирует быстрее, длины lookback, возможно, потребуется увеличить, чтобы случайные колебания не доминировали в индикаторе.
Недельный NASDAQ Composite с 26-недельной DEMA1, 1988–1993
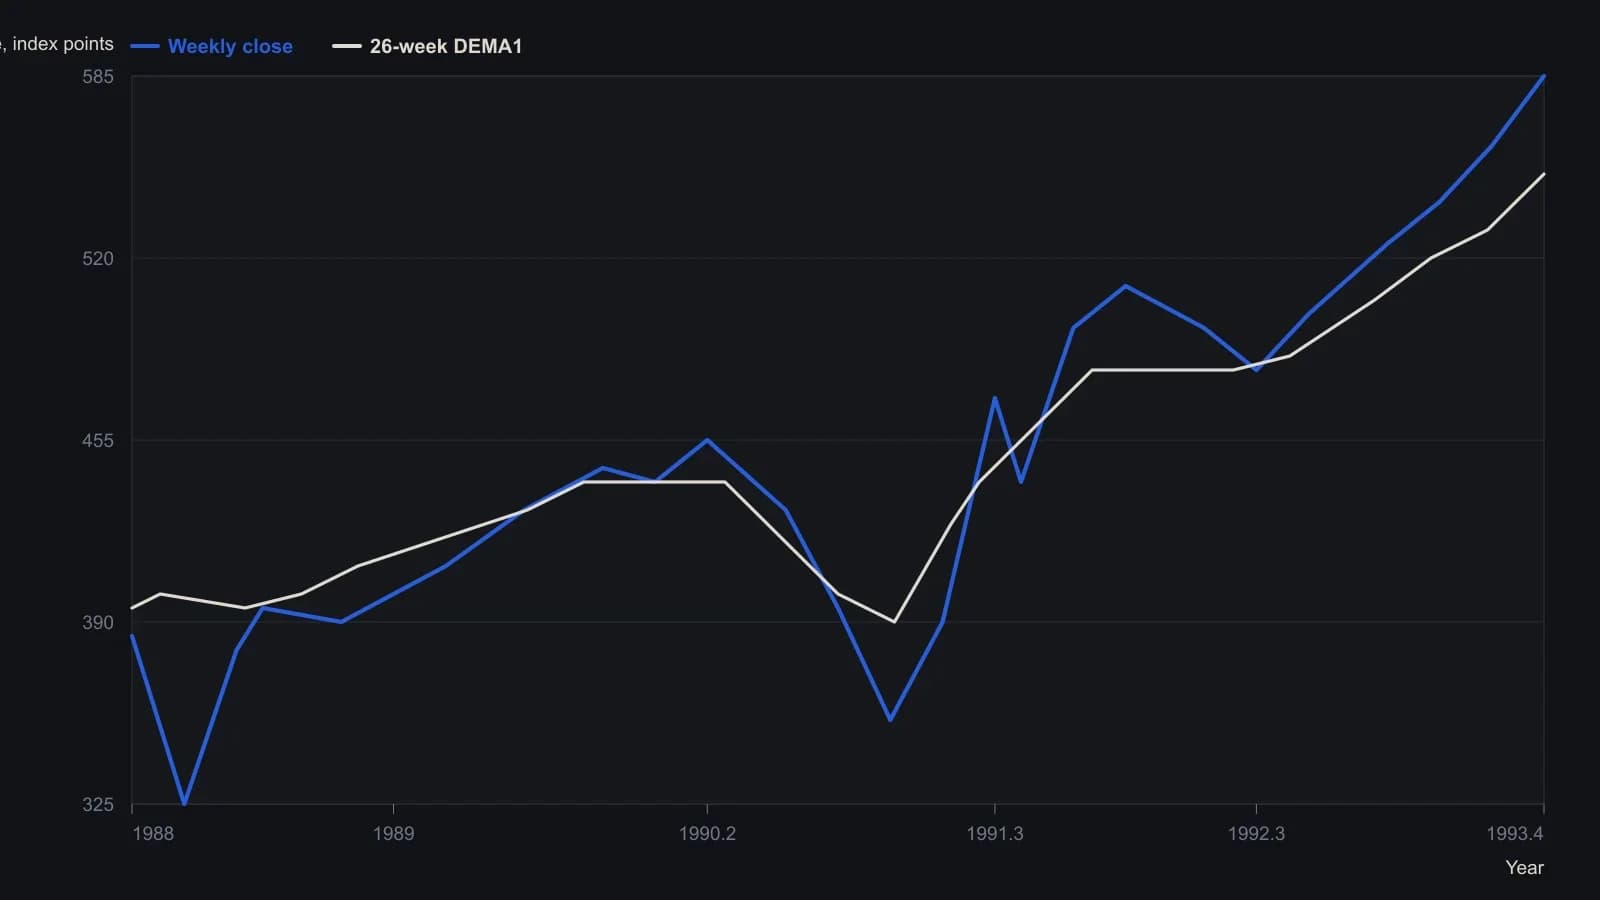
Печатная ценовая панель MetaStock инвертирована (около 300 вверху и 600 внизу). Точки сняты с примерно квартальным шагом; погрешность считывания составляет около ±10 пунктов индекса.
Все разборы дорожки · 80 разборов
- 1988Пересоберите MACD-Mo и MACD-H, прежде чем трактовать их как сигналы
- 1989Периоды four-span MACD как недолговечные параметры
- 1989Недельное, затем дневное подтверждение MACD на отдельных акциях
- 1991Правила MACD и stochastic с режимным фильтром внутри чек-листа
- 1991Построение сигнальных линий MACD и тесты дивергенции
- 1991Порядок параметров MACD и фазовый лаг цикла
- 1992Удлинённый MACD облигаций как фильтр режима акций
- 1992Построение MACD длинного горизонта из парных экспоненциальных средних
- 1993Построение знакового десятибалльного тренд-фильтра
- 1994Построение двойных экспоненциальных средних со сниженным лагом для MACD
- 1994Засев фильтров DEMA2 для построения сигнала MACD
- 1994Построение MACD из экспоненциальных средних с уменьшенным лагом
- 1994TEMA1 из вложенных экспоненциальных средних, затем двухгоризонтный MACD
- 1994Построение входа и выхода на MACD относительной силы
- 1994Построение электронной таблицы пересечения MACD относительной силы
- 1995Консенсусные предсигнальные фильтры для Relative Strength Index, MACD и стохастического осциллятора
- 1997Подтвердите разворот MACD ценой, затем выходите по гистограмме
- 1997Реконструкция стохастического осциллятора, MACD и тройно сглаженного осциллятора
- 1997Окна скользящих средних до пересечений и MACD
- 1999MACD второго этапа на входах относительной силы
- 1999Построение MACD из спредов экспоненциальных средних для пересечения и дивергенции
- 1999Кодирование свечей в числовые индикаторы
- 2001Подтверждение второго минимума процентным осциллятором и фильтром денежного потока
- 2001Построение MACD из спредов экспоненциальных средних и сигнальной линии
- 2002Разделяйте правила ограниченных и следующих за трендом осцилляторов
- 2002Отсортируйте режим, прежде чем назначать задачи MACD и стохастику
- 2002Построение классических фильтров дивергенции по RSI и MACD
- 2002Недельные максимумы и минимумы как трендовые ворота
- 2002Построение канально-нормализованных разворотных сигналов Fisher
- 2002Affine-price и Fisher transform как сконструированный компаньон к MACD
- 2003Построение регуляризованной EMA с линией MACD и thrust-осциллятором
- 2003Экспоненциальные средние со штрафом за кривизну против MACD
- 2003MACD, скользящие средние и фильтр тренда как единая система тайминга
- 2003Конструкция Fractional MACD и linear-regression-reversal
- 2004Недельный тайминг ралли медвежьего рынка по гистограмме MACD
- 2004Свечные триггеры, отфильтрованные дивергенцией MACD
- 2004Поэтапное определение вершин энергокомплекса с помощью трендовой линии, пробоя и MACD
- 2005Кульминация продаж: удержание против провала
- 2006Считайте боковой Wave разрешением перед пробоем
- 2007MACD со стохастическим осциллятором для выявления разворотов тренда
- 2007Пересборка разметки пятой волны S&P 500 после сломанной цели
- 2007Построение подтверждения по MACD, RSI и стохастику для фьючерсов
- 2007Дивергенция гистограммы MACD требует подтверждающего закрытия
- 2007Записывайте план как стек: соотношение, граница, затем осцилляторы
- 2008Дивергенция MACD и подтверждение стохастическим осциллятором на фьючерсах на пиломатериалы
- 2008Назначьте подтверждение, тайминг и стоп до тестирования валютной пары
- 2008Подтвердите траекторию запуска тенбэггера до выхода по MACD
- 2008Чтение выгруженного файла доказательств
- 2008Сопровождающий Leader для предупреждений о направлении MACD
- 2008Выходы по относительной силе с MACD-средними и RSI
- 2008Назначьте каждому индикатору одну задачу в наборе правил three-screens
- 2008Последовательное применение RSI, MACD и пересечений средних
- 2010Построение Schaff Trend Cycle из MACD и окна доминирующего цикла
- 2010Schaff Trend Cycle как комбинация MACD и стохастического осциллятора
- 2010Сочетание Relative Strength Index, стохастического осциллятора и MACD как фильтров наклона
- 2010Краткосрочные волновые и пропорциональные подсказки без прогнозов направления
- 2010Точный вход на откате и незапланированный выход ради защиты прибыли
- 2010Фильтрация ложных сигналов MACD пробоями трендовых линий
- 2011Ленты поставщиков как входная переменная в оценке MACD
- 2012Чувствительность опционов вне денег и в деньгах к подразумеваемой волатильности
- 2012Настройка окон MACD как контроль времени удержания
- 2012Сочетание пересечения скользящих средних с MACD и поддержкой-сопротивлением
- 2012Тестирование опубликованного входа по MACD с фильтром согласия гистограммы и сигнальной линии
- 2012Рассматривайте образцовые системы как лабораторию, а не как готовые правила для реальной торговли
- 2013Построение скользящих средних и MACD по одному ценовому ряду
- 2013Цена следующего бара, которая вынуждает пересечение MACD с сигнальной линией
- 2013Построение обратных цен MACD на следующем баре
- 2013Построение инвертированных цен разворота MACD
- 2014Комбинации стохастического осциллятора, MACD и RSI с общим фильтром
- 2014Lookback-периоды на квадратных корнях для комбинированных MACD и RSI
- 2015Проверяйте открытый интерес и тренд, прежде чем доверять пересечениям осциллятора
- 2016MACD без сигнальной линии, подтверждённый трендовыми фильтрами скользящих средних
- 2016Используйте RSI, MACD и скользящую среднюю как консенсус о состоянии рынка
- 2016Линия MACD против гистограммы — это прежде всего проблема отображения
- 2017Недельный и дневной MACD на одном дневном графике
- 2017Недельный и дневной MACD как стековый фильтр моментума
- 2017Вложенные недельный и дневной MACD из парных спредов EMA
- 2018Недельный и дневной масштаб PPO в сравнении с MACD, с ограниченными по диапазону показаниями RSI и стохастика
- 2018Построение недельного и дневного процентного ценового осциллятора
- 2020Построение чтения ленты Wyckoff с фильтрами MACD, скользящей средней и RSI