1994выпуск C101-6
Параметры Rate of Change для проверяемых входов
Rate of Change можно записать как процент или масштабированное отношение, затем использовать во входе по пересечению нулевой линии или по экстремальному порогу с искомым периодом lookback и, где он применяется, порогом. Выбранный набор можно повторно применить к другим инструментам, связанной отраслевой группе и широкому рынку как проверку на подгонку под одну серию.
- Rate of Change можно строить как процент с нулевой линией равновесия или как отношение текущей цены к более ранней, масштабированное на 100, с линией 100, используя серию и период lookback как входы.
- Серией может быть любая допустимая цена, производный индикатор или пользовательский расчёт, включая дневное среднее максимума, минимума и закрытия, а не только котируемое закрытие.
- Пересечение нулевой линии и полоса экстремального порога могут оставлять lookback, а для полосы ещё и порог, как искомые входы. Поиск может перебирать lookback от 8 до 40 с шагом 2 или порог от 5 до 12 с шагом 1, затем ранжировать наборы правил.
- Параметры, выбранные на одной истории, можно повторно применить к другим инструментам, связанной отраслевой группе и широкому рынку. В том виде, как они записаны, оба правила всегда остаются в позиции, если не добавить отдельные условия стопа или выхода.
Rate of Change как входы правила
Rate of Change — это сравнение текущего значения ценовой или производной серии с её значением фиксированное число баров ранее, показанное либо как процент, либо как масштабированное отношение. Период lookback — это число баров между текущим показанием и более ранним значением.
Редакция: рассматривайте конструкцию как небольшой набор входов правила, а не как готовый сигнал. Входы — это период lookback, масштаб построения, необязательное сглаживание и то, является ли триггером пересечение нулевой линии или экстремальная полоса. Эти входы затем можно тестировать как одну процедуру входа.
Масштаб, серия и отображаемое условие
Показание можно строить как процент с нулевой линией равновесия или как отношение текущей цены к более ранней, масштабированное на 100, с линией равновесия 100. Серия и длина lookback — входы любой из этих форм.
Входом серии может быть любая допустимая цена, производный индикатор или пользовательский расчёт, а не только одно котируемое закрытие. Rate of Change также можно считать на дневном среднем максимума, минимума и закрытия, а длину lookback можно профилировать по многим периодам для каждой входной серии.
На одном проиллюстрированном графике фьючерсов на облигации показания выше опорного уровня рассматривались как условие восходящего тренда, а показания ниже него — как условие нисходящего тренда.
Сглаженная конструкция короткого горизонта
Конструкция короткого горизонта использовала двухпериодный Rate of Change, сглаженный четырёхпериодной экспоненциальной средней. Правило открывало лонг, когда эта средняя росла относительно предыдущего бара, и шорт, когда падала, так что оно действовало по наклону сглаженного Rate of Change, а не по сырому показанию.
Входы по пересечению нулевой линии и по экстремальному порогу
Пересечение нулевой линии можно записать как лонг, когда Rate of Change пересекает линию равновесия снизу вверх, и шорт на противоположном пересечении, оставляя период lookback искомым входом.
Вход по экстремальному порогу можно записать как лонг, когда Rate of Change падает ниже отрицательного порога, и шорт, когда поднимается выше парного положительного порога. Тогда и период lookback, и порог доступны для поиска параметров.
12-дневный относительный темп изменения, казначейские облигации
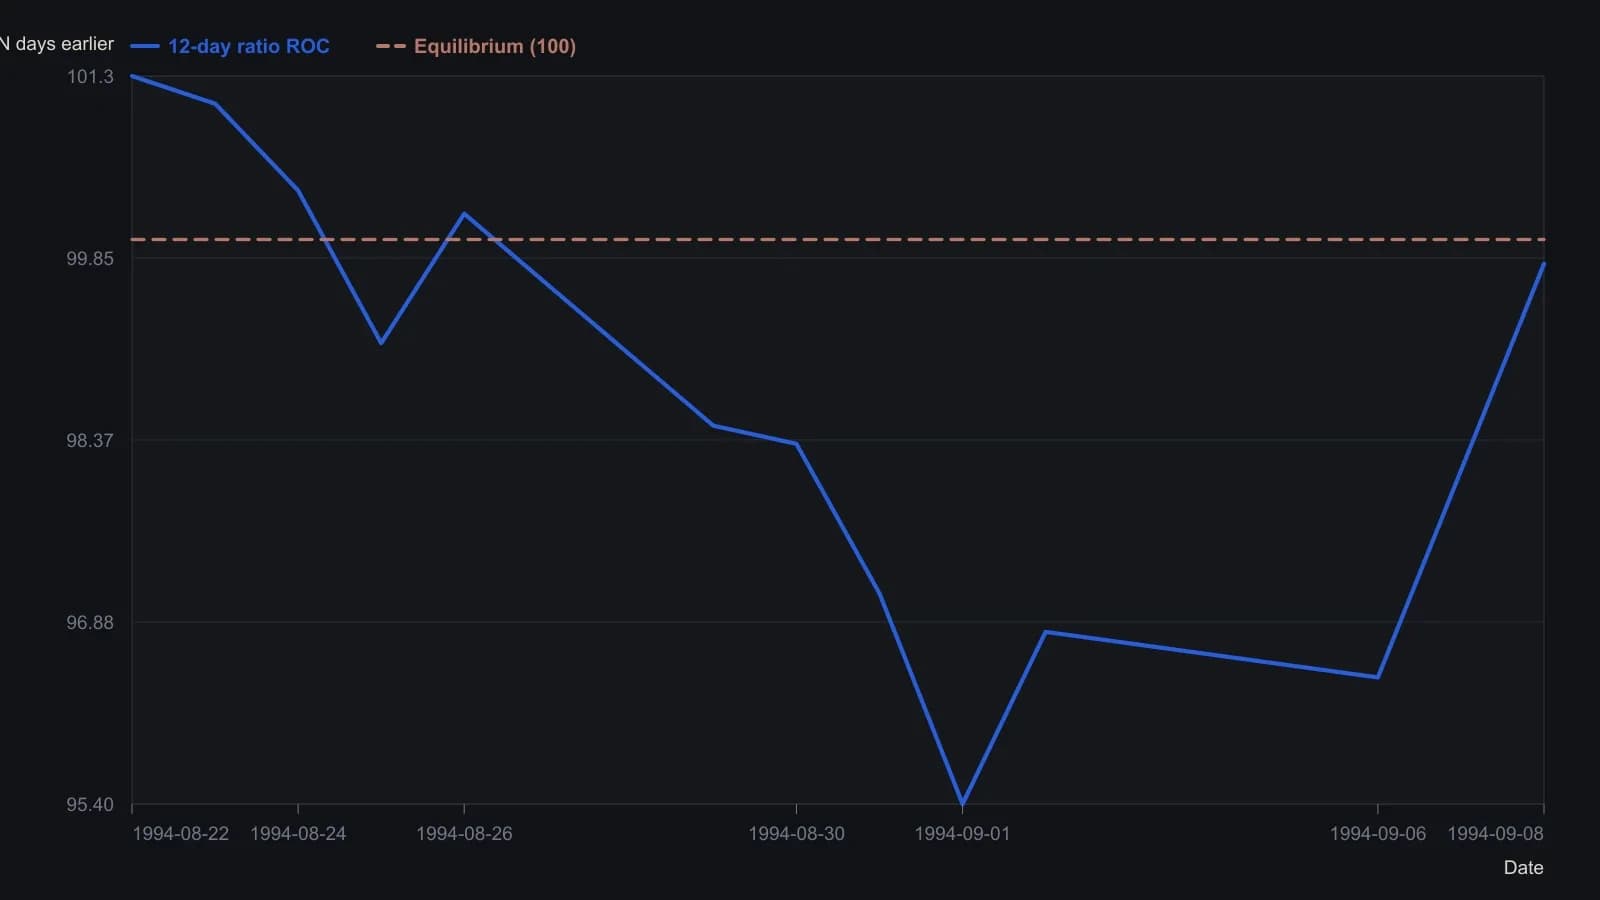
Исходная формула — (Price/Price[N])*100, где N задан как глубина окна в днях; печатная сетка использует 12-дневное окно и откладывает 100 как равновесие, а не процентный темп изменения вокруг нуля.
Поиск параметров и проверка вне выборки
Поиск параметров может перебирать период lookback от 8 до 40 с шагом 2 или перебирать экстремальный порог от 5 до 12 с шагом 1, а затем ранжировать полученные наборы правил.
Параметры, выбранные на одной истории, можно повторно применить к другим инструментам, связанной отраслевой группе и широкому рынку. Эта проверка вне выборки спрашивает, ведёт ли себя правило по-прежнему разумно или оно было слишком плотно подогнано под одну серию.
Редакция: после выбора набора попробуйте сломать его на другой серии, а не воспринимайте порядок ранжирования как готовый результат.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор