1997выпуск C121-3
Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
50-сессионный счётчик volatility-percent дней с 3% истинным диапазоном рос во время обычных снижений и часто оставался высоким уже на новых повышениях, поэтому он читался скорее как метка режима на горизонте недель и месяцев, чем как предупреждение об упорядоченной вершине. Два аналога крахов показывали гораздо более высокий счётчик месяцами до этих обвалов, и это сравнение было представлено как ограниченное.
- Сессии с днём 3% истинного диапазона были редки на длинной выборке и приходили как кластеризованное расширение диапазона, а не с регулярным интервалом.
- На большинстве обычных снижающихся рынков 50-сессионный счётчик volatility-percent не рос до начала падения. Он увеличивался во время снижения, достигал пика вблизи минимума и часто оставался повышенным, когда начиналось новое повышение.
- В аналогах крахов 1929 и 1987 годов тот же счётчик достигал от 20% до 30% примерно за шесть месяцев до этого и стоял на уровне 12% или выше непосредственно перед этими обвалами.
- Конструкция была описана как неинформативная для предвосхищения упорядоченного снижения, а 22 September 1997 счётчик стоял на уровне 4, ниже тех значений окна краха.
Что фиксирует счётчик volatility-percent
День истинного диапазона в этой конструкции — сессия, истинный диапазон которой составляет не менее 3% цены этой сессии. Базовое показание считает, сколько таких дней с 3% истинным диапазоном приходится на предыдущие 50 сессий, то есть на окно lookback, и сообщает эту долю в процентах. Эта доля и есть счётчик volatility-percent.
Счётчик — лишь запись того, сколько кластеризованного расширения диапазона находится внутри фиксированного окна. Он не говорит, почему двигались цены, и сам по себе не классифицирует следующее снижение как внезапное или упорядоченное.
Как часто появлялись дни с 3% истинным диапазоном
С 29 October 1928 по 13 July 1997 дни с 3% истинным диапазоном встречались менее чем на 7.2% сессий. Они приходили кластерами, а не с регулярным интервалом.
После того как выборка была начата в July 1935 и период с 1 October 1987 по 29 February 1988 был исключён, тот же порог 3% появлялся лишь на 2.9% сессий и в основном во время снижающихся рынков.
Счётчик рос во время обычных снижений
На большинстве обычных снижающихся рынков в выборке счётчик не рос до начала падения. Он увеличивался во время снижения и достигал пика вблизи минимума. Этот путь соответствует упорядоченному снижению: нисходящей фазе, в которой счётчик volatility-percent рос в основном уже после того, как цены начали падать.
Новые повышения часто начинались, пока счётчик ещё был высоким, потому что финальное расширение предыдущего снижения оставляло окно lookback повышенным.
Аналоги крахов оставались повышенными месяцами
Аналог краха здесь — исторический эпизод, в котором счётчик оставался повышенным месяцами до внезапного обвала. В аналогах крахов 1929 и 1987 годов 50-сессионный счётчик достигал от 20% до 30% примерно за шесть месяцев до этого и стоял на уровне 12% или выше непосредственно перед этими обвалами.
Сравнение с крахами опиралось на два исторических эпизода и было представлено как ограниченное, а не статистически убедительное.
Показание 1997 года стояло ниже аналогов крахов
22 September 1997 тот же 50-сессионный счётчик стоял на уровне 4, ниже значений окна краха, использованных как аналоги. Счётчик был описан как неинформативный для предвосхищения упорядоченного, некрахового снижения.
DJIA: 50-сессионная доля дней с истинным диапазоном 3%, лето 1997
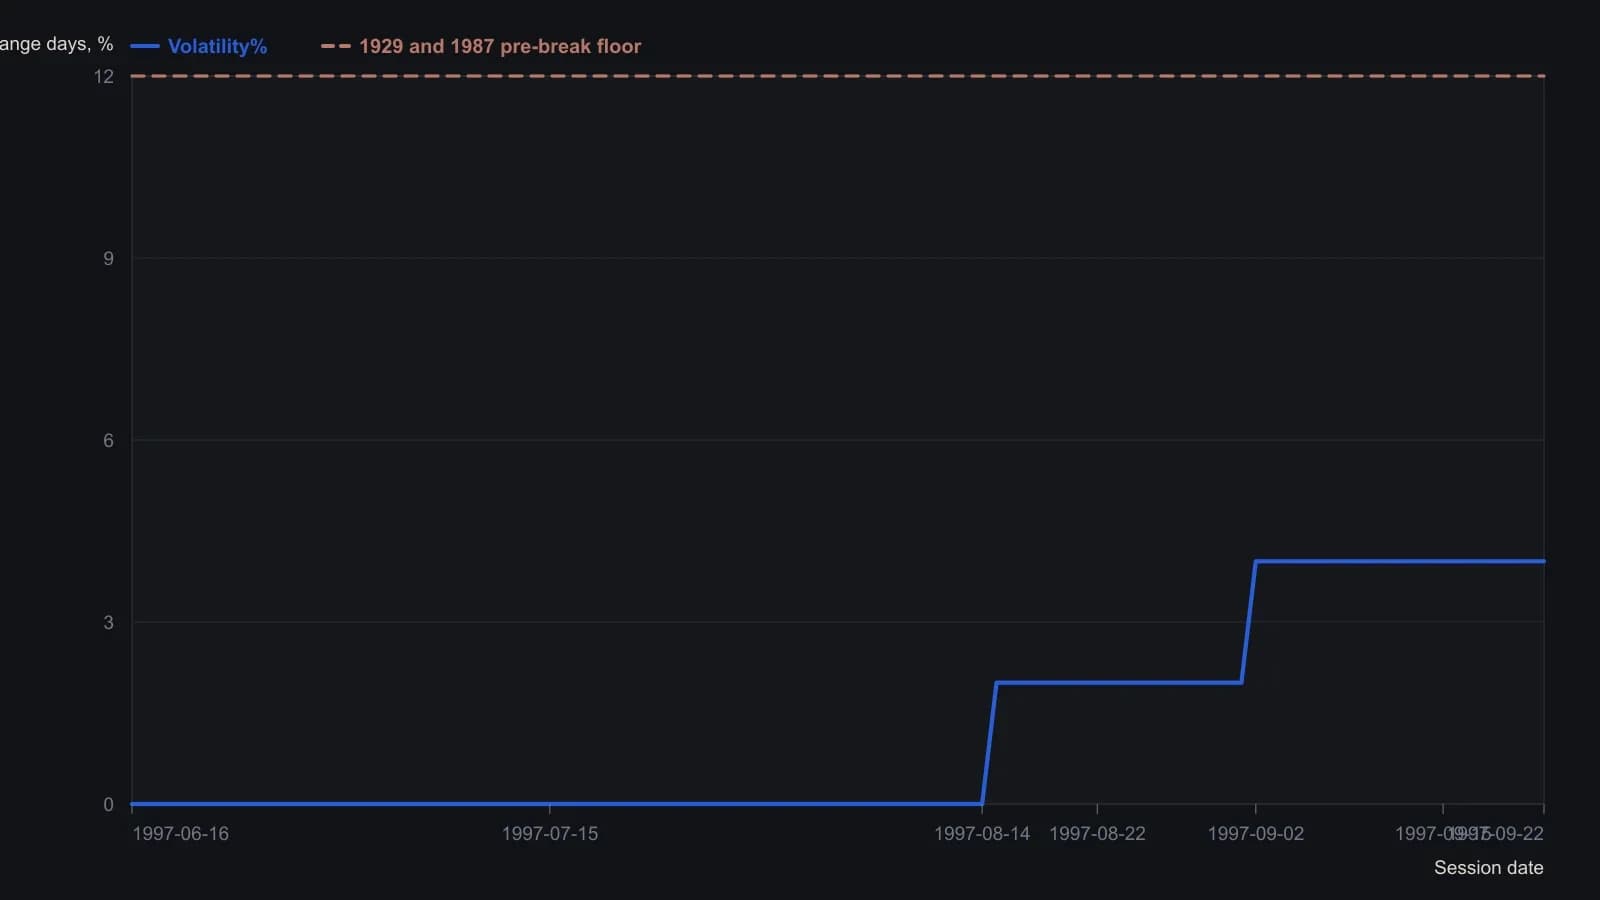
Источник зафиксировал VolLevel на 3% цены и LookBack на 50 сессий. Два аналога крахов он рассматривал как ограниченное сравнение, а не как статистическую выборку, и указывал, что тот же счёт не предупреждает об упорядоченном медвежьем рынке. День с истинным диапазоном 27 March 1997 к показанному отрезку уже вышел из окна 50 сессий.
Все разборы дорожки · 19 разборов
- 1988Страх краха не проходит тест режима депрессии
- 1990Cycle-overlay октября 1987 и loss-trap
- 1990Построение вложенных четырехлетних рыночных циклов
- 1991Оценка квартальных серий доходности с помощью исторических аналогов
- 1992Оценка событий сплита в режимах коррекции и медвежьего рынка
- 1993Относительная сила mining-bullion как режим gold-sleeve
- 1994Двухгоризонтный разбор осциллятора широты рынка
- 1994Экстремальные снижения краткосрочных ставок как контекст режима для акций
- 1997Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
- 2001Однонедельный прогноз методом ближайших соседей по паттернам лог-цен
- 2001Построение прогнозов методом ближайших соседей с гейтом фильтра тренда
- 2003Режимный контекст медвежьих ралли эпохи долга
- 2004Тестирование аналога акций и золота 1987 года по степени волны
- 2004Смещающиеся календарные режимы и аналоги электорального цикла
- 2006Выравнивание фаз бума на сахаре с сезонными аналогами
- 2009Консенсус толпы и несработавшие цели как контекст режима
- 2011Рассматривайте долгосрочный chart analog как сценарий режима
- 2012Постройте недельный аналог как датированный объект прогноза
- 2015От нарисованной ценовой фигуры к разбору случая с облаком событий