2014выпуск C0156-60
Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
Статья реконструирует SuperSmoother, roofing-фильтр и стохастический осциллятор MESA по заявленным lookback-периодам и коэффициентам.
- SuperSmoother — это двухполюсная рекурсия с частотой среза 10 баров, а текущий вход равен среднему текущего и предыдущего закрытия.
- Этап roofing применяет рекурсию фильтра верхних частот, у которой alpha вычисляется из периода 48 баров, затем подаёт этот выход в тот же SuperSmoother с периодом 10 баров.
- Стохастик MESA берёт 20-баровое отношение наивысшего максимума и наинизшего минимума по ряду после roofing и затем применяет SuperSmoother к этому отношению.
- Примерные системы принимают 0.2 как порог перепроданности и 0.8 как порог перекупленности для контртрендового разворота.
Три связанных компонента
Реализации 2014 года реконструируют три связанных компонента из одной статьи: SuperSmoother, roofing-фильтр и стохастический осциллятор MESA.
SuperSmoother — это двухполюсная рекурсия фильтра нижних частот, коэффициенты которой выводятся из выбранной частоты среза так, чтобы лаг был меньше, чем у сопоставимой скользящей средней.
Roofing-фильтр — это каскад фильтра верхних частот плюс сглаживатель, который убирает спектральную дилатацию до вычисления стохастического отношения.
Стохастический осциллятор — это ограниченный осциллятор, который перемасштабирует отфильтрованный ценовой ряд между недавним максимумом и минимумом на фиксированном lookback, затем опционально сглаживает это отношение.
Lookback и вход SuperSmoother
SuperSmoother задан как двухполюсная рекурсия, коэффициенты которой используют частоту среза 10 баров, а текущий вход берётся как среднее текущего и предыдущего закрытия.
Заметки платформ описывают SuperSmoother как замену скользящим средним, предназначенную для снижения алиасинг-шума при сохранении лага меньше, чем у типичных методов сглаживания.
Lookback-периоды roofing-фильтра
Этап roofing сначала применяет рекурсию фильтра верхних частот, у которой alpha вычисляется из периода 48 баров, затем подаёт этот выход в тот же SuperSmoother с периодом 10 баров.
Эта двухэтапная последовательность и есть трендовый фильтр в данной конструкции: сначала она убирает очень медленный дрейф, затем ослабляет высокочастотный шум, чтобы оставшийся ряд можно было подать на осциллятор.
Roofing-фильтр представлен как этап, который убирает спектральную дилатацию до вычисления стохастического отношения.
Отношение стохастика MESA
Стохастик MESA строится взятием 20-барового отношения наивысшего максимума / наинизшего минимума по ряду после roofing и последующим применением SuperSmoother к этому отношению.
Коэффициенты следуют конструкции спектра максимальной энтропии, поэтому полоса пропускания фильтра задаётся явно, а не наследуется от простой скользящей средней.
Примерные экстремумы осциллятора
Примерные системы принимают 0.2 и 0.8 как экстремумы осциллятора.
Длинная позиция открывается, когда стохастик MESA пересекает вниз порог перепроданности на 0.2, а позиция разворачивается, когда он превышает порог перекупленности на 0.8.
Переносимые реконструкции
Несколько платформ для построения графиков опубликовали параллельные реконструкции тех же трёх индикаторов плюс примерную стратегию, подтверждая, что конструкция переносима между языками формул.
Стохастик MESA на дневном графике Dollar General
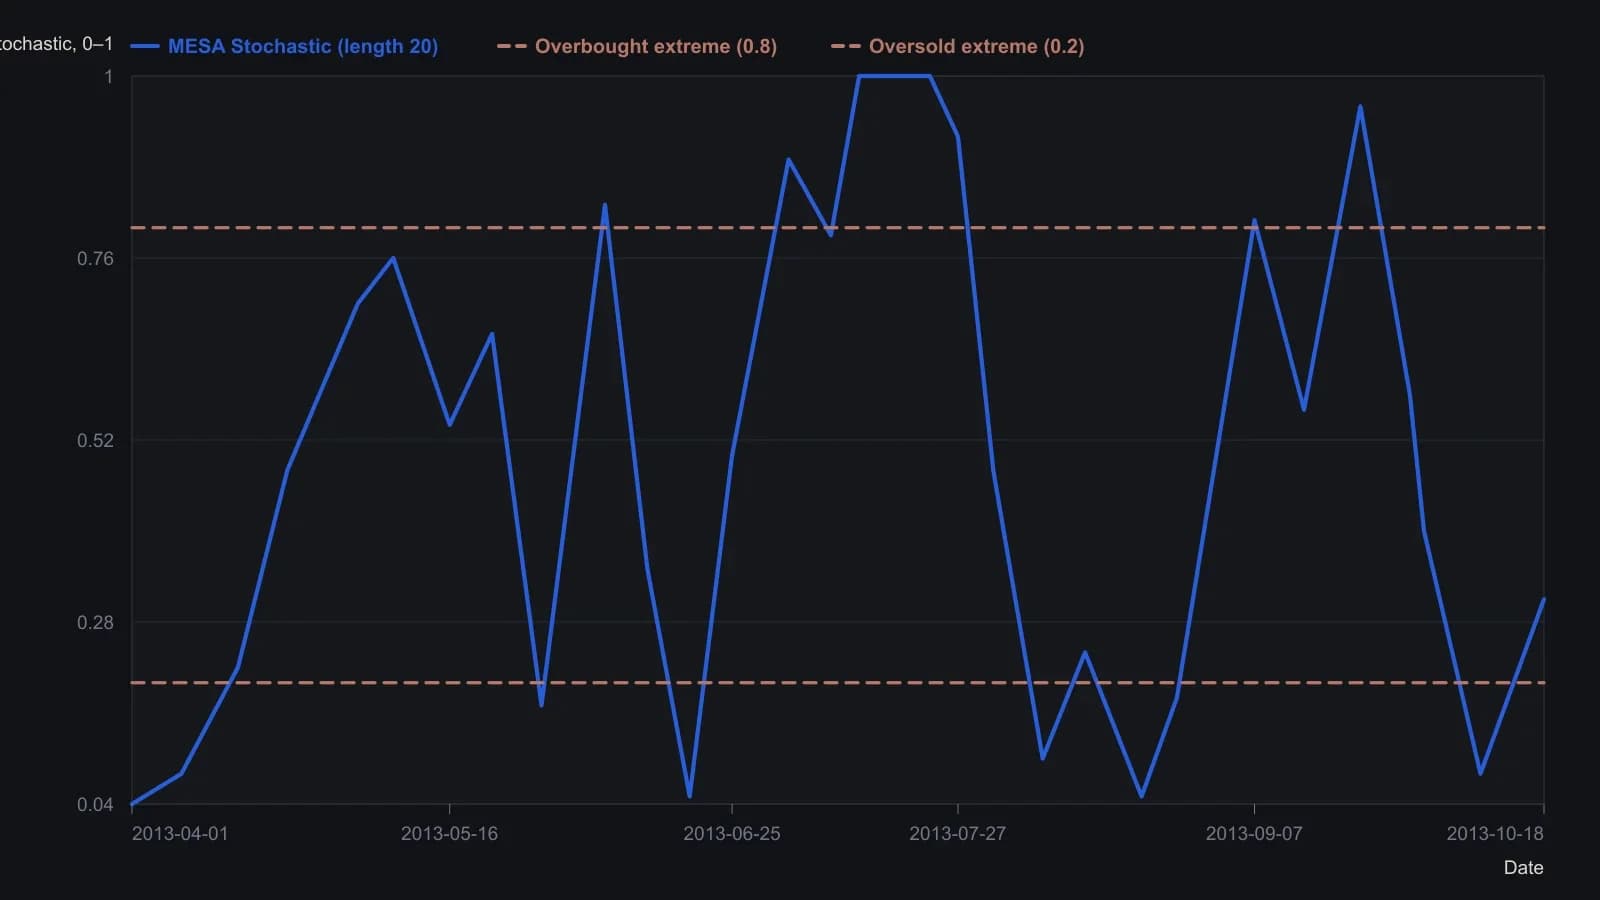
Оцифровано с дневной панели eSignal с заголовком MesaStochastic_Indicator DG D (20). Значения по оси Y приблизительны примерно до двух десятичных знаков, за исключением подписанного последнего значения 0.31. Горизонтальные ориентиры на 0.8 и 0.2 — это экстремумы перекупленности и перепроданности, названные в статье Traders’ Tips. Период 20 — параметр исследования, показанный на графике.
Все разборы дорожки · 28 разборов
- 1984Построение спектров максимальной энтропии для прогнозов по доминирующему циклу
- 1984Как построить циклическую модель максимальной энтропии
- 1984Построение прогноза максимальной энтропии по выбранному lookback
- 1985Построение полуцикловых и полноцикловых средних, зафиксированных на периоде
- 1986Почему окна Фурье ограничивают разрешение доминантного цикла
- 1987Сборка циклических прогнозов максимальной энтропии на коротком lookback
- 1988Почему подогнанный доминантный цикл — это не прогноз
- 1989Оценка циклических характеров товарных контрактов с помощью спектральных гистограмм
- 1989Оценка прогнозов цикла на следующую сессию со стопами
- 1989Построение трейлинг-стопов по волатильности с учётом возраста цикла
- 1990Канальный шлюз сигнал/шум для прогнозов доминирующего цикла
- 1990Погодовой аудит личности доминантного цикла
- 1991Циклический вход из зафиксированной фазы доминирующего цикла
- 1992Состояния стационарности на синхронизированных спектральных контурах фьючерсов
- 1997Скрытые допущения о горизонте в показаниях доминантного цикла
- 1997Когда рыночные циклы отсутствуют чаще, чем присутствуют
- 1997Спектральный оценщик, который подстраивает индикаторы под измеренный цикл
- 2000Построение Hilbert dominant cycle и уточнение методом maximum-entropy
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение трендового фильтра со сквелчем по доминантному циклу
- 2000Фазорные дисплеи для построения доминирующего цикла
- 2002Линия тренда с малым лагом из эллиптического фильтра и режекторов доминирующего цикла
- 2004Спектральные пики — диагностика режима, а не прогнозы
- 2004Построение осциллятора со сжимающим последним каскадом
- 2013Построение кривых отказа тренда по переходам qualified-trend
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2016Построение спектральных тепловых карт для доминирующих рыночных циклов