2002выпуск C071-5
Построение конечно-импульсных и экспоненциальных сглаживателей с нулевым лагом
Каузальный сглаживатель не может выдать будущие наблюдения, поэтому задержка присуща ему изначально. Статья рассматривает компенсацию нулевого лага как упражнение на построение: взять известную задержку сглаживателя, погасить её согласованным членом моментума, затем сравнить амплитуду и групповую задержку для экспоненциального обновления и короткого конечного окна, чтобы дополнительное усиление в полосе пропускания было видно до того, как кто-либо станет трактовать более быструю линию как сигнал.
- Каузальный сглаживатель не может выдать будущие наблюдения, поэтому задержка присуща ему изначально. При краткосрочном допущении об отсутствии новых возмущений эту задержку можно свести к нулю, но то же построение не распространяется на длинные периоды ретроспекции, где это допущение не выполняется.
- В устойчивом тренде горизонтальная задержка N-барного среднего совпадает с вертикальным размахом N-барного моментума, поэтому добавление этого моментума к запаздывающему среднему восстанавливает исходную ценовую траекторию.
- Тот же шаг компенсации задержки можно применить к средним с конечной импульсной характеристикой и к экспоненциальным средним с бесконечной импульсной характеристикой.
- Подача четырёхбарного моментума в экспоненциальное обновление с alpha-0.2 сводит лаг на нулевой частоте к нулю, повышая усиление в полосе пропускания и тем самым перерегулирование на разворотах.
Задержка — часть каузального сглаживателя
Каузальный сглаживатель не может выдать будущие наблюдения, поэтому задержка присуща ему изначально. При краткосрочном допущении об отсутствии новых возмущений эту задержку можно свести к нулю, но то же построение не распространяется на длинные периоды ретроспекции, где это допущение не выполняется.
В редакционном прочтении TradersWeek этот предел следует считать началом упражнения на построение, а не общим утверждением, что лаг можно устранить. Рабочий вопрос — как погасить известную задержку и как после добавления этого члена меняются амплитуда и групповая задержка.
Согласуйте моментум с известной задержкой
В устойчивом тренде горизонтальная задержка N-барного среднего совпадает с вертикальным размахом N-барного моментума, поэтому добавление этого моментума к запаздывающему среднему восстанавливает исходную ценовую траекторию.
Тот же шаг компенсации задержки можно применить к средним с конечной импульсной характеристикой и к экспоненциальным средним с бесконечной импульсной характеристикой. Фильтр с конечной импульсной характеристикой — это взвешенное среднее упорядоченных ценовых отсчётов по конечному окну, отклик которого на одиночный импульс падает до нуля после фиксированного числа баров. Экспоненциальное сглаживание — рекурсивное среднее, которое смешивает долю текущего наблюдения с единицей минус эта доля предыдущего выхода.
Что может показать дискретизированный ряд
Дискретизированные рыночные ряды можно анализировать только до половины частоты дискретизации. Для дневных баров эта частота Найквиста — двухбарный цикл, а нормированная частота равна 2, делённому на период цикла. Групповая задержка — это частотно-зависимый лаг фильтра, и для некомпенсированного экспоненциального сглаживателя она максимальна на нулевой частоте.
Экспоненциальное обновление с четырёхбарной поправкой
Экспоненциальный сглаживатель формируется как alpha, умноженная на текущую цену, плюс (1-alpha), умноженная на предыдущий выход. Эти два коэффициента должны в сумме давать 1, иначе выход не сойдётся после ступенчатого изменения.
Лаг экспоненциального сглаживателя равен 1/alpha минус 1, поэтому alpha, равная 0.2, означает четырёхбарный лаг, а некомпенсированное обновление есть 0.2, умноженное на цену, плюс 0.8, умноженное на предыдущий выход.
Подача четырёхбарного моментума в это обновление alpha-0.2, записанная как 0.2, умноженное на (удвоенную текущую цену минус цена четыре бара назад), плюс 0.8, умноженное на предыдущий выход, сводит лаг на нулевой частоте к нулю, повышая усиление в полосе пропускания и тем самым перерегулирование на разворотах.
Фильтр нижних частот по шестичленному конечному окну
Фильтр нижних частот ослабляет более высокочастотные циклические компоненты и пропускает более медленное, трендоподобное движение. Шестичленный фильтр нижних частот с конечной импульсной характеристикой и весами 1, 2, 3, 3, 2, 1, делёнными на 12, обнуляет двух-, трёх- и четырёхбарные циклы, имеет линейную фазу и поэтому один и тот же лаг на всех частотах, равный 2.5 бара для шестиэлементного окна.
Фильтр с линейной фазой — это сглаживатель по конечному окну, лаг которого одинаков на всех частотах и равен (N-1)/2 для N-элементного окна. При том же допущении стационарного режима к этим шести весам можно добавить однобарный моментум, масштабированный на 2.5, и получить эквивалентный набор коэффициентов с конечной импульсной характеристикой и нулевым лагом, не удлиняя окно ещё на 2.5 бара.
Сравните усиление, прежде чем считать линию более быстрой
В редакционном прочтении TradersWeek поставьте компенсированное экспоненциальное обновление рядом с компенсированным шестичленным окном и сначала сравните амплитуду и групповую задержку. Дополнительное усиление в полосе пропускания видно в этом сравнении, и именно оно объясняет перерегулирование более быстрой линии на разворотах. Этот отклик следует изучить до того, как кто-либо станет трактовать компенсированный выход как сигнал.
БИХ-сглаживатель с нулевым запаздыванием и КИХ-сглаживатель с минимальным запаздыванием, Sep 1995–Feb 1996
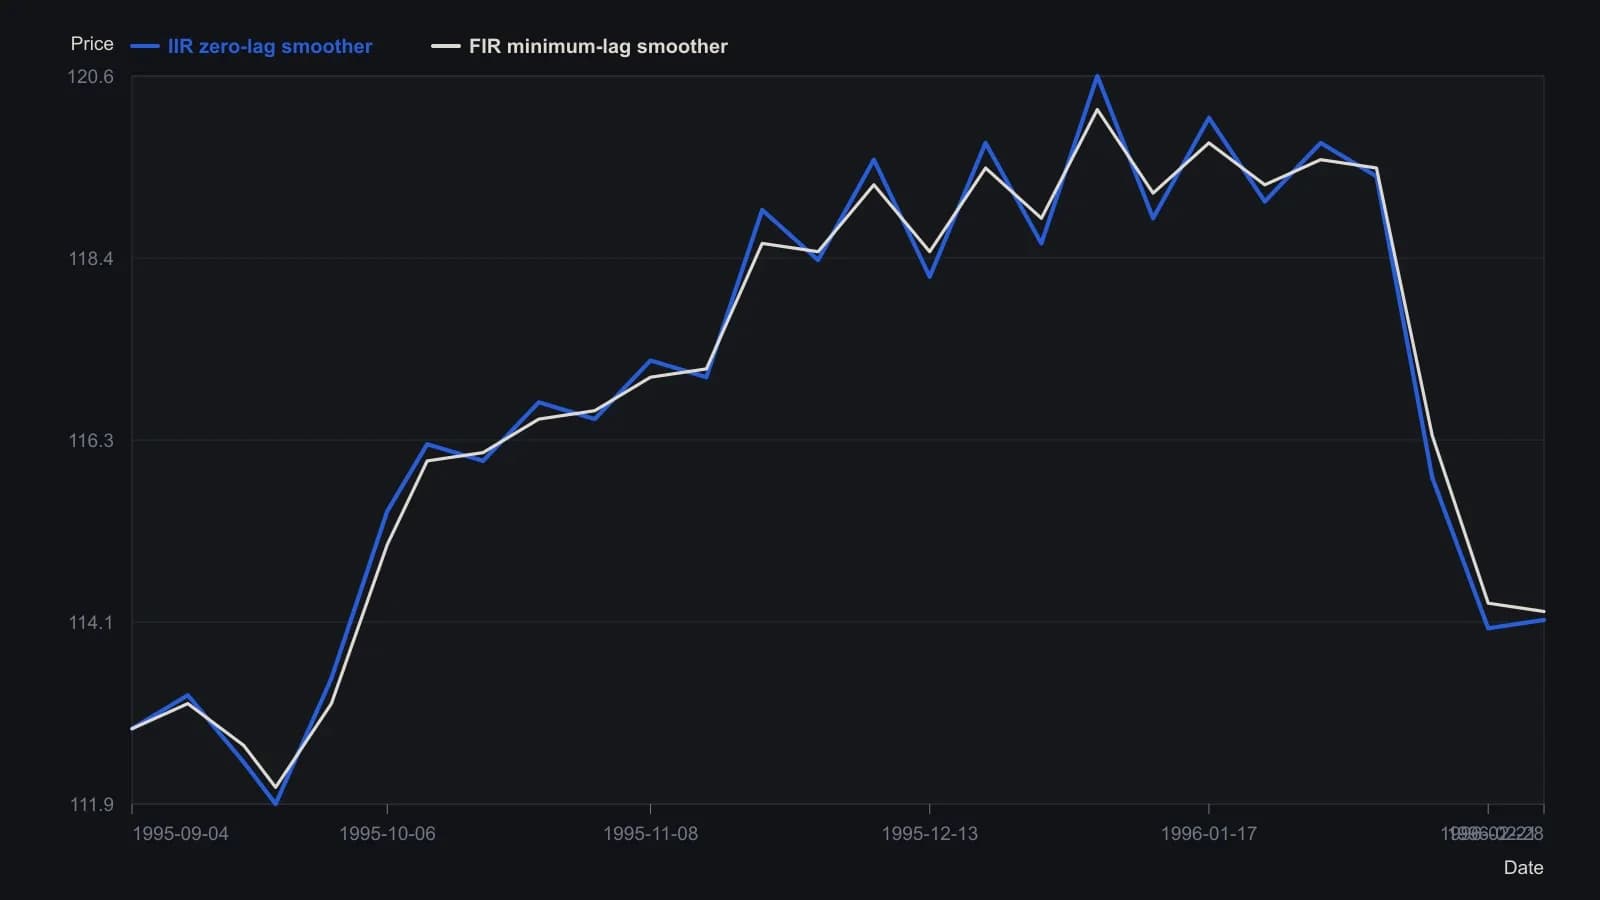
В извлечённом растре нет числовых подписей делений; они взяты с печатных осей рисунка. Две кривые на странице перекрываются, поэтому любое расхождение находится у предела разрешения изображения и носит качественный характер.
Все разборы дорожки · 9 разборов
- 1991Построение совпадающей скользящей средней как фильтра нижних частот
- 1994Центрирование полосового фильтра из двух низкочастотных на посчитанном цикле
- 1997Zero-lag циклические фильтры могут давать сбой на ценовом ряде
- 2002Построение конечно-импульсных и экспоненциальных сглаживателей с нулевым лагом
- 2010Построение фильтров режимов цикл против тренда
- 2010Построение Trend filter как низкочастотной модели
- 2015Отбелённые фильтры низких частот для тренда и контртренда
- 2016Построение трендовых фильтров нижних частот, безопасных по Найквисту
- 2018Построение Finite Impulse Response Filter в сравнении с Exponential smoothing