1995выпуск C051-16
Переформулирование правил тайминга по ширине рынка в виде коэффициентов
Программная перекодировка многоусловной системы тайминга по ширине рынка воспроизвела каждую опубликованную покупку и продажу 1980-1990 годов, а затем выдала пять дополнительных сигналов в 1986 и 1987 годах. Эти дополнительные сигналы стали аудитом, который снял преждевременное условие покупки и переформулировал сырые пороги по числу выпусков как коэффициенты роста/падения.
- Перекодировка, которая совпадает с опубликованным списком сигналов 1980-1990 годов, всё равно может выдать дополнительные покупки и продажи. Относитесь к этим дополнительным сигналам как к аудиту, а не как к шуму.
- Условие покупки, которое уже давало опубликованные входы до того, как Dow Jones Industrial Average зафиксировал свой окончательный минимум, было снято после того, как перекодировка добавила ещё одну такую покупку 16 октября 1987 года.
- Пороги, которые требовали более 1000 растущих или падающих выпусков NYSE, были переписаны как коэффициенты роста/падения, чтобы та же срочность по-прежнему означала то же самое, когда число листингов выросло примерно с 2000 до примерно 3000.
- Был добавлен порог всплеска объёма nine-to-one, избыточная покупка снята, а покупка по просадке индекса ужесточена. Пересмотренные правила нельзя было протестировать до 1978 года, потому что изменилось окно new high/new low.
Что показала перекодировка
Программная перекодировка многоусловной системы тайминга по ширине рынка воспроизвела каждую опубликованную покупку и продажу 1980-1990 годов. Она также сгенерировала пять дополнительных сигналов в 1986 и 1987 годах.
Ширина рынка здесь — это ежедневное участие по растущим против падающих выпусков и объёму, читаемое как общерыночное состояние, а не как ценовой отпечаток одного индекса. Работа велась как механическая торговая система: полный программируемый набор правил входа, выхода и пребывания в стороне, который можно перекодировать и сверить с опубликованным историческим списком сигналов.
Снятие покупки, которая срабатывала слишком рано
Одна из этих дополнительных покупок объединила два заданных условия покупки 16 октября 1987 года, в сессию перед тем, как Dow Jones Industrial Average упал на 508 пунктов. Те же два условия покупки уже давали опубликованные входы до того, как Dow Jones Industrial Average зафиксировал свой окончательный минимум, поэтому это условие покупки было снято.
Удаление этого условия сняло покупку 16 октября 1987 года и изменило даты и цены двух более ранних совпадающих покупок, оставив остальной список сигналов в основном нетронутым. Вход по правилам по-прежнему срабатывает только тогда, когда именованная комбинация условий ширины рынка, объёма и ценовой структуры выполняется одновременно.
Модифицированная Titanic: накопленные пункты DJIA после исключения правила покупки B3b
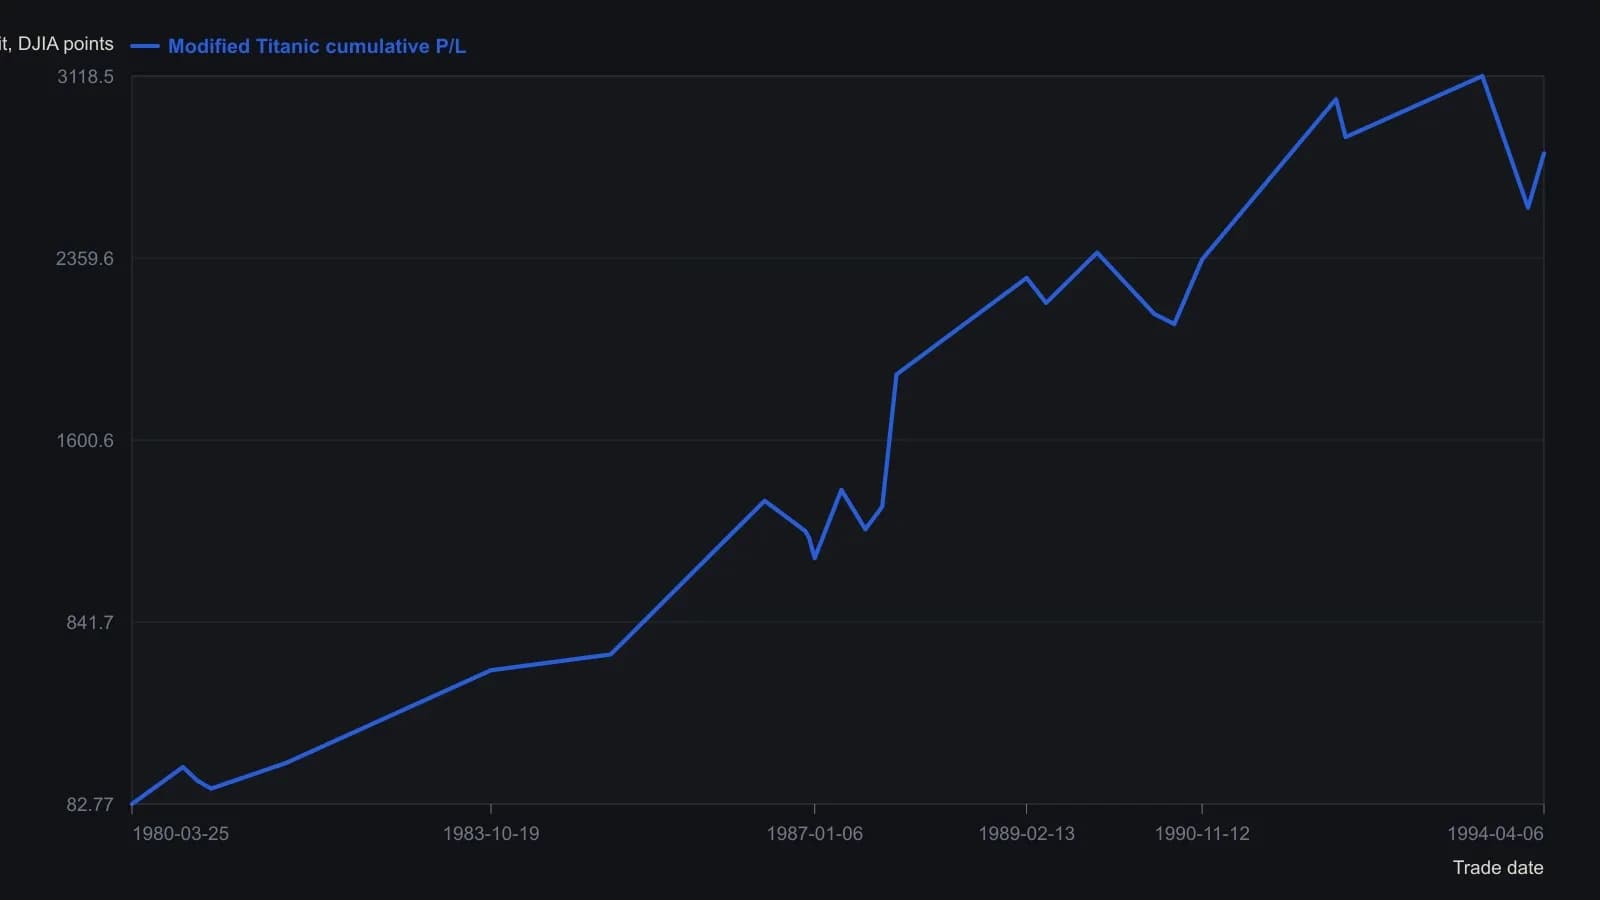
Условие B3b удалено. Дополнительные сигналы 1986–87 в источнике с префиксом x; новые покупки F и R показаны в скобках. P/L открытой позиции в 189.70 пункта после последнего указанного покрытия не включён. Окно теста: дневные данные DJIA 16 Feb 1979–20 Jan 1995.
Числа выпусков, переформулированные как коэффициенты
Исходные условия, которые требовали более 1000 растущих или падающих выпусков NYSE, стали легче срабатывать, когда число листинговых выпусков выросло примерно с 2000 в 1980-х до примерно 3000, включая дни, когда и рост, и падение превышали 1000. Эти условия были переписаны как коэффициенты роста/падения, то есть рост, делённый на падение, или наоборот на стороне продажи, чтобы порог срочности оставался сопоставимым по мере роста числа листинговых выпусков.
Переформулированная пара срочного участия требует двух подряд сессий, в которых рост как минимум в два раза превышает падение, или наоборот на стороне продажи, и одна из этих сессий — как минимум в пять раз.
Переформулированная пара устойчивого участия требует, чтобы рост был как минимум в 1.75 раза больше падения, или наоборот, в трёх из четырёх сессий. Она заменяет окно four-of-seven и остаётся ниже срочной планки five-to-one.
Подтверждение объёмом и разрыв окна 1978 года
Всплеск падающего объёма более чем в девять раз выше растущего объёма был добавлен как дополнительное условие продажи рядом с двумя существующими продажами. Соответствующая покупка требует, чтобы растущий объём был более чем в девять раз выше падающего объёма и чтобы такого всплеска падающего объёма не было в двух предыдущих сессиях. Этот порог всплеска объёма — дополнительное подтверждение, с двухсессионным анти-всплесковым фильтром на стороне покупки, потому что распродажи чаще печатают кульминацию нисходящего объёма, а затем отскок.
После того как была добавлена эта покупка по объёму, более раннее условие покупки сняли как избыточное, а покупку по просадке индекса ужесточили с 10 percent до 9 percent снижения от 52-week максимума Dow Jones Industrial Average.
Пересмотренные правила нельзя было протестировать до 1978 года, потому что подсчёты new high и new low NYSE 1 января 1978 года перешли с переменного окна примерно от two and a half до 14 1/2 месяцев на фиксированное 52-week окно. Это изменение окна new high/new low потребовало бы переписывания условия продажи по new high/new low, поэтому оно блокирует чистый тест этой продажи на более ранних датах.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой