1991выпуск C041-8
Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
Дневные показатели ширины рынка можно трактовать как градуированные условия, а не как метки «да или нет». Эти степени затем объединяются в явном дереве решений из продукционных правил, так что видно, какие факты ширины сработали, насколько сильно они сработали и является ли консенсус сессии бычьим или медвежьим.
- Технические показатели ширины и оценки трактуются как частичные указания со степенями функции принадлежности между 0 и 1, а не как строго истинные или ложные факты.
- Базу знаний из правил «если — то» можно объединять как альтернативы оператором max или как совместные условия оператором min, а затем превращать в показание сессии.
- Демонстрация на дневных биржевых данных фаззифицирует опубликованную статистику сессии, оценивает twenty взвешенных продукционных правил и суммирует каждую степень выполнения в знаковый консенсус.
- Производные ряды переформулируют стандартный коэффициент trin так, что большие положительные значения updn описывают растущие сессии, а add1es отслеживает экспоненциально сглаженный наклон линии advance-decline.
Градуированные условия, а не метки «да или нет»
Технические показатели ширины и оценки трактуются как частичные указания со степенями принадлежности между 0 и 1, а не как строго истинные или ложные факты. Функция принадлежности отображает каждый чёткий вход ширины рынка в mu-значение между 0 и 1, описывая, насколько хорошо этот вход принадлежит лингвистической категории.
Редакторское прочтение: эти степени оставляют сессию проверяемой. Трейдер может видеть, какие факты ширины рынка сработали, насколько сильно они сработали и является ли последующий консенсус бычьим или медвежьим.
Дерево решений на продукционных правилах
Система продукционных правил — это механизм вывода плюс база знаний. Механизм проверяет левую часть каждого правила по входящим наблюдениям, и только правила, условия которых выполняются, становятся кандидатами на исполнение.
База знаний — это дерево решений из правил «если — то», которые можно объединять как альтернативы или как совместные условия. Оператор max сохраняет наибольшую степень принадлежности, когда правила объединяются как альтернативы. Оператор min сохраняет наименьшую степень принадлежности, когда условия должны выполняться вместе. Комбинированная степень принадлежности левой части становится силой правила.
Выбор правила и применение его заключения
Когда правило выбирается методом наибольшей принадлежности, выбранная правая часть применяется полностью. Степень принадлежности используется только для выбора правила, а не для масштабирования действия.
Выбор правила и построение выхода могут следовать одной из трёх процедур: оставить одно самое сильное правило, усреднить заключения, масштабированные их степенями принадлежности, или взять центроид масштабированных областей принадлежности. Выбранные заключения затем преобразуются в показание сессии.
Демонстрация на дневных биржевых данных
Разобранный дневной биржевой пример фаззифицирует опубликованную статистику сессии, оценивает принадлежность левой части каждого правила, присваивает эту степень заключению правой части, затем преобразует выбранные заключения в показание сессии.
Демонстрационная программа читает дату, новые максимумы, новые минимумы, advances, declines, advancing volume и declining volume. Из этих полей она вычисляет стандартный коэффициент ширины в стиле Arms, trin, as advancing issues times declining volume divided by declining issues times advancing volume. Значения trin ниже 1 сопровождают растущие сессии, а значения выше 1 сопровождают падающие сессии.
Производные ряды, updn и add1es
Два производных ряда ширины переформулируют этот коэффициент так, что большие положительные значения описывают растущие сессии, а большие отрицательные значения описывают падающие сессии. Показатель updn построен именно в таком знаковом виде: большие положительные значения описывают бычьи сессии, а большие отрицательные значения описывают медвежьи сессии.
Третий ряд, add1es, — это экспоненциально сглаженное показание наклона линии advance-decline. Экспоненциальное сглаживание — это рекурсивно обновляемое среднее, которое взвешивает последнее наблюдение сильнее, чем более ранние. Демонстрация использует константу обновления 0.4.
Twenty взвешенных правил и консенсус сессии
База знаний содержит 20 взвешенных продукционных правил, знаковые веса которых идут от +1 до -1. Каждое сработавшее правило вносит степень выполнения, равную степени принадлежности times weight. Эти вклады суммируются в консенсус сессии, знаковую сумму степеней выполнения по всем сработавшим правилам, используемую как компактное бычье или медвежье показание сессии.
Лингвистические степени без сохранённой таблицы
Входы вычислительно отображаются на лингвистические степени, такие как positive-big through negative-big, затем на составные степени, такие как any, positive, negative и not-extreme. Отображение не опирается на сохранённую таблицу принадлежности.
Растущие против падающих бумаг NYSE, February–July 1990
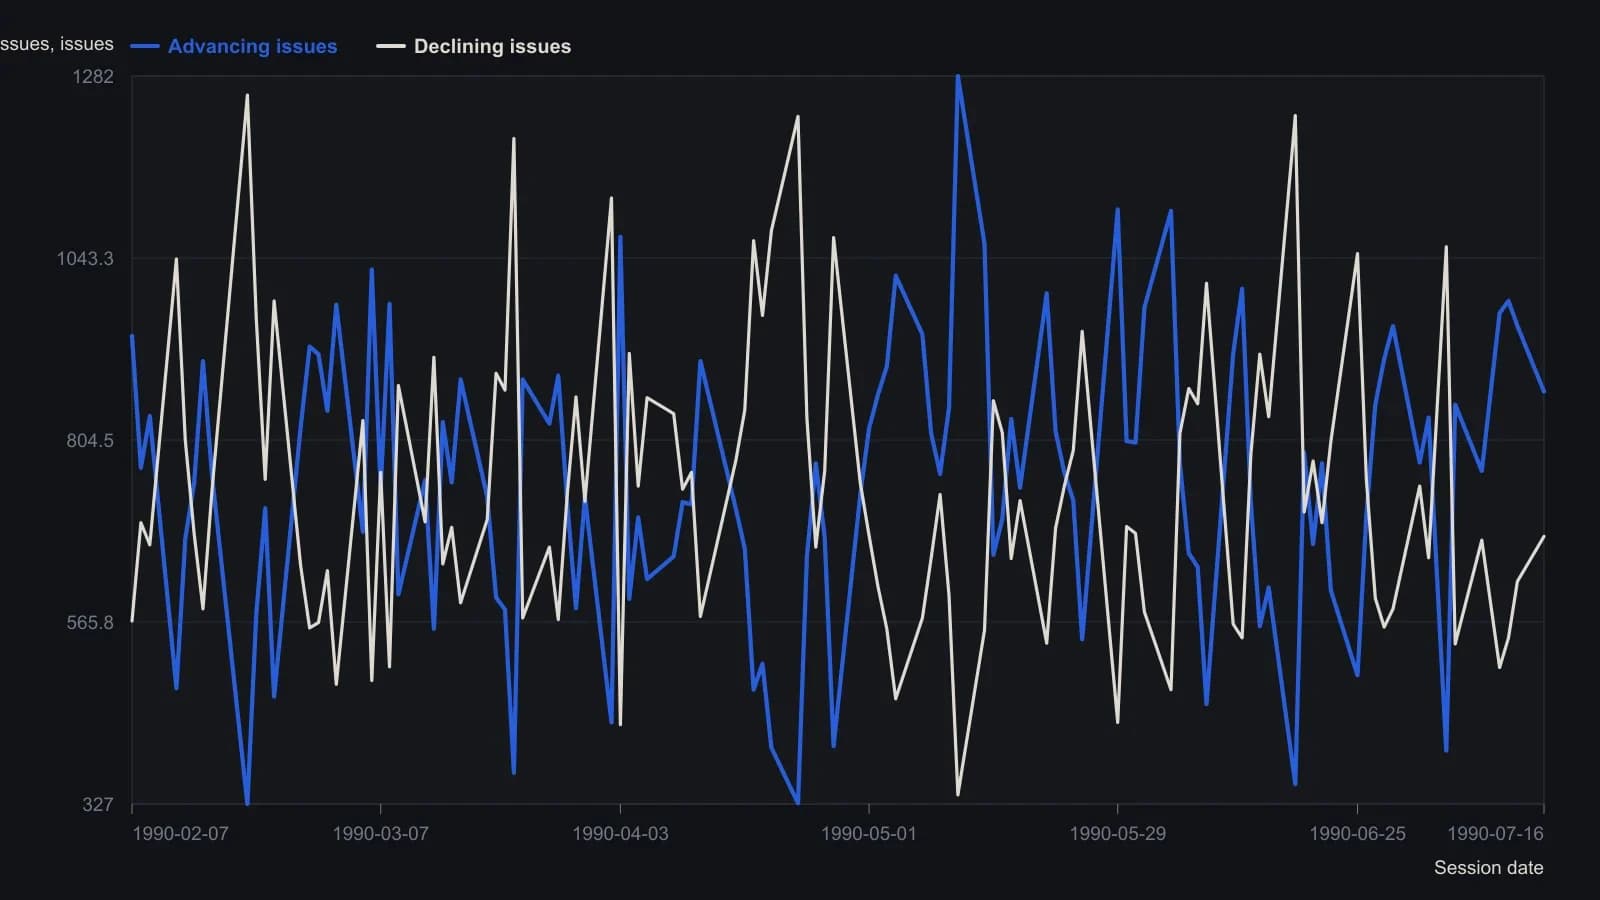
Значения — это столбцы ADV и DCL листинга FLDJ DATA, 7 February through 16 July 1990. Выходные и праздник Independence Day опущены в точности как в источнике.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой