2000выпуск C111-6
Построение осциллятора advance-decline по одной ленте listed-рынка
Индекс, взвешенный по капитализации, может расти, когда повышаются лишь немногие составляющие. Статья проводит одну ленту advance-decline через накопленный итог, двухскоростной осциллятор, простое наложение и более медленное суммирование, чтобы сопоставить участие с индексом.
- Индексы, взвешенные по капитализации, могут расти, когда повышаются лишь немногие составляющие, поэтому ряды рыночной широты строят, чтобы показать участие по полному списку.
- two-speed-breadth-oscillator — это 19-периодная экспоненциальная средняя advance-decline-difference минус 39-периодная средняя; его читают на экстремуме overbought-oversold-band, по price-indicator-divergence и на midpoint-cross.
- Дневные значения advance-decline-difference служат моментуму короткого горизонта, недельные значения — более длинному горизонту, а 10-дневная простая скользящая средняя той же разности может накладываться на осциллятор.
- breadth-summation-index прибавляет каждое значение осциллятора к предыдущему итогу, а вход ratio-adjusted-breadth читают в графических контекстах major-bottom и major-top, когда цена расходится.
Почему участие строят отдельным рядом
Индексы, взвешенные по капитализации, могут расти, когда повышаются лишь немногие составляющие, поэтому ряды рыночной широты строят, чтобы показать участие по полному списку, а не то, как движется индекс, взвешенный по капитализации.
Три обычные характеристики широты listed-рынка — растущие против падающих, объём вверх против объёма вниз и новые максимумы против новых минимумов. Конструкции ниже используют advance-decline-difference, сессионный счёт растущих выпусков минус падающие выпуски, как сырой вход для средних и осцилляторов.
cumulative-advance-decline
cumulative-advance-decline — это нарастающий итог дневных значений advance-decline-difference. Его тренд может расходиться с индексом, взвешенным по капитализации, на том же подъёме.
Признаком служит наклон итога, а не точки разворота короткого горизонта.
two-speed-breadth-oscillator
Один two-speed-breadth-oscillator — это 19-периодная экспоненциальная средняя advance-decline-difference минус 39-периодная экспоненциальная средняя. Эти длины соответствуют значениям константы сглаживания 10 процентов и 5 процентов, using period equals two divided by the percentage, minus one.
На конструкционных графиках этого осциллятора внешние пороги overbought-oversold-band отмечают на плюс 100 и минус 100, а предлагаемые внутренние полосы — от плюс 70 до плюс 100 и от минус 70 до минус 100.
Три чтения одного осциллятора
Осциллятор читают по трём условиям: экстремум перекупленности или перепроданности, price-indicator-divergence относительно ценового тренда и midpoint-cross как сигнал тренда.
Альтернативная конструкция перепроданности ждёт повторного пересечения обратно выше минус 100, вместо того чтобы считать первое пробитие этого порога сигналом вверх.
Дневные значения advance-decline-difference заданы для моментума короткого горизонта. Недельные разности заданы, когда нужен более длинный горизонт.
Осциллятор Макклеллана Nasdaq против экстремумов +100 и −100
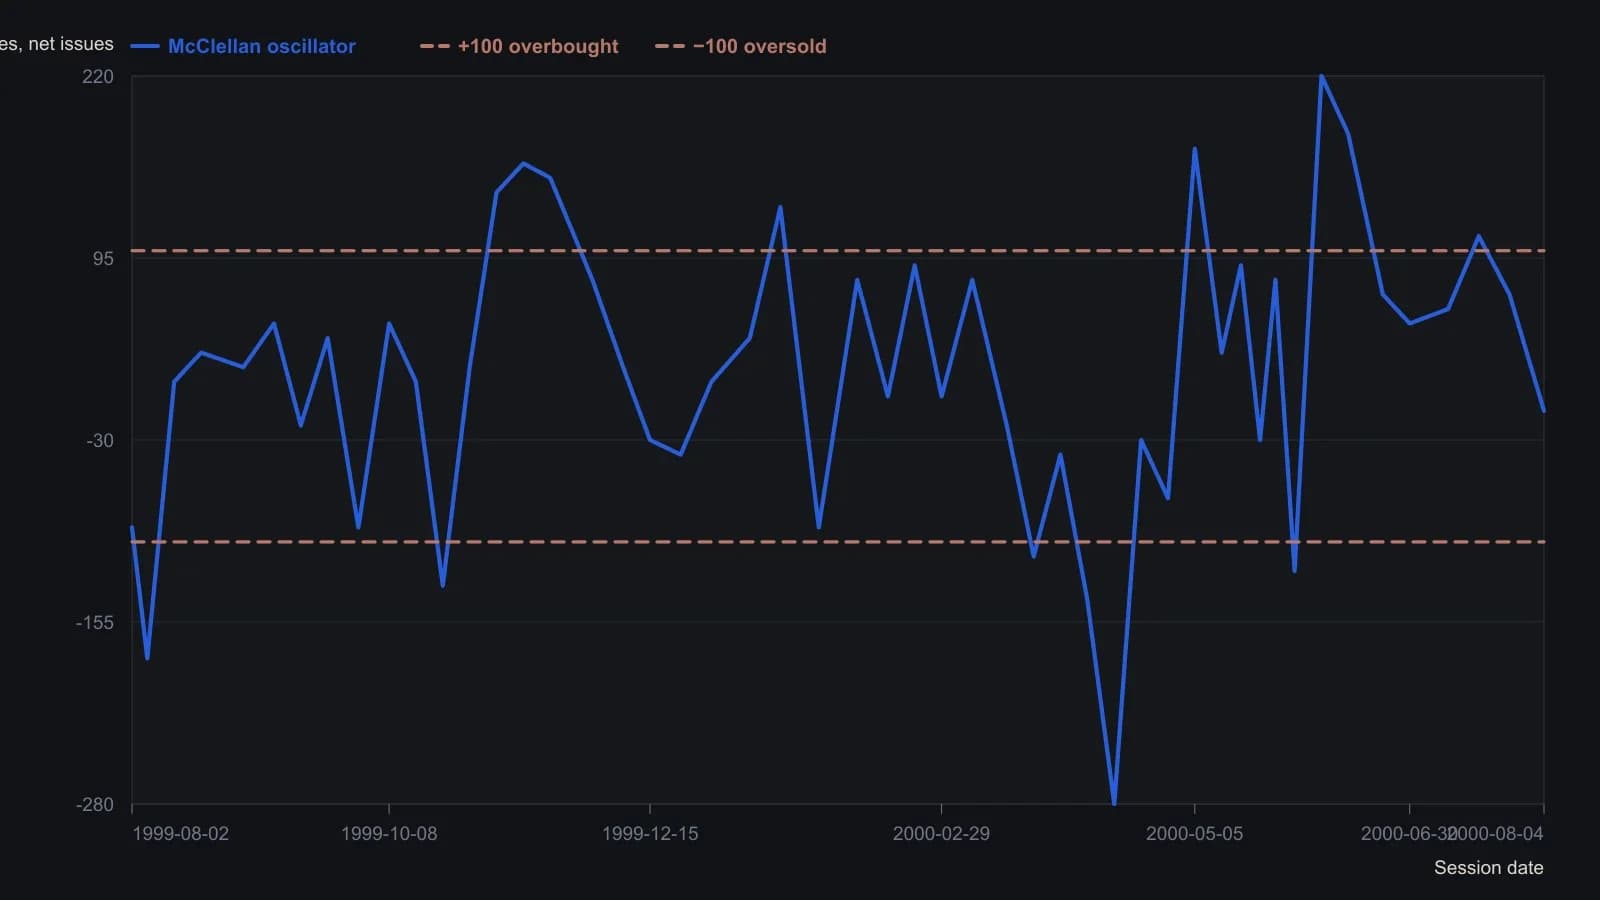
Конструкция — 10%-я экспоненциальная скользящая средняя минус 5%-я экспоненциальная скользящая средняя дневной разности растущих и падающих акций (19-дневная и 39-дневная). Автор также упоминает необязательные полосы на ±70. Оцифровано с растра и округлено до 10 единиц осциллятора; поздние колебания крупнее, чем подписанные на панели деления +200/−300 позволяют разрешить точно.
Наложите 10-дневную простую среднюю
10-дневную простую скользящую среднюю advance-decline-difference можно наложить на two-speed-breadth-oscillator. Экспоненциальная конструкция обычно меняет направление незадолго до простой средней.
breadth-summation-index для крупных разворотов
breadth-summation-index более длинного горизонта равен предыдущему суммированию плюс текущий осциллятор. Вход ratio-adjusted-breadth заменяет сырой чистый счёт на 1000, умноженное на advance-decline-difference, делённое на сумму растущих и падающих.
Графическое соглашение ищет контекст major-bottom ниже минус 1300 и контекст major-top выше 1600, когда цена расходится.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой