1997выпуск C011-3
Трёхгейтовая центрированная сила в конструкции широты рынка
Эта архивная конструкция держит остаток относительной широты, гейт силы новых максимумов и гейт силы новых минимумов на отдельных шкалах центрированной силы, так что разворот от закрытия к закрытию допускается только когда выполнены все три условия.
- Шесть выровненных дневных рядов питают конструкцию, но видимым обязан оставаться только торгуемый индекс large-cap.
- Экспоненциальное предсглаживание применяется к счётчикам новых максимумов, счётчикам новых минимумов и коэффициенту advance-decline до любого преобразования центрированной силы.
- Трёхгейтовый разворот допускает переворот от закрытия к закрытию только когда остаток относительной широты и оба гейта новых экстремумов истинны одновременно.
- Сопутствующие графики повторно используют те же пороги и lookback, чтобы каждый гейт можно было проверить на собственной панели в масштабе экрана.
Шесть выровненных дневных рядов
Конструкция использует шесть выровненных дневных рядов: торгуемый индекс large-cap, второй ценовой индекс, который хранится только как бенчмарк относительной силы, биржевые 52-недельные новые максимумы, биржевые 52-недельные новые минимумы, растущие бумаги и падающие бумаги. Видимым обязан оставаться только торгуемый ряд.
Центрированная сила после предсглаживания
Переиспользуемое преобразование силы перемасштабирует любой ряд в полосу от минус пятидесяти до плюс пятидесяти: берётся сто, умноженное на положение текущего значения между минимумом и максимумом lookback, затем вычитается пятьдесят. Это отображение и есть центрированная сила: диапазон lookback поставлен так, что ноль — середина недавних значений.
Сырые внутренние показатели не подаются в это преобразование напрямую. Счётчики новых максимумов и новых минимумов получают экспоненциальное предсглаживание на трёх периодах. Коэффициент advance-decline, определяемый как растущие бумаги минус падающие бумаги, делённые на их сумму, получает экспоненциальное предсглаживание на десяти периодах. Только после этих средних ряды переводятся в центрированную силу.
То же значение центрированной силы можно получить как силу в стиле стохастика. Примените быстрый стохастик к одному ряду, повторяя этот ряд в каждом ценовом слоте, затем вычтите пятьдесят из результата от нуля до ста.
Остаток и гейты новых экстремумов
Относительная сила advance-decline — это десятипериодная центрированная сила сглаженного коэффициента advance-decline минус десятипериодная центрированная сила второго ценового индекса. Эта разность и есть остаток относительной широты.
Гейт силы новых максимумов — это центрированная сила экспоненциально сглаженных 52-недельных новых максимумов, сравниваемая с явными границами покупки и продажи. Гейт силы новых минимумов — та же конструкция на экспоненциально сглаженных 52-недельных новых минимумах.
Разворот закрытия на стороне покупки требует всех трёх: относительная сила advance-decline на пороге покупки или выше него, сила новых минимумов на своей границе покупки или ниже неё, и сила новых максимумов на своей границе покупки или выше неё. Разворот закрытия на стороне продажи требует всех трёх: относительная сила advance-decline на пороге продажи или ниже него, сила новых минимумов на своей границе продажи или выше неё, и сила новых максимумов на своей границе продажи или ниже неё. Эта совместная проверка и есть трёхгейтовый разворот.
Первый полный список входов задаёт порог остатка на покупку равным 5, порог продажи равным минус 35, lookback силы новых минимумов равным 40 периодам, lookback силы новых максимумов равным 10 периодам, границы новых минимумов минус 10 и 30, и границы новых максимумов минус 10 и 0.
Уровни покупки и продажи на трёх воротах центрированной силы
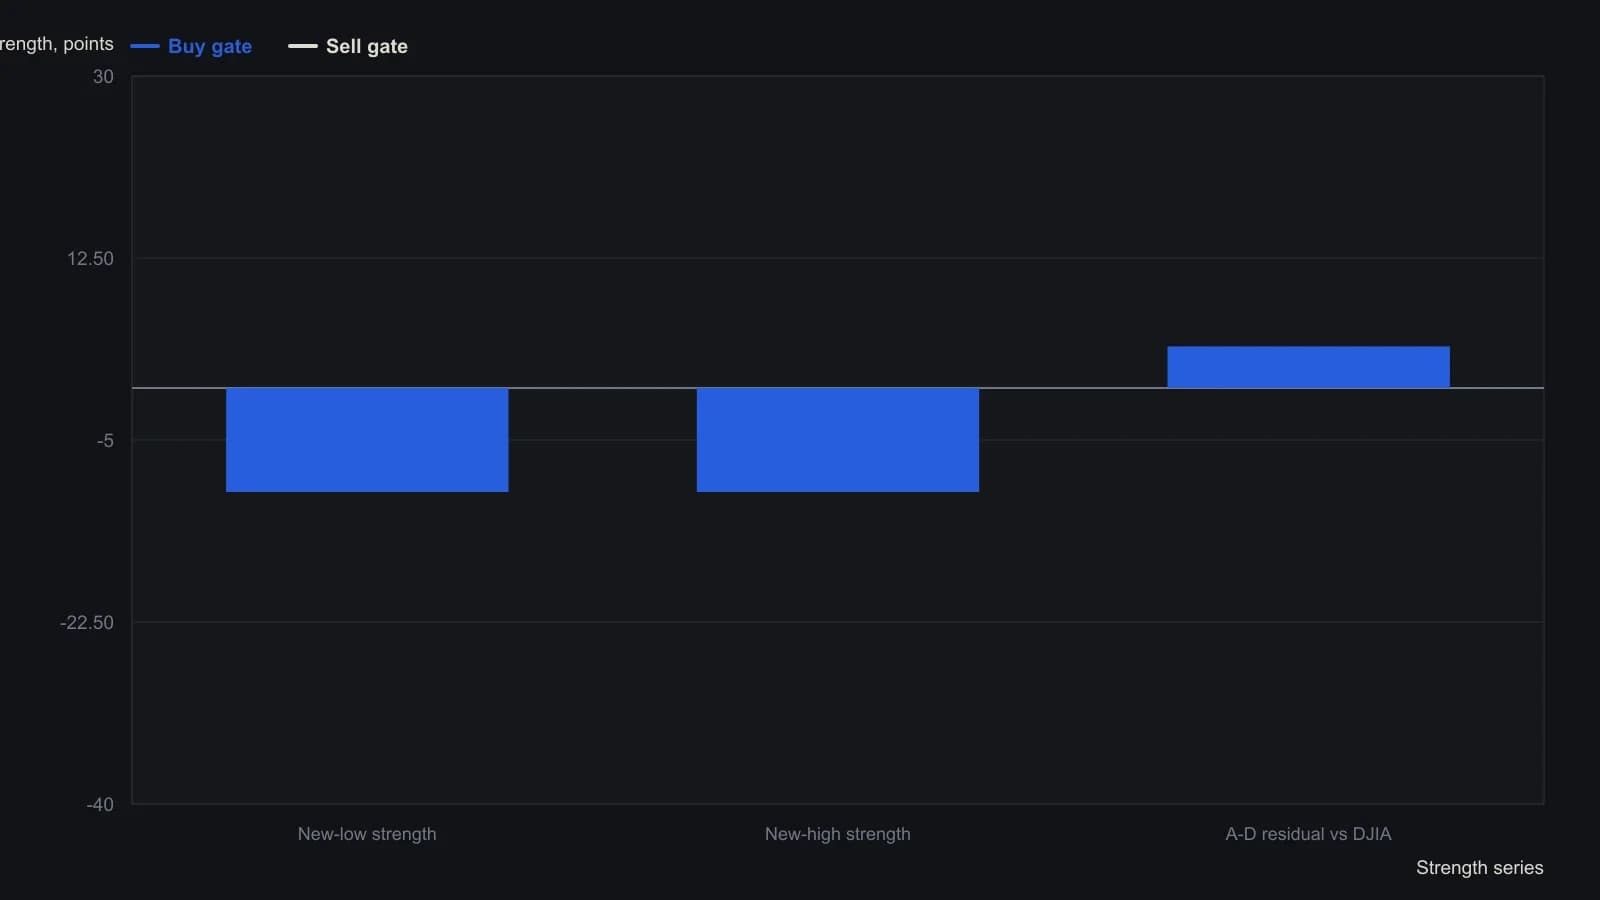
Листинг TradeStation в том же совете использует Brs=5 и Srs=−35, а не 4 и −40. Сила новых минимумов центрируется на окне 40 дней; сила новых максимумов и остаток — на окне 10 дней. Каждый ряд силы — быстрый стохастик предварительно сглаженного входа, затем сдвинутый на −50.
Сопутствующие графики на согласованных шкалах
Сопутствующие графики остатка, силы новых максимумов и силы новых минимумов повторно используют те же пороги и lookback, что и правила разворота, чтобы каждый гейт можно было проверить на собственной панели в масштабе экрана.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой