1990выпуск C061-2
Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
Дневные новые максимумы и новые минимумы можно пересчитать как 10-дневную долю HI/LO. Исторические полосы стандартного отклонения затем оставляют только необычные значения, а проверка по горизонтам оставила противоположное условие длинного свинга, а не подсказку продолжения на близком сроке.
- Широта рынка начинается с дневных подсчётов новых максимумов и новых минимумов и становится индексом HI/LO: 10-дневным процентом новых максимумов относительно суммарного числа максимумов и минимумов.
- Необычные значения отмечались двумя историческими полосами стандартного отклонения вокруг среднего, затем сопоставлялись с последующим направлением промышленного среднего на пяти фиксированных горизонтах.
- Из десяти итогов по горизонтам и полосам в 10-летней выборке отмеченных экстремумов только правило одного стандартного отклонения на годовом горизонте было описано как высоко значимое, с 65-процентным совпадением с направлением следующего года.
- Эти экстремумы читались как показание перекупленности/перепроданности и оставлялись для долгосрочных свингов, когда индекс поднимался выше 92.4 процента или опускался ниже 35.7 процента, а не для более коротких окон, которые также оценивались.
Дневные подсчёты становятся 10-дневной долей
Широта рынка — это дневной подсчёт бумаг, обновляющих максимумы и минимумы, рассматриваемый как условие на масштабе графика, которое можно превратить в проверяемый сигнал. Индекс HI/LO пересчитывает эти значения как 10-дневный процент: 100, умноженное на 10-дневную сумму новых максимумов, делённую на 10-дневную сумму новых максимумов плюс новых минимумов.
Полосы стандартного отклонения отмечают экстремумы
Необычные значения отмечались двумя историческими полосами стандартного отклонения вокруг среднего: две трети стандартного отклонения и одно полное стандартное отклонение. По правилу одного стандартного отклонения верхняя полоса составляла 92.4 процента новых максимумов, а нижняя — 35.7 процента новых максимумов.
Проверку прошёл только один горизонт
Проверка по горизонтам сопоставляла каждое отмеченное значение с последующим направлением Dow Jones Industrial Average на горизонтах одна неделя, пять недель, 13 недель, 26 недель и один год. Две ширины полос дали десять итогов. Сравнение использовало 10-летнюю выборку этих отмеченных экстремумов.
Из десяти итогов по горизонтам и полосам только правило одного стандартного отклонения на годовом горизонте было описано как высоко значимое, с 65-процентным совпадением с направлением промышленного среднего на следующий год. Заявленное применение полос — для долгосрочных свингов, когда индекс поднимался выше 92.4 процента или опускался ниже 35.7 процента, а не для более коротких горизонтов, которые также оценивались.
Читать экстремум против ленты
Эти экстремумы трактовались как показание перекупленности/перепроданности: избыток новых максимумов как медвежье условие и избыток новых минимумов как бычье условие.
Шестилетняя качественная проверка по графику описывала сгруппированные бычьи значения 1984 года, более слабые медвежьи значения середины 1980-х, хорошо совпавшее раннее медвежье значение 1987 года и бычьи значения после краха 1987 года, которые совпали с последующим свингом.
Доля 10-дневных новых максимумов и полосы одного стандартного отклонения
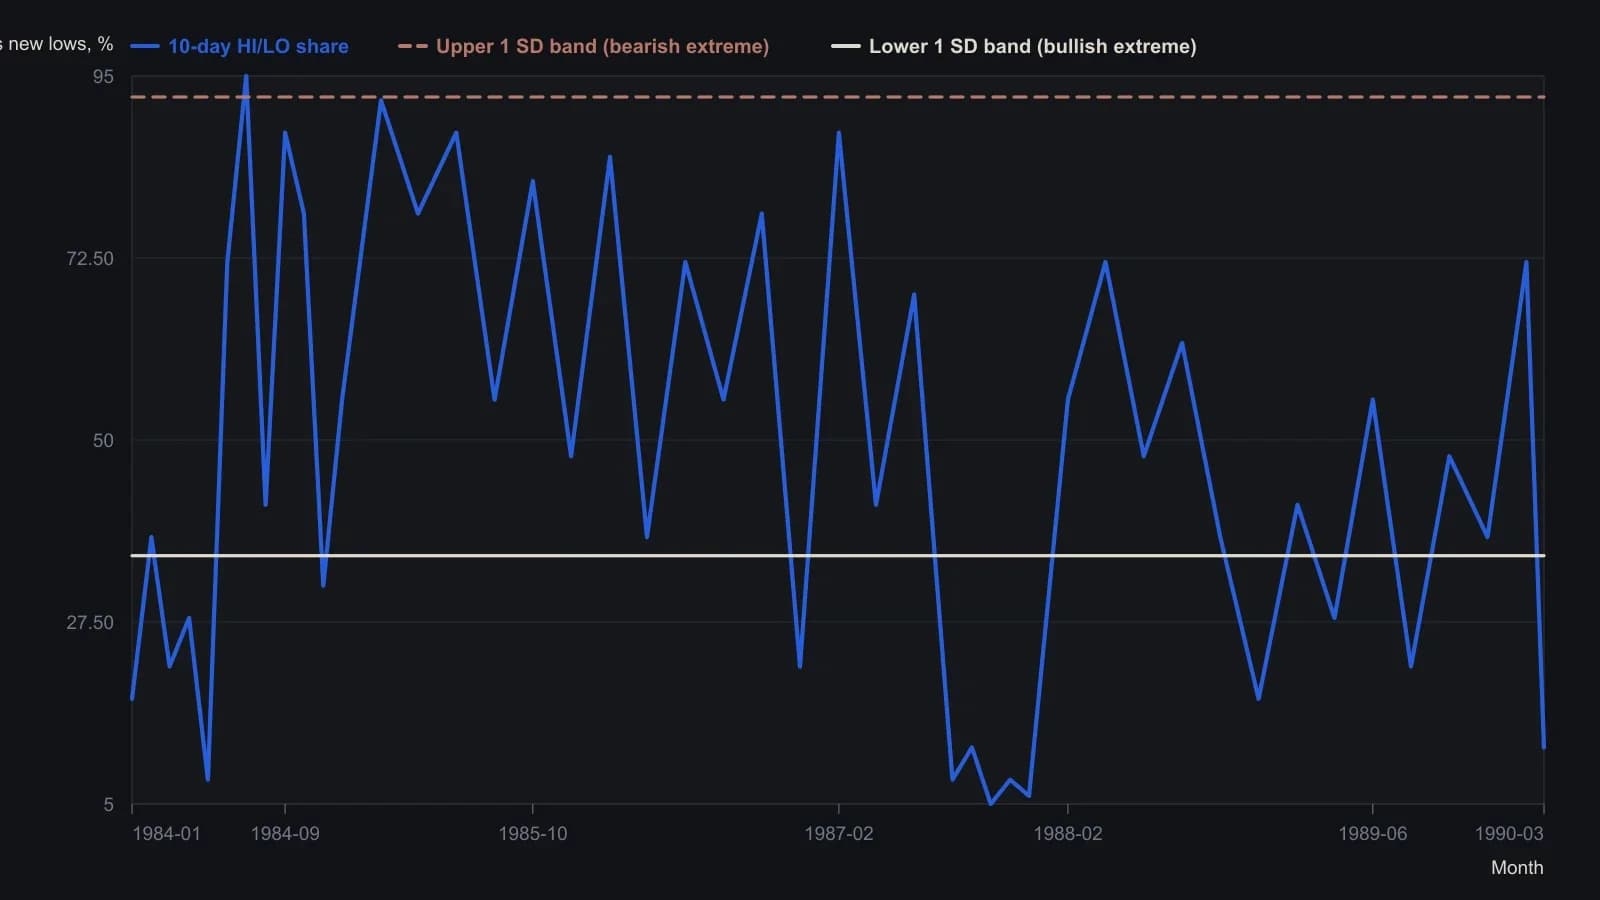
Точки кривой — приблизительные отсчёты с растра печатного рисунка 1, а не из исходной таблицы. Скан на странице инвертирован (низкие проценты визуально вверху). Полосы — указанные в статье ориентиры одного стандартного отклонения. Шесть лет на графике — примерно с 1984 по начало 1990; Меррилл отмечает, что 1980–81 дали хороший результат, но на этом рисунке их нет.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой