2001выпуск C151
Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
Редакторская позиция: считать переполненную лонг-сторону ленты неполной, пока короткая скользящая средняя относительного объёма площадок, ширина рынка advance-decline и более медленный межрыночный оценочный или циклический фон не описывают один и тот же режим на горизонте недель-месяцев.
- 21-дневная скользящая средняя совокупного объёма торгов Nasdaq относительно объёма NYSE использовалась как базовая линия относительного объёма площадок, чтобы утверждать, что участие Nasdaq снизилось с исторической точки зрения.
- Это снижение сопоставлялось с ростом волатильности Nasdaq, чтобы утверждать, что участие уходило с более волатильной площадки.
- Аргумент о перерастяжении смешивал растущие против падающих бумаг с 15-летней историей аннуализированной доходности за 1912–2001 годы и с опубликованными снимками портфельной аллокации.
- Редакторская позиция: считать лонг-сторону неполной, пока относительный объём площадок, ширина рынка и более медленный межрыночный циклический контекст не согласуются, и не принимать экспертный консенсус за независимое подтверждение.
Короткая средняя относительного объёма площадок
Заметка короткого горизонта использовала 21-дневную скользящую среднюю совокупного объёма торгов Nasdaq относительно объёма NYSE. Эта скользящая средняя была заданным lookback по упорядоченным наблюдениям объёма и использовалась, чтобы утверждать, что относительное участие Nasdaq снизилось с исторической точки зрения.
Та же заметка сопоставляла это снижение относительного объёма площадок с ростом волатильности Nasdaq. Сопоставление использовалось, чтобы утверждать, что участие уходило с более волатильной площадки.
Редакторское прочтение: заметка использовала скользящую среднюю как количественную базовую линию текущего участия относительно недавней выборки, затем трактовала сдвиг как повторяемое состояние ленты, а не как прогноз той же сессии.
Ширина рынка рядом с более медленным оценочным контекстом
Аргумент о перерастяжении смешивал растущие против падающих бумаг с 15-летней историей аннуализированной доходности за 1912–2001 годы и с опубликованными снимками портфельной аллокации.
Сравнение долларового объёма торгов с ВВП представлялось как 249 долларов оборота акций на каждый доллар, потраченный на товары и услуги, с заявленной исторической параллелью с 1929 годом.
Редакторское прочтение: ширина рынка стояла рядом с более медленным оценочным и аллокационным фоном. Растущие против падающих бумаг и смещающееся участие площадок использовались, чтобы сформировать фальсифицируемую гипотезу, а не чтобы стоять отдельно как однобаровый сигнал.
Объём Nasdaq относительно NYSE, 21-дневная средняя
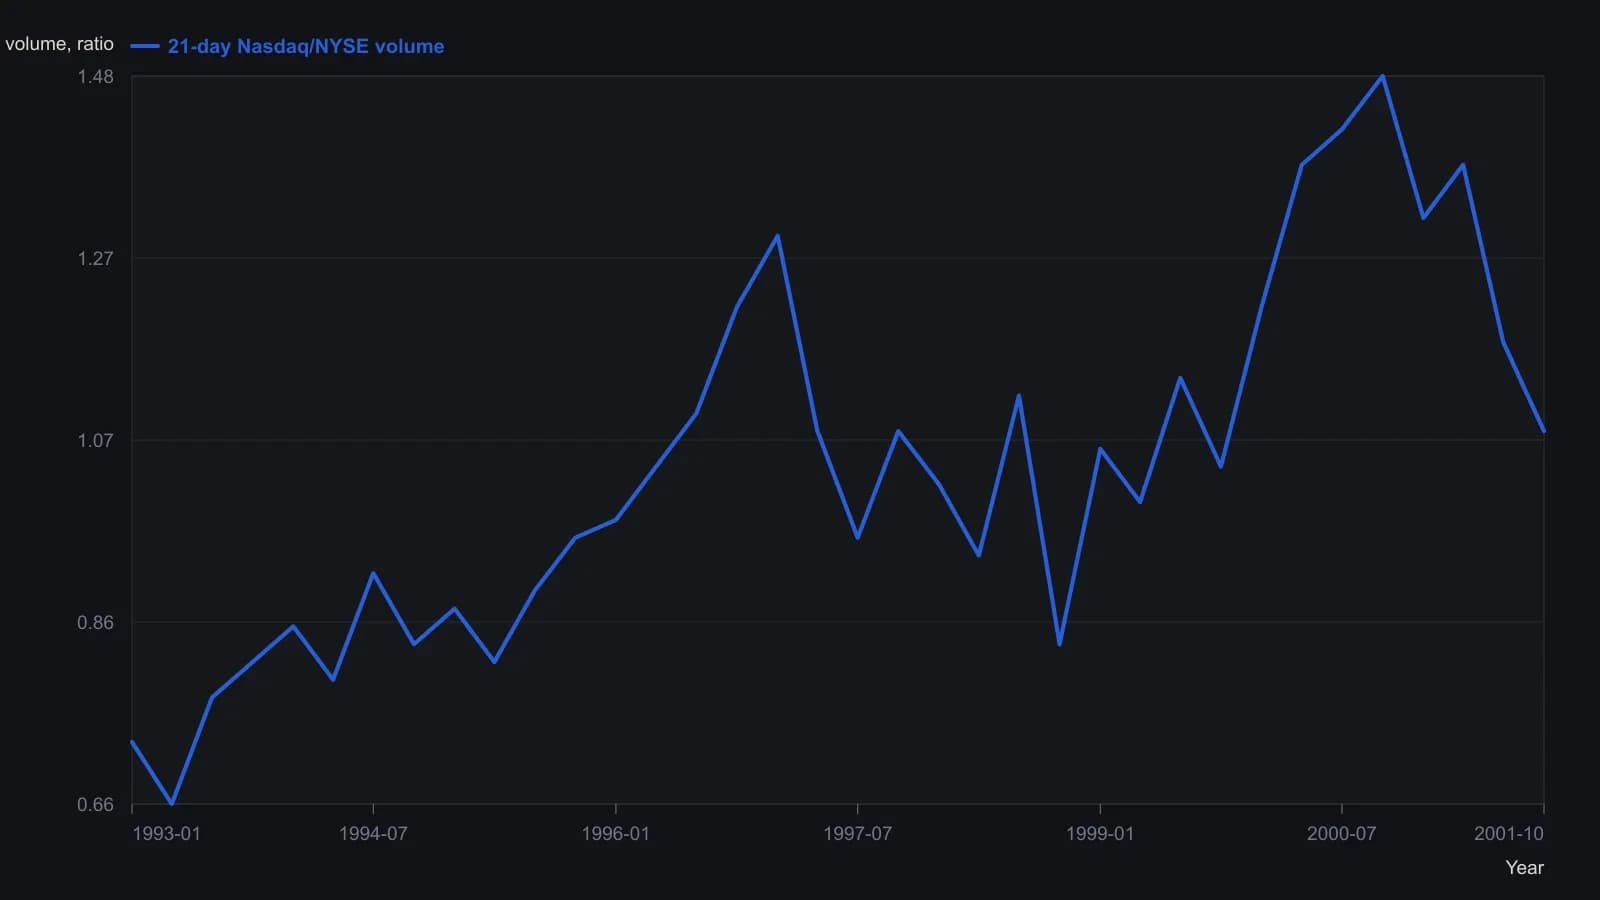
На исходном рисунке построена 21-дневная скользящая средняя совокупного объёма Nasdaq, делённого на объём NYSE. Точечные отсчёты приблизительны — сняты с растра; точность по оси y ограничена примерно 0.02–0.04 на печатной шкале.
Рыночный режим на горизонте недель-месяцев
Более длинный режимный комментарий описывался как обновляемый примерно каждые шесть-семь недель, тогда как более короткие заметки обновлялись примерно каждые три-четыре недели. Этот ритм помещает работу на горизонт недель-месяцев.
Обсуждение рыночных циклов и межрыночных связей использовалось, чтобы определить секулярные бычий и медвежий режимы и сопоставить стоимость пребывания в рынке с предшествующей историей. Это межрыночный анализ в том смысле, в каком он здесь используется: один рынок читается относительно другого через цены, волатильность, активность и портфельные веса, чтобы одна идея стояла в диверсифицированном или режимно-ориентированном контексте.
Рыночный режим, в этом словаре, — это тот фон на горизонте недель-месяцев, собранный из межрыночной активности, волатильности, ширины рынка и более медленного оценочного или циклического контекста. Это не один бар.
Согласие экспертов не было подтверждением
Консенсусный оптимизм аналитиков и ведущие взгляды на аллокацию не подтверждались последующими рыночными исходами. Согласие экспертов не принималось за независимое подтверждение.
Редакторское прочтение: опубликованные снимки и широко разделяемый оптимизм могут описывать переполненную лонг-сторону, но они не завершают режим, пока относительный объём площадок, ширина рынка и более медленный межрыночный фон не рассказывают одну и ту же историю.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой