1994выпуск C051-8
Сессионный вход по чек-листу на индексных фьючерсах 1993 года
Лонг по фьючерсам на фондовый индекс от 23 November 1993 восстановлен как письменная процедура той же сессии. Market-breadth, сплит позиционирования и intermarket-analysis должны были пройти, прежде чем сессионный триггер мог стать заявкой, и checklist-process — единственный объект проверки.
- Конфлюенция решений рассматривала лонг по индексным фьючерсам от 23 November 1993 как решение той же сессии, которое нельзя было выставить, пока не совпадут месячные, недельные, дневные и внутридневные условия.
- Экстремумы market-breadth, включая 10-дневное среднее advance-decline около -230 и значение осциллятора -127, формулировались как гипотеза, которую следующая сессия могла принять или отвергнуть.
- Intermarket-analysis требовал одновременного роста облигаций и utilities в час с 10:00 to 11:00 a.m. Central, плюс силу NASDAQ и mid-cap, прежде чем выбирались инструмент и размер.
- Письменная процедура удерживала лонг, пока не пройдут проверки breadth, позиционирования, сентимента и intermarket, затем использовала последовательность S&P open-rally-setback-new-high как последний необходимый фильтр, а не как самостоятельное правило.
Решение той же сессии, а не рекап
Архив представляет лонг по фьючерсам на фондовый индекс от 23 November 1993 как решение той же сессии. Месячные, недельные, дневные и внутридневные условия должны были совпасть, прежде чем выставлялась любая заявка.
Эта связка — конфлюенция решений: каждая линия таймскейла должна была пройти, иначе сессия не давала сделки. Этот материал рассматривает связку как студию checklist-process. Он не рассматривает лонг как победный рекап.
Календарный уклон как предупреждение, а не заявка
Окно перед Thanksgiving 1993 рассматривалось как сезонное предупреждение. Последним двум и первым пяти сессиям месяца, а также двум сессиям перед рыночным праздником, приписывался повторяющийся восходящий уклон.
Редакторское прочтение: сезонное предупреждение может загрузить чек-лист. Оно не может заменить конфлюенцию решений и не является разрешением выставить заявку.
Market-breadth как гипотеза
После снижения S&P на 2.5% за пять сессий 10-дневное среднее разности NYSE advances minus declines достигло примерно -230. Это значение оказалось ниже зоны -200, которая часто совпадала с окончанием краткосрочных распродаж на 1% to 3%.
Осциллятор breadth, к которому обращались только за пределами +100 или -100, показал -127 21 November. Его читали как экстремум перепроданности только потому, что лента всё ещё классифицировалась как бычий рынок, а не медвежий режим.
Редакторское прочтение: market-breadth — это сигнал, построенный на структуре advance-decline и связанных осцилляторах. Повторяемое условие перепроданности — гипотеза, которую следующая сессия может принять или отвергнуть. Само по себе это не вход.
10-дневная средняя роста-падения NYSE к вымыванию November 1993
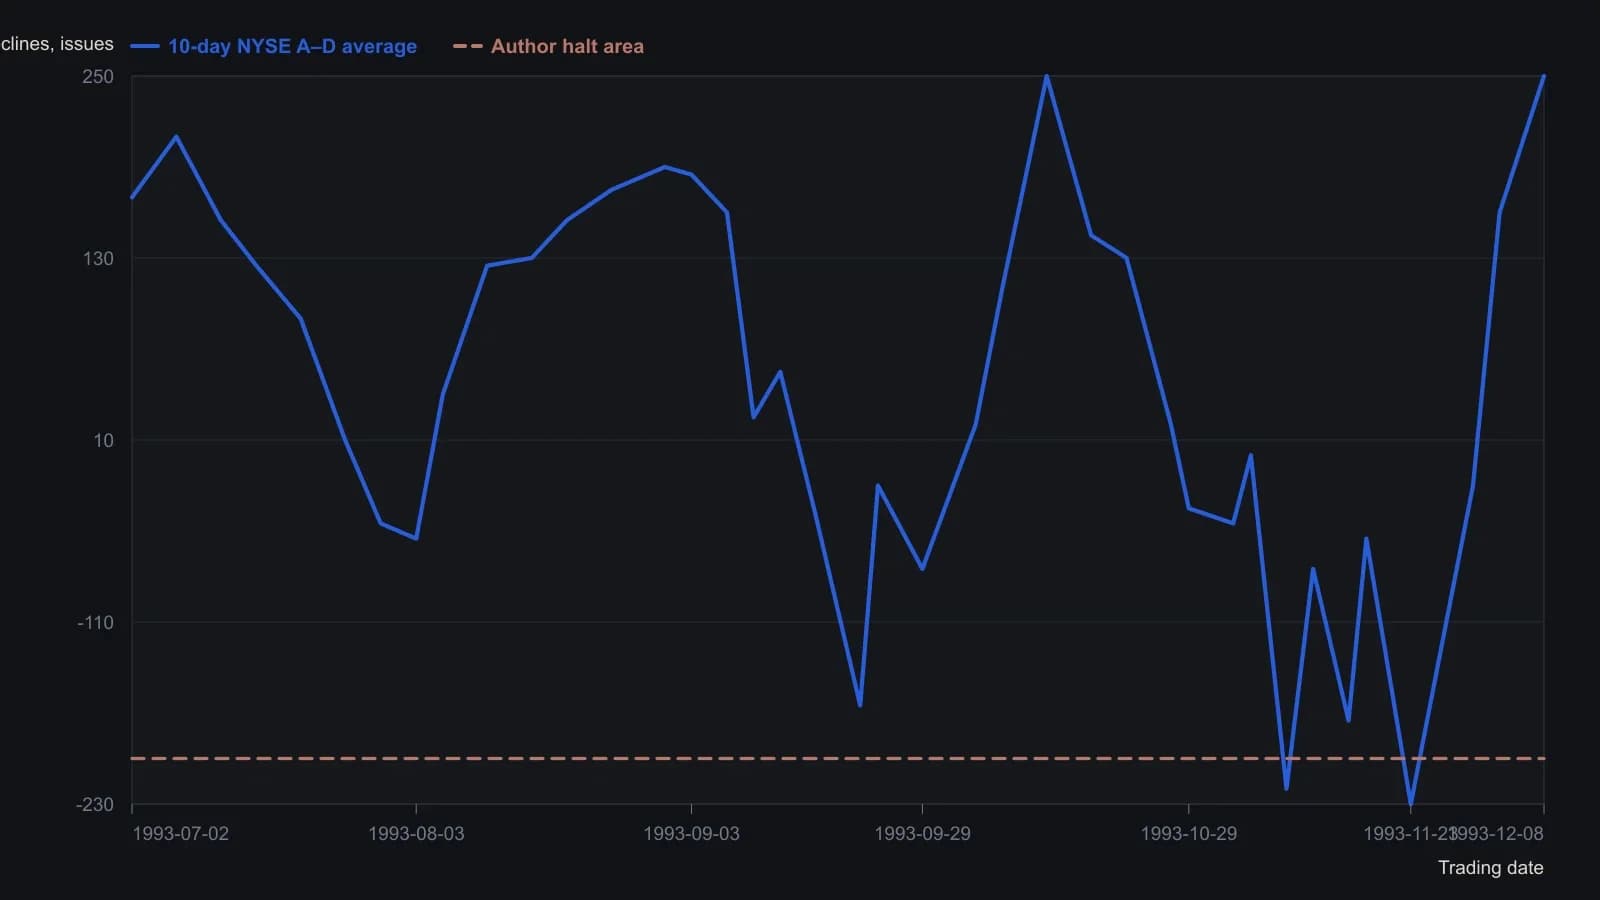
Правило Smith состоит в том, что откаты S&P и Dow на 1–3 процента до этого застопоривались вблизи −200; отметку November он называет худшей за 1993. Оцифрованные точки округлены до ближайших пяти–десяти бумаг и из-за журнального растра могут ошибаться на одну-две сессии.
Сплит позиционирования и линии сентимента
В течение девяти недель до той сессии коммерческие счета во фьючерсах на фондовые индексы оставались нетто-лонг, тогда как крупные спекулянты держали почти рекордный нетто-шорт. Эта комбинация ранее связывалась с минимумом October 1990.
Редакторское прочтение: этот контраст — сплит позиционирования. Это squeeze-риск и режимный контекст, а не самостоятельный прогноз.
Последние запаздывающие данные specialist-versus-public по коротким продажам показали, что публика шортила больше, чем специалисты, и на втором по величине соотношении 1993. Объём индексных опционов четыре недели держался выше 125 путов на 100 коллов, затем показал двухдневный всплеск put-over-call три к одному 19 and 22 November. Еженедельный опрос советников показал 33.0% бычьих против 40.9% медвежьих.
Режимный контекст до сессионного триггера
Письменный триггер требовал одновременного роста utilities и облигаций в час с 10:00 to 11:00 a.m. Central. Он также требовал силы NASDAQ и mid-cap после падения NASDAQ на 5.28% за шесть сессий и последовательности S&P open-rally-setback-new-high, прежде чем открывался лонг по mid-cap фьючерсам, который удерживался overnight и закрывался на следующее утро ближе к середине.
Редакторское прочтение: intermarket-analysis — это проверка режима. Она сопоставляет одну идею по индексным фьючерсам со связанными рынками, включая облигации, utilities и лидерство среди mid-cap, внебиржевых, промышленных и транспортных средних, прежде чем выбираются размер или инструмент.
Тот же внутридневной ценовой паттерн рассматривался как один необходимый фильтр, а не как самостоятельное правило. Лонг удерживался, пока не проходили также проверки breadth, позиционирования, сентимента и intermarket.
Редакторское прочтение: этот последний тест ценовой структуры — сессионный триггер. Обычно это открытие, ралли, откат и новый максимум сессии; он превращает подготовленный чек-лист во вход или в пропуск.
Что процедура оставляет без сделки
На этой ленте правило удержания было overnight, а выход — на следующее утро ближе к середине. Если любая обязательная линия не проходила, правильным выходом процедуры было остаться в стороне.
Редакторское прочтение: вход, удержание overnight, выход и отказ от сделки — не отдельные привычки. Это линии одного и того же checklist-process, и процесс срабатывает по принципу fail closed, когда любая линия не проходит.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой